Inversión en commodities: por qué el enfoque tradicional necesita evolucionar, según Janus Henderson

  |   Por  |  0 Comentarios

Foto cedida

Tras años de rentabilidades inferiores a las esperadas y de infraasignación, un número cada vez mayor de inversores se está replanteando el papel de los activos reales en sus carteras. La inflación se mantiene estructuralmente más alta de lo que muchos prevían hace tan solo unos años; la fragmentación geopolítica está remodelando las cadenas de suministro globales y un nuevo ciclo de inversión centrado en la electrificación, la inteligencia artificial, la seguridad energética y el gasto en infraestructuras está impulsando la demanda de recursos físicos en todo el mundo.

No obstante, aunque los argumentos a favor de las materias primas parecen cada vez más convincentes, la realidad es que las estrategias tradicionales de materias primas a menudo no han cumplido las expectativas. Para muchos inversores, la experiencia se ha caracterizado por rentabilidades decepcionantes, caídas prolongadas y beneficios de diversificación que no se materializaron cuando más se necesitaban.

A medida que el mundo entra en una nueva fase de transformación económica e industrial, las materias primas siguen siendo muy importantes. Sin embargo, sostenemos que para aprovechar esta oportunidad se necesita un enfoque más moderno que la simple compra de un índice pasivo de materias primas.

La nueva economía sigue dependiendo de la antigua

Una de las ideas erróneas características de los últimos años ha sido la creencia de que el progreso tecnológico de alguna manera reduce la importancia de los activos físicos.

Ocurre lo contrario.

Las tecnologías que están transformando la economía global requieren una cantidad extraordinaria de recursos. La inteligencia artificial requiere centros de datos, generación de energía y redes de transmisión. La electrificación requiere cobre, níquel, litio y metales de tierras raras (como neodimio, disprosio y praseodimio). La seguridad energética exige inversión tanto en sistemas energéticos tradicionales como renovables. La reindustrialización y el gasto en defensa requieren acero, aluminio y otras materias primas industriales.

Detrás de cada tendencia digital hay una base de infraestructura física y materias primas.

Las estimaciones del sector sugieren que el mundo podría necesitar producir tanto cobre entre ahora y 2050 como se ha producido en toda la historia de la humanidad.

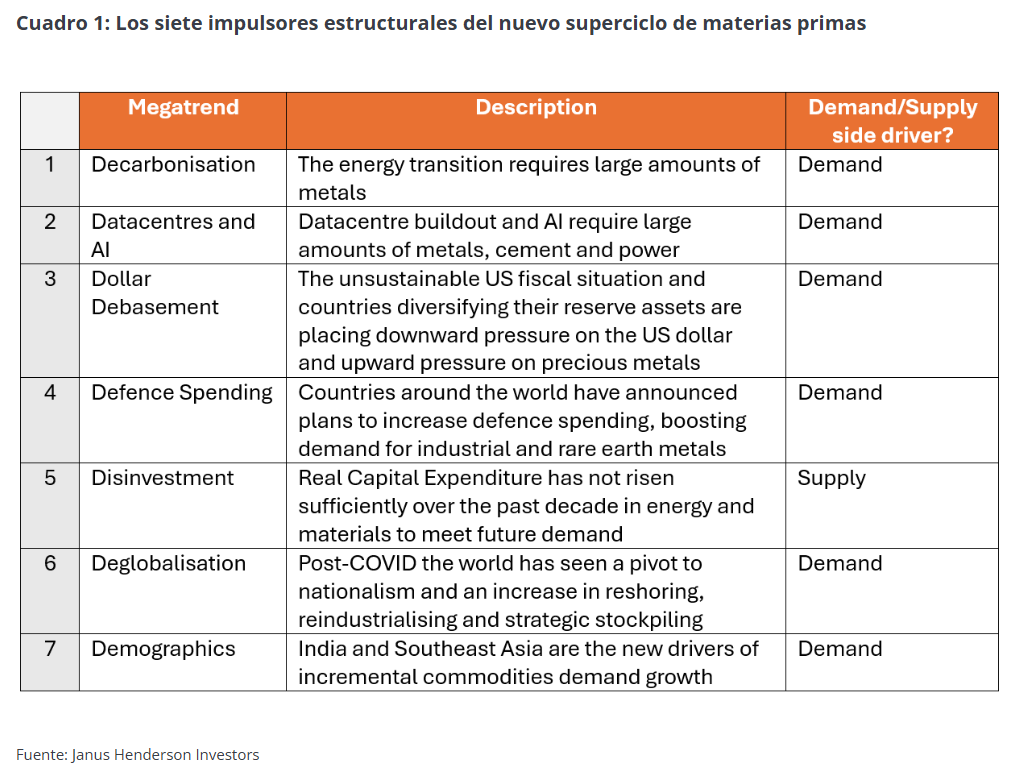
Esta dinámica forma parte de lo que describimos como las “Siete D” (cuadro 1) que impulsan los mercados de materias primas: temas estructurales a largo plazo que están redefiniendo tanto la demanda como la oferta. Desde la descarbonización y la desglobalización hasta la demografía y el gasto en defensa, estas fuerzas están creando un contexto favorable para los activos reales que podría persistir durante muchos años. Mientras que el último superciclo de materias primas, en la década de 2000, se basó en el crecimiento chino y la escasez de oferta, el superciclo actual tiene 7 impulsores estructurales básicos.
Lo que resulta especialmente sorprendente es lo infravaloradas que siguen siendo muchas de estas oportunidades relacionadas con las materias primas. Mientras que los inversores han adoptado con entusiasmo los beneficiarios de la innovación tecnológica, mucha menos atención se ha prestado a los materiales y las infraestructuras necesarios para hacer posible ese crecimiento.

En muchos aspectos, las materias primas parecen cada vez más fundamentales para el panorama económico futuro, al tiempo que siguen siendo periféricas en las carteras de inversión.

¿Por qué ha tenido dificultades la inversión en materias primas tradicional?

El reto no es la clase de activos en sí. A menudo es la forma en que los inversores acceden a ella.

Durante gran parte de las últimas dos décadas, la inversión en materias primas ha sido sinónimo de índices pasivos basados en futuros. La propuesta parecía sencilla: obtener exposición directa a las materias primas, diversificar las carteras de renta variable y bonos, y ofrecer carteras con una buena rentabilidad en entornos inflacionistas.

En la práctica, los resultados a menudo han sido menos convincentes.

Una de las razones es que los futuros sobre materia prima no son lo mismo que poseer materia prima física. Los contratos de futuro vencen y deben renovarse. En los periodos en los que los mercados están en contango, es decir, los contratos de futuros son más caros que los contratos a corto plazo, los inversores pueden sufrir un lastre persistente en su rentabilidad a través de un rendimiento de roll negativo.

En consecuencia, los precios de las materias primas pueden subir, mientras que la rentabilidad de los inversores se queda considerablemente atrás.

Otro desafío es la severidad de los mercados bajistas de materias primas. Los índices de materias primas que solo adoptan posiciones largas pueden experimentar caídas pronunciadas y prolongadas durante períodos de exceso de oferta, crecimiento económico débil o entornos políticos cambiantes (como entre mediados de 2011 y el primer trimestre de 2020). A diferencia de las estrategias activas, las estrategias pasivas tienen poca flexibilidad para adaptarse cuando las condiciones del mercado se deterioran.
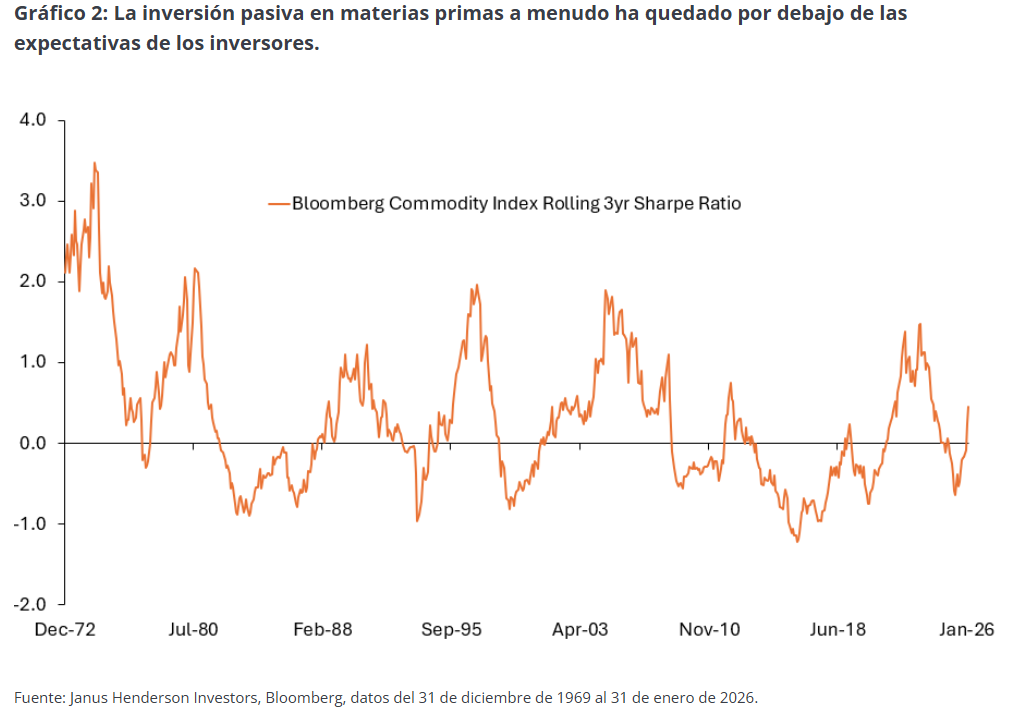
La diversificación también ha demostrado ser menos fiable de lo que esperaban muchos inversores. Las materias primas a menudo se consideran un diversificador de carteras, pero las correlaciones con la renta variable han aumentado históricamente durante los periodos de recesión y tensión en los mercados. Cuando el crecimiento económico se debilita, la demanda de materias primas a menudo cae junto con los beneficios empresariales, lo que hace que ambas clases de activos se vean presionadas simultáneamente (por ejemplo, durante la Gran Crisis Financiera (GFC) y la COVID).
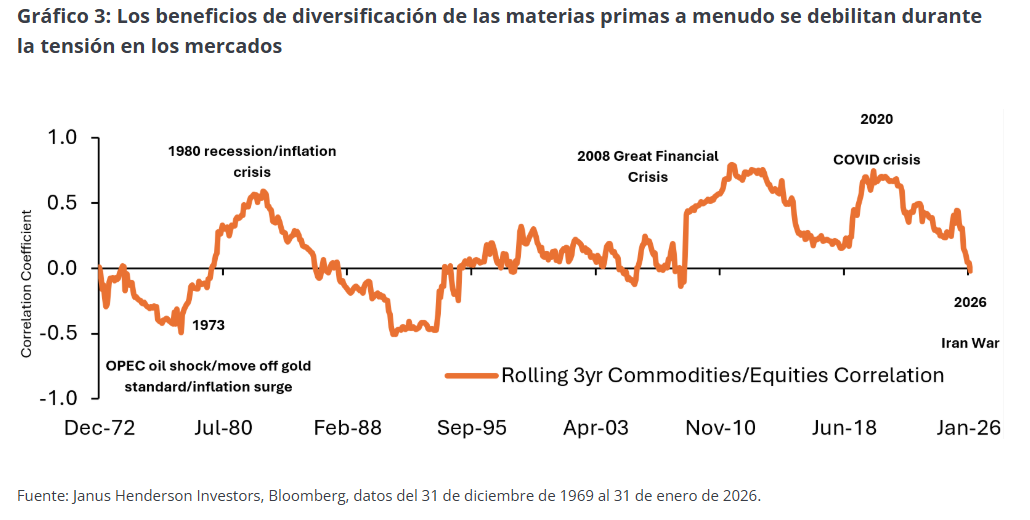
El resultado es que los inversores han recibido a menudo una experiencia más volátil y cíclica de lo que sugería el discurso de ventas original.

La oportunidad más allá de los futuros

Otra limitación de los índices tradicionales de materias primas es que solo capturan una parte del universo más amplio de activos reales.

La mayoría de los índices de referencia de futuros se centran en un conjunto relativamente limitado de contratos cotizados en bolsa ponderados según la producción y la liquidez. Si bien esto proporciona una exposición representativa a los futuros de materias primas, excluye muchas áreas que cada vez son más importantes en la economía moderna.

Minerales críticos como el litio, el uranio y los elementos de tierras raras están ausentes de los índices tradicionales. También lo están las empresas que operan en toda la cadena de valor más amplia de las materias primas, incluidos los procesadores, refinadores, operadores de transporte, empresas de servicios públicos y proveedores de infraestructuras.

Estas empresas a menudo se sitúan en el centro de importantes tendencias estructurales, sin embargo, siguen siendo inaccesibles a través de los índices de referencia convencionales de las materias primas. Sus ponderaciones en los índices de referencia de renta variable más amplios también han caído significativamente en las últimas 3 décadas (durante las cuales el peso del sector tecnológico se ha disparado), dejando a muchos inversores poco expuestos.

Para los inversores que buscan exposición a todo el conjunto de oportunidades de las materias primas, creemos que los futuros por sí solos pueden ser insuficientes.

Un enfoque más completo y dinámico

Si la inversión tradicional en materias primas tiene limitaciones, ¿cuál podría ser una solución mejor?

Creemos que la respuesta reside en combinar dos fuentes de rentabilidad distintas pero complementarias: los derivados activos sobre materias primas y las rentas variables de recursos naturales.

Los derivados de materias primas activos pueden ofrecer una exposición directa a los movimientos de los precios de las materias primas y proporcionar la flexibilidad necesaria para beneficiarse tanto de los mercados alcistas como de los bajistas. Un enfoque sistemático largo/corto permite gestionar el riesgo de forma más activa al tiempo que reduce la dependencia de un único régimen de materias primas alcista.

Esta flexibilidad es especialmente valiosa en una clase de activos conocida por sus ciclos de auge y caída y su importante volatilidad. En lugar de simplemente comprar exposición y esperar a que suban los precios, los inversores pueden beneficiarse potencialmente de las condiciones cambiantes del mercado en los mercados alcistas y bajistas.

La renta variable de recursos naturales ofrece una serie de ventajas diferentes. Amplían el conjunto de oportunidades más allá de los mercados de futuros y ofrecen acceso a empresas que operan en todo el ecosistema de recursos mundiales. Estas empresas pueden beneficiarse no sólo de los mayores precios de las materias primas, sino también de las mejoras operativas, el crecimiento de los beneficios y los dividendos.

Es importante destacar que proporcionan exposición a partes del complejo de materias primas a las que, de otro modo, es difícil acceder, incluidos muchos de los recursos más estrechamente vinculados a la descarbonización, la seguridad energética y la transformación industrial. Además, la renta variable de recursos naturales puede facilitar más fácilmente los principios de inversión sostenible que los futuros.

Aunque cada enfoque tiene puntos fuertes y débiles si se considera individualmente, juntos pueden ser altamente complementarios.
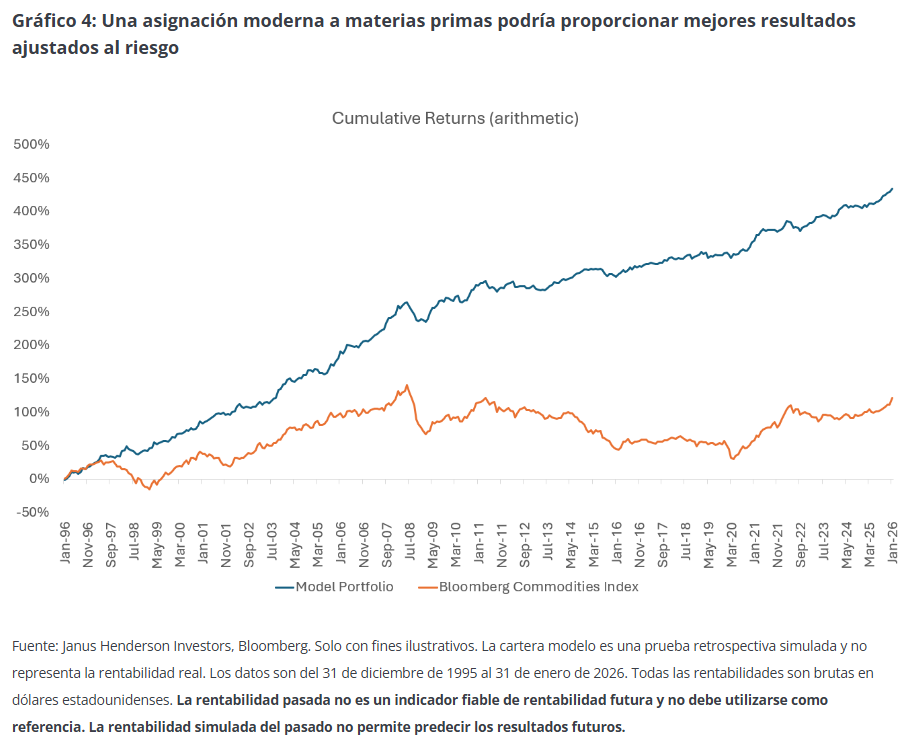
Una mejor asignación de activos reales

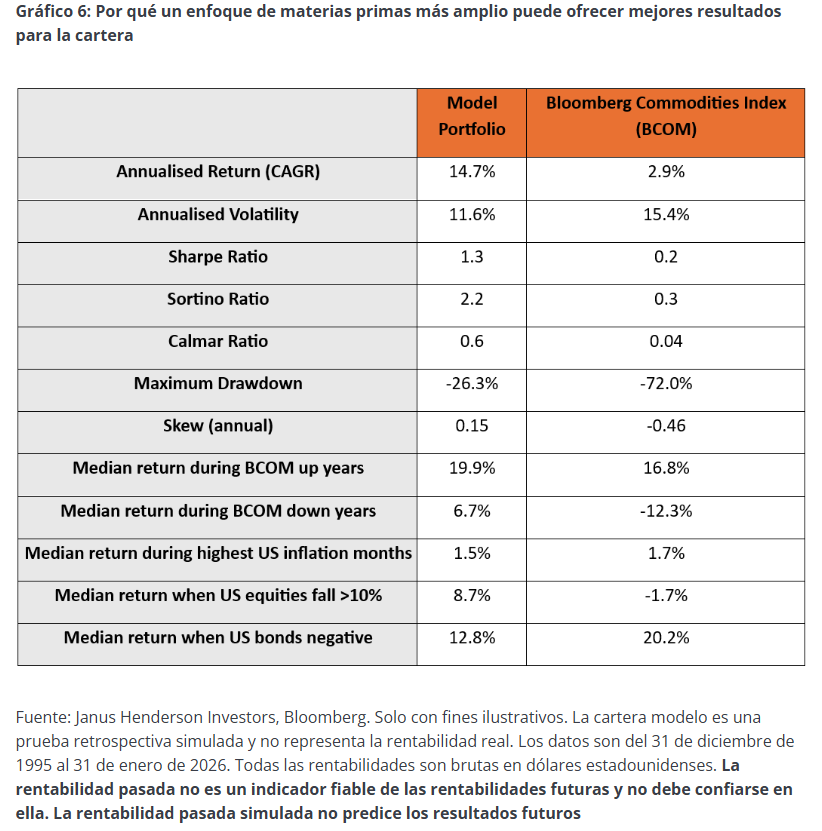
Las soluciones sobre materias primas pueden diseñarse para ofrecer los resultados específicos que buscan los inversores: diversificación, resistencia a la inflación, rentabilidad atractiva a largo plazo y protección de la cartera en entornos macroeconómicos cambiantes. Para ello, es necesario un enfoque activo.

La combinación de derivados de materias primas con posiciones largas/cortas con renta variable de recursos naturales puede generar una exposición a las materias primas más equilibrada y resiliente. Los derivados pueden proporcionar flexibilidad, liquidez y protección frente a caídas. La renta variable amplía el conjunto de oportunidades, proporciona acceso a la cadena de valor más amplia de los recursos naturales y permite la incorporación de principios de inversión sostenible y renta a través de dividendos.
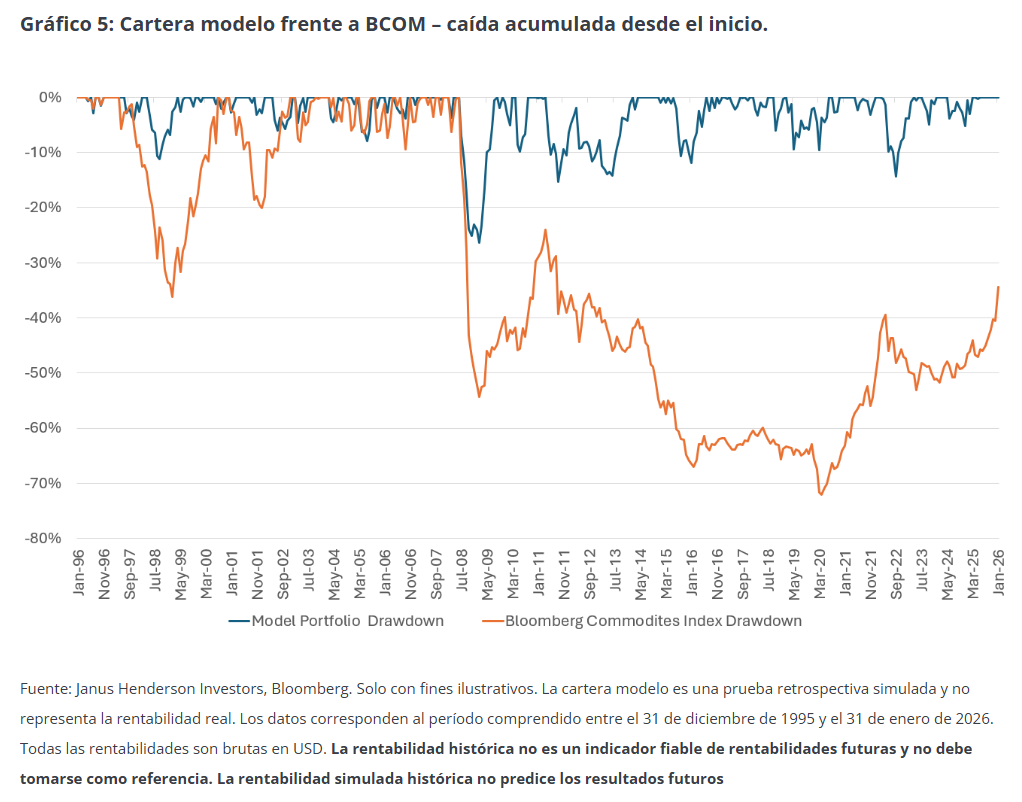
En conjunto, pueden crear un enfoque más exhaustivo, dinámico y adaptable que las soluciones basadas solo en futuros o solo en renta variable.

Lo que es más importante, se alinean más estrechamente con la forma en que los mercados de materias primas están evolucionando.
El futuro

El mundo está entrando en un período que puede resultar cada vez más propicio para los activos reales.

La transición a sistemas de energía más limpios, el desarrollo de infraestructuras de IA, las tensiones geopolíticas actuales y la renovación de las inversiones industriales apuntan a una demanda sostenida de recursos naturales. Al mismo tiempo, el crecimiento de la oferta sigue siendo limitado en muchos mercados de materias primas tras años de infrautilización.

Para los inversores, los argumentos estratégicos a favor de las materias primas rara vez han parecido más fuertes.

Pero el simple hecho de poseer un índice tradicional de materias primas puede no ser suficiente.

A medida que la relación entre las economías física y digital está cada vez más interconectada, los inversores deben replantearse no solo si asignan capital a las materias primas, sino también cómo acceden a la oportunidad. En última instancia, un enfoque más amplio, dinámico y orientado a los resultados podría resultar más adecuado para aprovechar el próximo capítulo de la historia de las materias primas.


Tribuna elaborada por Robert Schimell, gestor de carteras en Janus Henderson.
Asset-backed securities: Victory Capital (Janus Henderson) analiza las oportunidades de inversión en un mercado de $5 trillion

  |   Por  |  0 Comentarios

Foto cedidaCaroll Brendan

Victory Park Capital lleva 20 años invirtiendo en valores respaldados por activos (asset-backed securities). Janus Henderson adquirió una participación del 55 % en la compañía en 2024, lo que ha contribuido a reforzar su oferta gracias a la infraestructura de Janus Henderson y a sus capacidades de distribución global. La compañía está ahora más que preparada para aprovechar lo que Brendan Carroll, Senior Partner & Co-Founder de Victory Park Capital, describe como un «mercado masivo» de más de 5 billones de dólares.

«Es un mercado masivo y está muy fragmentado. Por tanto, existe una oportunidad significativa para poner nuestro capital a trabajar», afirma. Carroll se reunió con Funds Society en IPEM Global 2026, en París, para analizar el crecimiento del asset-backed lending, su papel dentro del crédito privado y las oportunidades que ofrece esta estrategia a los inversores.

El crédito privado ha crecido significativamente durante la última década. ¿Seguimos al principio de este cambio estructural de la banca hacia los prestamistas privados o el mercado está alcanzando ya una fase de madurez?

Sin duda, cada vez hay más inversores institucionales que están obteniendo exposición al asset-backed lending. Dependiendo de dónde se encuentre uno en el mundo, todavía hay muchos inversores que entienden el crédito privado, pero que no necesariamente tienen exposición al asset-backed lending. Muchos inversores tienen exposición al direct lending tradicional o al sponsor-backed lending. Están familiarizados con las adquisiciones de private equity y con la deuda utilizada para financiar esas operaciones.

Pero lo que hacemos dentro del asset-backed lending sigue siendo nuevo para muchos inversores. Dicho esto, estamos viendo que cada vez más asset allocators lo incorporan a sus carteras. Creo que todavía hay mucho espacio por cubrir. Seguimos encontrando inversores institucionales aquí en Europa que no tienen ninguna exposición al asset-backed lending.

¿Qué pueden hacer hoy los prestamistas privados que los bancos tradicionales no pueden o no quieren hacer?

Una parte importante de lo que hace Victory Park consiste en prestar contra cuentas por cobrar. Una forma sencilla de describirlo es decir que, en muchos casos, somos un prestamista para otro prestamista. Pensemos, por ejemplo, en una empresa de procesamiento de pagos aquí en Europa. Nosotros prestamos dinero a esa empresa, que después lo presta a sus clientes —la cafetería o el restaurante de la zona—, que pueden tener cada vez más dificultades para obtener de un banco un préstamo de entre 10.000 y 100.000 euros. Los bancos ya no suelen conceder préstamos de ese tamaño.

Pero incluso el préstamo que nosotros concedemos a esa empresa de procesamiento de pagos no es algo que un banco vaya a proporcionar hasta que la compañía tenga entre tres y cinco años de historial y datos, y pueda demostrar que es capaz de alcanzar una escala de cientos de millones de dólares. Por eso, en muchos casos, nuestro capital es necesario antes de que una compañía pueda acceder a una línea de financiación bancaria tradicional o a los mercados de titulización. Esto no cambia en función de quién esté en el poder, de dónde estén los tipos de interés, de dónde cotice el petróleo o de dónde coticen los bonos del Tesoro estadounidense.

Si no tienes un historial de entre tres y cinco años para tu producto o servicio, va a ser muy difícil que un banco te proporcione el capital necesario para financiarlo. Nuestro tipo de capital es necesario para ayudar a demostrar que puedes crecer y gestionar adecuadamente tus riesgos. No veo que los bancos vuelvan a entrar en ese espacio en el futuro próximo.

Lo único que creo que cambia en un entorno de tipos más altos es que estas compañías pueden tardar algo más en demostrar a los bancos que son merecedoras de una línea de crédito que en un entorno de tipos más bajos.

El direct lending ha acaparado gran parte de la atención dentro del crédito privado. ¿Por qué cree que la financiación respaldada por activos podría representar la próxima gran área de crecimiento para esta clase de activo?

La mayoría de las personas que entraron por primera vez en el crédito privado lo hicieron a través del sponsor-backed lending o del direct lending tradicional, financiando adquisiciones de private equity. Pero, a medida que los inversores se fueron sintiendo más cómodos con el crédito privado y con sus características de riesgo y rentabilidad, empezaron a analizar las demás estrategias disponibles dentro de esta clase de activo.

Creo que, una vez que la gente se familiarizó con el crédito privado, quiso diversificarse más allá del direct lending puro. El asset-backed lending es un área donde existe un mercado masivo. No va a desaparecer y existe una necesidad de este tipo de financiación.

Si un inversor ya está invertido en direct lending, ¿qué aporta el asset-backed lending a la cartera?

En el cash-flow lending o sponsor-backed lending estás asumiendo riesgo empresarial. El volumen de crédito que se presta a una empresa se basa en un múltiplo de su flujo de caja, y ese flujo de caja está determinado por el éxito o el crecimiento de la compañía.

En el asset-backed lending, aunque me importa el éxito y el crecimiento de las empresas a las que presto, eso no es lo que determina cuánto dinero les presto. Presto en función del valor de la garantía, algún tipo de activo tangible. Por tanto, el asset-backed lending está más aislado del riesgo empresarial cíclico, porque presto contra una cuenta por cobrar. Sé cuánto vale esa cuenta por cobrar.

Es una parte no correlacionada del crédito privado si prestas exclusivamente contra activos en lugar de prestar a una empresa. Puede ser complementaria. También creo que el perfil de rentabilidad es más elevado, no porque el riesgo sea mayor, sino porque, cuando prestas contra un activo tangible, ese activo sigue teniendo valor independientemente de la empresa que lo posee. Eso lo hace diferente y, en mi opinión, está mejor protegido que el cash-flow lending.

El crédito privado ha sido objeto de un mayor escrutinio tras varios casos de impagos con alta repercusión mediática, como Tricolor o First Brands. ¿Qué señales de alerta deberían buscar los inversores?

Sentirse más cómodo con esta clase de activo también implica familiarizarse con lo que hay que buscar y con las preguntas que hay que plantear a los gestores para ayudar a evitar situaciones de este tipo.

No existe una solución mágica para prevenir el fraude. Si alguien quiere defraudarte, no necesariamente puedes impedirlo. Sin embargo, hay muchas cosas que puedes hacer para dificultar mucho que tenga éxito.

En primer lugar, con nuestra estrategia, normalmente somos el único prestamista de nuestras empresas. Por tanto, cuando eres el único prestamista, no tienes que preocuparte por una doble pignoración de las garantías.

En segundo lugar, nos aseguramos de utilizar medios independientes para verificar que las garantías son reales y que su valor es el que creemos que tienen. Todos nuestros prestatarios se conectan a una API y a nuestro sistema de gestión de riesgos, que nosotros mismos poseemos y controlamos. Obtenemos frecuentemente información sobre cada uno de los activos que forman parte de la base de garantías de uno de nuestros prestatarios.

Es necesario tener acceso y transparencia diarios sobre la información relativa a las garantías contra las que estás prestando. Eso hace mucho más difícil que alguien falsifique una factura o cree un activo contra el que crees que estás prestando, pero que en realidad no existe.

¿Le preocupa la rápida entrada de capital en el crédito privado?

Los flujos de entrada de capital en cualquier clase de activo normalmente tendrían el efecto de reducir las rentabilidades. El viejo dicho de que suele haber más capital que buenas ideas también se aplica, obviamente, al crédito privado.

Pero se trata de un mercado tan grande, especialmente dentro del asset-backed lending —un mercado de más de 5 billones de dólares—, que todavía no me preocupa especialmente que esté entrando tanto capital como para que vaya a tener dificultades para encontrar la próxima operación. Llevamos dos décadas haciendo esto, así que no somos recién llegados a este espacio.

Y el dinero por sí solo no puede crear una estrategia de crédito privado exitosa. La gestión del riesgo, la capacidad para comprender y gestionar la infraestructura necesaria para valorar esas garantías y disponer de transparencia diaria sobre ellas no son elementos que puedan construirse fácilmente de la noche a la mañana.

Victory Park Capital también está especializada en legal credit. ¿En qué consiste?

El legal credit es muy similar a lo que acabo de describir en términos de prestar contra un activo y verificar el valor de ese activo. La diferencia es que, en este caso, el activo es algún tipo de procedimiento judicial. Puede tratarse de un caso que ya ha sido resuelto; por ejemplo, un importante litigio colectivo relacionado con el sector farmacéutico o el tabaco.

Algunos participantes en el sector de la financiación jurídica asumen un riesgo directo sobre el resultado de casos concretos. Nosotros adoptamos un enfoque diferente. Por lo general, concedemos préstamos a bufetes de abogados que tienen una gran cantidad de casos. Evaluamos el valor de esos activos jurídicos y utilizamos ese análisis para crear una base de crédito a partir de la cual concedemos los préstamos.

Es importante contar con un gestor que tenga una cartera diversificada de casos para ayudar a mitigar el riesgo de pérdidas. Lo único que no se puede predecir necesariamente es el calendario. La duración, o el tiempo que tarda un caso en generar un pago, puede cambiar. Por tanto, es una estrategia claramente no correlacionada con el entorno macroeconómico general.

También es muy difícil escalar esta estrategia. Está muy fragmentada. . Encontrar las redes de originación adecuadas no sucede de la noche a la mañana. Hay que construirlas por cuenta propia, por lo que las barreras de entrada son relativamente elevadas.

Espero plenamente que la financiación de litigios sea mucho más habitual dentro de 10 años.

La sombra de un fenómeno de El Niño fuerte se extiende por América Latina

  |   Por  |  0 Comentarios

Wikimedia Commons

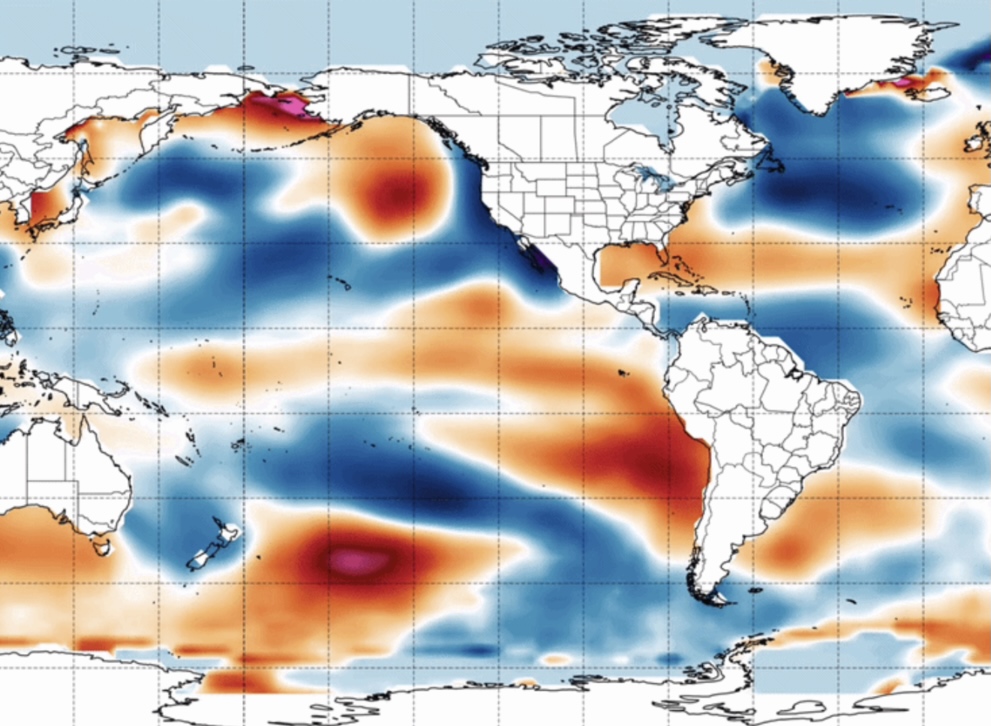
Con las ansiedades de una versión fuerte del fenómeno de El Niño confirmados, los mercados se preparan para lidiar con los impactos económicos en los países de América Latina. El consenso es que habrá consecuencias generalizadas por la disrupción de mercados como el energético y el agrícola, pero también espacios donde podría haber oportunidades. Además, actores del rubro financiero destacan que no todos los países de la región viven este fenómeno climático de la misma forma y con la misma intensidad.

Análisis de las Naciones Unidas advierten de un El Niño de magnitud histórica. Las estimaciones de la National Oceanic and Atmospheric Administration (NOAA) asignan una probabilidad de más de 90% de que el fenómeno alcance una intensidad muy alta durante el período otoño-invierno boreal (primavera-verano, en el hemisferio sur). Es más, la probabilidad de que llegue a un nivel histórico –el llamado Súper El Niño– la ubican en 69%.

Los impactos económicos van a ser profundamente heterogéneos y persistentes, según comentó la Comisión Económica para América Latina y el Caribe (CEPAL) en un reporte reciente. La entidad anticipa una contracción del PIB real, presiones inflacionarias, pobreza y una vulnerabilidad crítica en sectores clave, como energía, pesca, agricultura y algunas infraestructuras.

Desde Neuberger comparten la visión de que el fenómeno de alza de temperatura en el océano puede tener consecuencias “sustanciales”. Disrupciones en la producción agrícola, la seguridad alimenticia y la generación energética pueden alimentar la inflación, en un contexto en que los precios al consumidor ya tienden al alza, con el salto del petróleo y el prolongado conflicto en Medio Oriente.

Una segunda etapa del fenómeno

“Se espera que tenga el impacto en dos fases. La primera ya se ha venido dando, en el año”, comenta Jorge Espada, co-fundador y Managing Partner de Valoro Capital. La primera tiene que ver con el calentamiento de las aguas y el clima, y afectó principalmente a las actividades primarias.

En el caso de Perú –uno de los países que tiende a verse más afectado por El Niño–, se vieron afectados sectores como la pesca, impactando la producción de anchoveta, entre otros, y algunos cultivos, como el mango, tanto de importación como de consumo interno.

Ahora, la preocupación está ligada a la segunda etapa del fenómeno, un período que se extendería entre noviembre de este año y marzo del próximo. “Estamos atentos a lo que podría ser la segunda fase, que es la que espera que sea más fuerte”, explica Espada. Este tramo, relacionado con grandes lluvias, podría afectar infraestructura y generar cortes de vías.

Esto genera pérdidas mayores, acota, “dañando la cadena de pago de la economía”, aunque también rescata que tanto los negocios como el gobierno están tomando medidas para prepararse, especialmente en zonas específicos.

Con todo, la expectativa es que el impacto sea extenso. Los cálculos de la Cepal apuntan a que un El Niño extremo generaría una pérdida acumulada de al menos 2% del PIB regional, en un período de tres año, “del cual la mitad estará concentrada en el primer año después del evento climático”. A la par, esperan que el efecto en los hogares pueda aumentar la pobreza en América Latina por hasta 4,8 millones de personas hacia el fin de la década, respecto a un escenario sin el fenómeno climático.

Principales efectos

“Los países de América Latina y el Sudeste Asiático tienden a estar entre los más expuestos. Economías como Perú, Ecuador, Colombia, Indonesia y Filipinas son particularmente sensibles, dada su exposición a la agricultura, la pesca y la infraestructura energética que depende del clima”, acotan desde Neuberger. Ecuador, por ejemplo, saca un 78% de su energía de fuentes hidroeléctricas, por lo que una sequía fuerte podría afectar el suministro energético, elevando los precios e impactando el crecimiento.

Por el otro lado, algunos países podrían incluso beneficiarse, con patrones de lluvias que podrían apoyar a la agricultura y la generación eléctrica. “Argentina, por ejemplo, donde la agricultura representa alrededor del 50% de los bienes de exportación, se beneficia de lluvias más fuertes en su corazón agricultor de Pampas”, indicaron desde la gestora en un comentario de mercado reciente. Paraguay también podría beneficiarse, por el lado energético.

El rubro financiero también podría verse afectado por El Niño, aunque “todavía es muy temprano para sondear el impacto”, según destacaron desde JPMorgan. Banco do Brasil, por ejemplo, se ve como la firma más expuesta, dado que el negocio agrícola está ligado a un tercio de su cartera de crédito. Sin embargo, como no se ven tendencias claras en el desempeño de la soja y el maíz en ciclos anteriores, “es muy pronto para determinar una dirección”. Por mientras, anticipan que la compañía se siga viendo impactada.

Entre las aseguradoras, calificaron a la india IRB y la brasileña BB Seguridade Participações como las más expuestas al riesgo climático asociado al fenómeno, seguidas por Porto Seguro, también brasileña. “Recordamos que los seguros del negocio agrícola protegen de pérdidas en la producción principalmente, más que de fluctuaciones de precios”, recalcaron en un reporte reciente.

Adcap Grupo Financiero incorpora a Marcelo Blanco a su Board of Advisors

  |   Por  |  0 Comentarios

Foto cedidaMarcelo Blanco, miembro del Board of Advisors de ADCAP

Adcap Grupo Financiero anunció la incorporación de Marcelo Blanco a su Board of Advisors, desde donde aportará su experiencia y visión estratégica en temas vinculados a Capital Markets, Investment Banking, finanzas corporativas, mercados y Asset Management. Con más de 38 años de trayectoria en la industria de servicios financieros, tanto en el sector privado como en el público, Blanco cuenta con una amplia experiencia internacional en mercados de capitales, finanzas corporativas, private equity, energía y gestión patrimonial, según destacaron a través de un comunicado.

A lo largo de su carrera desarrolló más de 25 años de actividad en Wall Street, donde ocupó posiciones de liderazgo en algunas de las principales entidades financieras  internacionales. Durante 13 años formó parte de Deutsche Bank, donde fue Managing Director y Head de Capital Markets & Sales para América Latina y,  posteriormente, Chief Country Officer de Deutsche Bank Argentina.  

Previamente, se desempeñó en UBS Warburg Dillon Read, The Chase Manhattan Bank y The First Boston Corporation, donde ocupó distintos cargos vinculados a banca de inversión, renta fija y mercados de capitales para América Latina y  mercados emergentes. También fue cofundador y socio director de Copérnico Capital Partners.

Su trayectoria también incluye experiencia en el sector público. Fue CEO y presidente del Directorio de Nación Fideicomisos, Subsecretario del Ministerio de Energía y Minería de la Nación y Secretario de Finanzas de la Provincia de Buenos Aires. Y en el sector corporativo, se destacó como director independiente de Pampa Energía S.A durante tres años en el período 2013-2016. Actualmente, es socio fundador y director de Lanin Financial Advisors, profesor de  Finanzas Corporativas y Gestión Deportiva en la Escuela de Negocios de la Universidad Torcuato Di Tella y miembro del directorio de Transportadora Gas del Norte (TGN).  

Además, es ingeniero industrial por el Instituto Tecnológico de Buenos Aires (ITBA) y posee una Maestría en Economía, con concentración en Finanzas y Contabilidad,  de la Universidad de California, Santa Bárbara.

“La llegada de Marcelo al Board of Advisors es una gran noticia para nosotros. Sumar  su experiencia y su profundo conocimiento de la industria, junto con la mirada de Miguel Kiguel, nos permite contar con referentes de amplia trayectoria para  acompañarnos en la toma de decisiones estratégicas. Adcap es hoy una compañía  consolidada, que continúa creciendo y ampliando sus capacidades, y creemos que  incorporar distintas miradas y experiencias es fundamental para seguir  evolucionando. Contar con profesionales de esta trayectoria nos permite enriquecer  nuestra visión y acompañar los desafíos y oportunidades que presenta esta nueva  etapa de la compañíaˮ, señaló Agustín Honig, Managing Partner de Adcap, en la nota de prensa.

Leopoldo Ferris Wallis se une a la red de profesionales de inversión de Insigneo

  |   Por  |  0 Comentarios

Foto cedidaLeopoldo Ferris Wallis, Profesional de Inversión en Insigneo

Insigneo, firma líder internacional en gestión de patrimonios, se complace en dar la bienvenida a Leopoldo “Leo” Ferris Wallis como Profesional de Inversión. Con sede en Nueva York, Ferris se une a la red de profesionales de Insigneo, aportando más de tres décadas de experiencia en gestión patrimonial internacional, banca privada y desarrollo de negocio offshore. Ferris llevará a cabo su actividad de gestión de patrimonios a través de REL Capital, una entidad registrada bajo un nombre comercial dentro de la red de Insigneo, lo que refleja tanto su práctica consolidada como el modelo de Insigneo de apoyar negocios liderados por asesores a través de su plataforma integral de gestión de patrimonios.

«Unirse a Insigneo representa un paso emocionante en mi carrera y una oportunidad para seguir desarrollando REL Capital a través de una plataforma con sólidas capacidades internacionales», afirmó Leopoldo Ferris Wallis, Profesional de Inversión en Insigneo. «Espero continuar sirviendo a los clientes con un enfoque personalizado, mientras aprovecho los recursos y soluciones disponibles en toda la red de Insigneo».

Antes de unirse a Insigneo, Ferris ocupó el cargo de Vicepresidente Senior en Oppenheimer & Co. en Nueva York, donde gestionó carteras de clientes y desarrolló relaciones a largo plazo con instituciones y grandes patrimonios privados. Su trayectoria también incluye altos cargos en Morgan Stanley, Banco Santander International, Banco Español de Crédito, Banco Provincial (BBVA) y Banvenez Trading. A lo largo de su carrera, se ha centrado en carteras complejas, desarrollo estratégico de mercados y soluciones a medida para clientes particulares de alto patrimonio neto e instituciones. Ferris es licenciado (Bachelor of Arts) por la Universidad de Indiana en Bloomington y posee un MBA por la Universidad de Boston. También completó el Programa Avanzado de Dirección en el IESA en Caracas, Venezuela.

«Estamos encantados de dar la bienvenida a Leo a Insigneo y a nuestro creciente equipo de Nueva York», señaló Alfredo J. Maldonado, Responsable de Mercado de Nueva York y el Noreste de EE. UU. en Insigneo. «Su amplia experiencia en la gestión de patrimonios a nivel internacional, la banca privada y los mercados transfronterizos será una valiosa incorporación a nuestra red, y esperamos apoyarle mientras continúa construyendo su negocio y sirviendo a sus clientes». La incorporación de Ferris fortalece aún más la presencia de Insigneo en Nueva York y refleja el enfoque continuo de la firma en atraer a profesionales de inversión experimentados que buscan una plataforma diseñada para apoyar modelos de negocio independientes y centrados en el cliente.

Quién, cuánto y dónde: el auge de los criptoactivos genera un nuevo tipo de millonario

  |   Por  |  0 Comentarios

Foto cedidaCrypto Wealth Report Henley

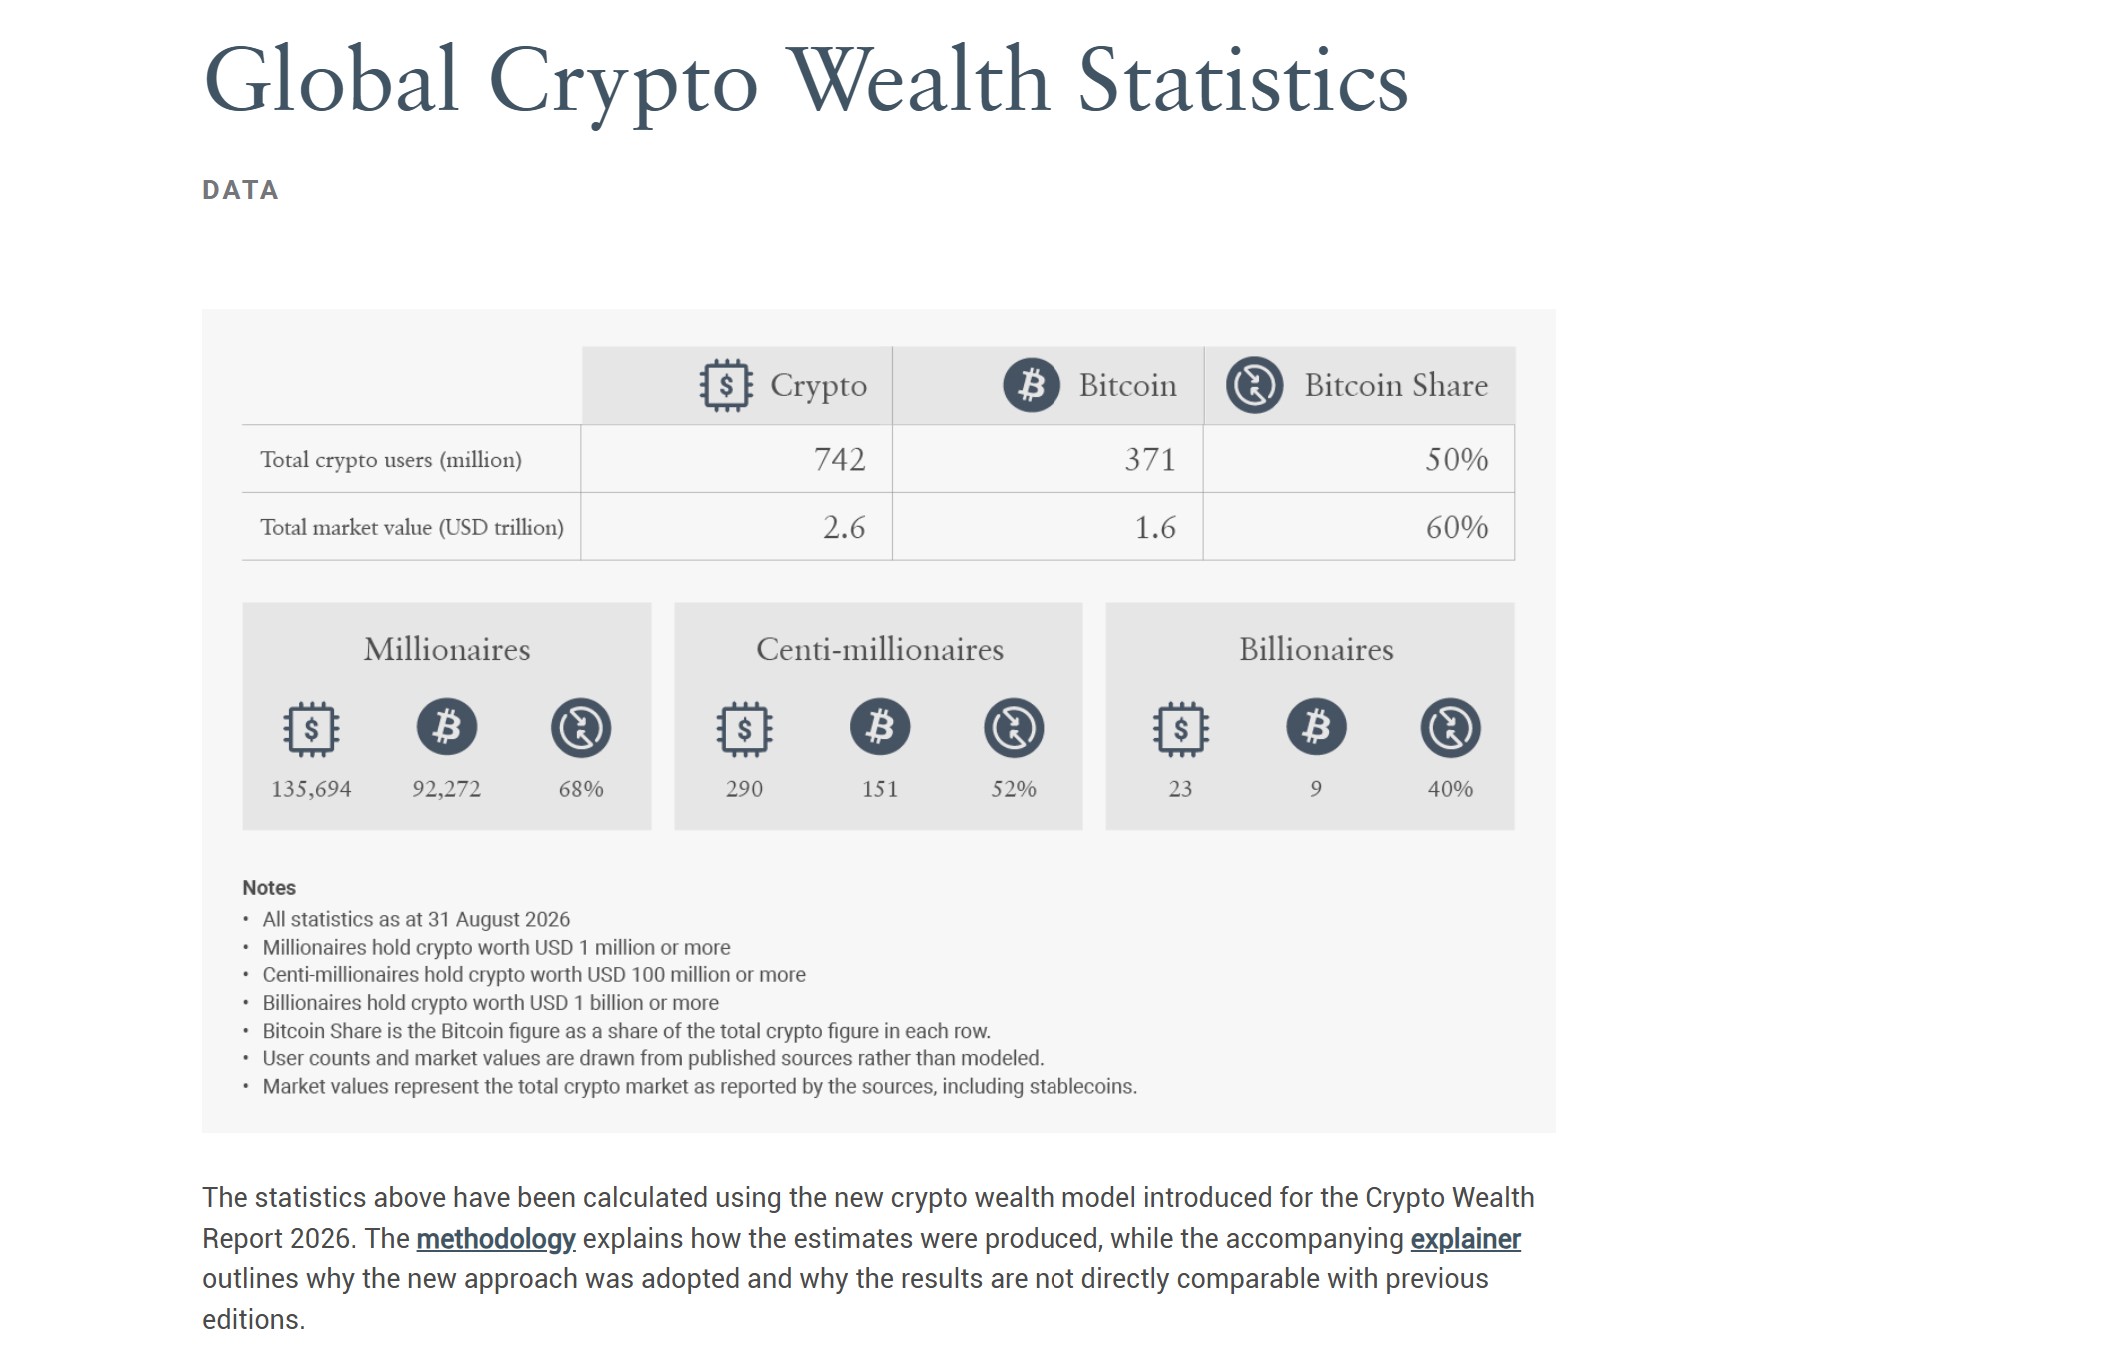
El patrimonio global en criptoactivos ha entrado en una fase de madurez e institucionalización definitiva, transformando el perfil del cliente de banca privada e inversión alternativa. Según el informe Crypto Wealth Report 2026, elaborado y publicado por  Henley & Partners, el número de millonarios en criptomonedas ha alcanzado los 172.300 individuos a nivel mundial, lo que representa un incremento del 95% respecto al ejercicio anterior.

Este crecimiento refleja el impacto de la consolidación de los ETF al contado, la entrada de asignadores institucionales de capital y la integración estructural de los activos digitales en las carteras de las family offices y altos patrimonios (HNWIs).

Según la radiografía que ofrece el informe sobre la distribución de la riqueza en el ecosistema de los activos digitales, del total de millonarios cripto, 85.400 deben su condición exclusivamente al bitcoin, lo que supone un crecimiento del 99% en esta categoría. En los escalones superiores de la pirámide patrimonial, el estudio identifica a 325 centimillionaires (inversores con un patrimonio en criptoactivos igual o superior a los 100 millones de dólares) y a 28 multimillonarios en dólares (billionaires), confirmando la creación de una nueva clase de grandes fortunas globales.

Visión estratégica de la industria

En opinión de Dominic Volek, CA(SA), FIMC, Group Head of Private Clients and a Member of the Executive Committee at Henley & Partners, los inversores en criptoactivos de alto patrimonio ya no solo buscan rendimientos financieros, sino también estabilidad regulatoria, seguridad jurídica y libertad de movimiento. «Estamos observando una ola sin precedentes de inversores cripto que buscan diversificar no solo sus carteras, sino también su residencia y ciudadanía para mitigar los riesgos regulatorios y optimizar sus estructuras fiscales en un entorno global cada vez más complejo», señalan.

Según muestra el informe, Singapur se consolida en el primer puesto del ranking global con una puntuación de 45,7 sobre 60, impulsado por su ecosistema bancario favorable, una regulación transparente a través de la Autoridad Monetaria de Singapur (MAS) y una sólida infraestructura digital. Le siguen muy de cerca los Emiratos Árabes Unidos (EAU) en segunda posición, destacando por su régimen fiscal altamente beneficioso con un 0% de impuesto sobre las ganancias de capital en criptoactivos, y los Estados Unidos en tercer lugar, favorecidos por la fuerte adopción institucional y la madurez de su mercado de capitales.

Por su parte, Hong Kong y Suiza completan el top 5 mundial, afirmándose como plazas financieras fundamentales para la estructuración de vehículos de inversión alternativos en activos digitales.

Gráfico de Estadísticas Globales de Criptoactivos, Fuente: «Crypto Wealth Report», Henley 2026

Impacto en la gestión de patrimonios y la banca privada

El informe de Henley & Partners subraya que el perfil del inversor en activos digitales ha evolucionado radicalmente. Si bien en las etapas iniciales predominaban los perfiles minoristas y tecnólogos, la regulación progresiva en los principales mercados internacionales ha dado paso a un cliente sofisticado que exige servicios de custodia de nivel bancario, asesoramiento fiscal internacional y soluciones de planificación sucesoria avanzadas.

Asimismo, el informe detecta un interés creciente por la combinación de inversiones en activos digitales con programas de residencia y ciudadanía por inversión (CBI/RBI). Países como Antigua y Barbuda, San Cristóbal y Nieves o Portugal se posicionan como destinos atractivos para este segmento de inversores que busca establecer sedes secundarias o diversificar la custodia de sus activos tangibles e intangibles.

A la luz de estas conclusiones, desde Henley & Partners consideran que el informe pone de manifiesto que la convergencia entre las finanzas tradicionales (TradFi) y los activos digitales es ya e irreversible, «exigiendo a las entidades de banca privada y gestoras de patrimonio adaptar sus propuestas de valor para responder a las necesidades de un segmento de clientes en constante expansión internacional».

State Street IM lanza un ETF que replica el índice UC Endowment Strategy

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

State Street Investment Management ha anunciado el lanzamiento del ETF State Street SPDR UC Investments 90/10 Endowment Strategy Index, un fondo cotizado de asignación de activos desarrollado en colaboración con UC Investments, la división de inversiones de la Universidad de California y el proveedor del índice del fondo. El lanzamiento cuenta con el respaldo de una inversión de 2.500 millones de dólares por parte de UC Investments. Este ETF cotiza desde el 1 de septiembre en NYSE ARCA.

El fondo tiene como objetivo replicar el índice UC Investments 90/10 Endowment Strategy, que combina una amplia exposición a la renta variable estadounidense con una exposición a bonos corporativos investment grade de corta duración. El índice asigna el 90% de su ponderación al índice S&P 500 y el 10% restante, al índice S&P U.S. Investment Grade Corporate Bond 1-3 Year, que incluye bonos corporativos con calificación de inversión denominados en dólares estadounidenses y con vencimientos de entre uno y tres años.

UC Investments y S&P Dow Jones Indices desarrollaron este índice a medida, inspirado en el fondo de dotación «Blue and Gold Endowment Pool» de la institución, dotado con 7.900 millones de dólares, una estrategia a largo plazo en los mercados públicos que, desde su creación hace siete años, ha sido el producto con mejor rendimiento dentro de la cartera de inversiones de UC Investments. La estrategia refleja la convicción de UC Investments de que una exposición a los mercados públicos de bajo coste, líquida y diversificada puede generar rentabilidades atractivas a largo plazo, al tiempo que evita la complejidad y la iliquidez de los modelos tradicionales de fondos de dotación.

Al plasmar esta filosofía en un ETF, UCBG ofrece a los inversores a largo plazo acceso al enfoque de UC Investments, que anteriormente solo estaba disponible dentro de la cartera de la institución y directamente para los empleados de sus diez campus y seis centros médicos a través de su programa de ahorro para la jubilación, el segundo programa público de contribución definida más grande del país, solo superado por el del Gobierno federal.

«En UC Investments, nos centramos en crear carteras a largo plazo y rentables para apoyar a nuestros cientos de miles de estudiantes, profesores, personal y antiguos alumnos durante las próximas generaciones», afirmó Jagdeep Singh Bachher, director de inversiones de la Universidad de California. «El lanzamiento de este ETF pone nuestra filosofía de inversión institucional al alcance de una comunidad más amplia de inversores gracias a la transparencia, la eficiencia y la accesibilidad de la estructura del ETF, al tiempo que nos mantenemos fieles a los principios que han guiado nuestro enfoque de inversión», añadió.

El ETF se basa en la larga relación de State Street con UC Investments. En la actualidad, State Street Investment Management presta servicios de gestión de activos a la cartera de UC Investments, valorada en más de 200.000 millones de dólares, que abarca fondos de pensiones, fondos de dotación y otros activos, mientras que State Street Bank and Trust Company ofrece servicios de custodia y otros servicios de inversión.

«Nuestra relación con UC Investments se remonta a más de dos décadas y siempre ha estado impulsada por la innovación. Con este lanzamiento, ponemos al alcance de un abanico mucho más amplio de inversores una estrategia inspirada en los fondos de dotación, con el bajo coste y la transparencia que hacen que los ETF sean tan potentes», afirmó Ronald O’Hanley, presidente y consejero delegado de State Street Corporation.

«Esta colaboración demuestra lo que se puede lograr cuando un propietario de activos y una gestora de activos líderes trabajan juntos para convertir una estrategia de inversión institucional de éxito en una solución accesible para los inversores», afirmó Yie-Hsin Hung, presidente y director ejecutivo de State Street Investment Management. «Refleja nuestro compromiso de ayudar a los clientes a ampliar sus prioridades de inversión a nuevos mercados y comunidades de inversores».


Las tendencias de fondo en la industria de ETFs

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

El sector de los ETFs en Estados Unidos se ha expandido considerablemente en las últimas décadas, tanto en variedad de productos como en volumen. Según datos de JP Morgan, a cierre de agosto, había más de 5.100 ETFs cotizados en Estados Unidos, con unos activos bajo gestión de aproximadamente 16,4 billones de dólares. “Los nuevos lanzamientos siguen siendo sólidos, ya que los proveedores abordan nuevos temas de inversión, ofrecen exposiciones más detalladas, amplían la cobertura del universo de inversión, diversifican la gama de resultados estructurados y continúan trasladando estrategias de gestión activa al formato de los ETF”, recoge la firma.

En un contexto global de crecimiento de los fondos cotizados, en la firma observan cuatro aspectos novedosos dentro de la industria de ETFs global: 

1.- Los ETF activos siguen creciendo rápidamente: Los productos activos han representado más del 60% de los nuevos lanzamientos de ETFs en cada uno de los últimos seis años. En Estados Unidos, los ETFs activos superan ahora en número a los pasivos, con un crecimiento interanual de los activos bajo gestión de alrededor del 80%, hasta alcanzar los 1,8 billones de dólares (trillions en términos estadounidenses). También son un elemento clave tanto para los emisores como para los inversores en mercados internacionales como el de EMEA, donde los activos bajo gestión se han duplicado aproximadamente de un año a otro hasta alcanzar los 122.000 millones de dólares.

2.- Los ETF basados en opciones están en auge: Los ETFs basados en opciones utilizan contratos de opciones (de compra y de venta) para alcanzar objetivos específicos, siendo los más comunes la generación de ingresos (rendimiento) y la reducción del riesgo de caída (cobertura). Los activos en estrategias de ETFs basados en opciones en Estados Unidos aumentaron alrededor de un 50% interanual hasta alcanzar aproximadamente 280.000 millones de dólares (a mediados de mayo de 2026). Los fondos de venta de opciones de compra, que venden opciones de compra para generar ingresos, siguen siendo el segmento más importante. Sin embargo, el crecimiento más rápido se da en los ETFs de rendimiento estructurado, cuyo objetivo es ofrecer resultados similares a los de los productos estructurados.

3.- Auge de los ETF apalancados: Los ETFs apalancados, que utilizan deuda y derivados financieros para multiplicar la rentabilidad diaria de un índice de referencia subyacente, también han ganado popularidad. Durante la última década, los activos bajo gestión (AUM) de los ETFs apalancados cotizados en Estados Unidos se han multiplicado casi por seis, hasta alcanzar unos 175.000 millones de dólares en renta variable y más de 190.000 millones de dólares en todas las clases de activos (a mediados de mayo de 2026). El crecimiento también se ha concentrado cada vez más en las exposiciones vinculadas a la tecnología, incluido el Nasdaq, y en los productos basados en una sola acción.

4.- Los ETF temáticos resurgen: Los ETFs temáticos se beneficiaron al inicio de la pandemia, cuando aumentó la demanda de los inversores por exposiciones vinculadas a la innovación y la digitalización. Muchos de estos temas registraron posteriormente un rendimiento significativamente inferior a finales de 2021 y durante 2022, en un contexto de saturación y compresión de las valoraciones, lo que provocó un parón prolongado de la demanda. Sin embargo, se han recuperado durante el último año, y los temas vinculados al desarrollo de la inteligencia artificial y a la construcción de la infraestructura relacionada están atrayendo importantes entradas de capital.

Las restricciones presupuestarias, el aumento del coste de vida y la incertidumbre en torno a la inversión en IA amenazan el crecimiento

  |   Por  |  0 Comentarios

Canva

Según el último informe Chief Economists’ Outlook del Foro Económico Mundial, la economía mundial se está estabilizando, pero es improbable que el apoyo fiscal que amortiguó los sucesivos shocks vividos desde 2020 siga teniendo esa misma función el próximo año. La mayoría de los economistas principales encuestados (56%) prevé que la perspectiva mundial siga siendo estable o más favorable, lo que supone una mejora considerable con respecto a la encuesta de mayo, en la que un 89% pronosticaba un empeoramiento de las condiciones. No obstante, a pesar la mejora, hay poca confianza en que la estabilización de la economía se mantenga. Para casi todos los encuestados (97%), los conflictos geopolíticos constituyen una fuente probable de incertidumbre para el próximo año, el 58% prevé correcciones en los precios de los activos y solo una cuarta parte considera que la economía mundial será más resiliente.

Tal y como señala Attilio Di Battista, director de Crecimiento y Transformación Económicos del Foro Económico Mundial, “los economistas principales prevén que la economía mundial se estabilice, pero sigue habiendo gran incertidumbre por la volatilidad de la situación geopolítica, las posibles correcciones en los precios de los activos, el mayor examen de las inversiones en IA y las constantes presiones sobre el coste de vida”. Di Battista añade que “el apoyo de los gobiernos ha sido crucial para afrontar las sucesivas crisis, pero es probable que la capacidad presupuestaria esté más restringida a partir de ahora. En estos momentos, la prioridad es consolidar los cimientos de la resiliencia antes de que se produzca el siguiente shock.” 

Hasta ahora, la resiliencia de la economía ha dependido de un apoyo fiscal que probablemente no continúe Para el 69% de los economistas encuestados, el apoyo fiscal ha sido el principal instrumento para la resiliencia para la economía mundial desde 2020. Sin embargo, solo el 28% prevé que tendrá esa misma función en los próximos 12 meses. Ahora se espera que la resiliencia futura dependa cada vez más de unas cadenas de suministro flexibles, de la innovación tecnológica y de la adaptación de los mercados energéticos, siendo Estados Unidos y China los países con las mejores condiciones para soportar los shocks. 

IA, fragmentación y divergencia

El 97% de los encuestados prevé que la adopción de la inteligencia artificial (IA) aumente en los próximos 12 meses, y un 69% considera que la tecnología conducirá a un fuerte incremento de la productividad. Cerca de 8 de cada 10 (78%) encuestados prevén que la inversión en centros de datos generará una parte significativa del crecimiento mundial, pero un 79% considera que la expansión de estas infraestructuras producirá un fuerte rechazo entre las comunidades locales. 

A su vez, el 61% no prevé que la inversión en centros de datos vaya a representar una parte significativa de la creación de empleo a escala mundial, y la mayoría de considera que la expansión de estas instalaciones supondrá un incremento de la electricidad (78%) y el agua (58%). Se espera que la carrera entre China y Estados Unidos por la IA se acorte: el 69% de los encuestados prevé que los grandes modelos de lenguaje chinos igualarán a los estadounidenses en los próximos 12 meses. 

Según el informe, el 77% de los economistas encuestados prevé un aumento de la fragmentación geoeconómica durante el próximo año. Un 55% anticipa un incremento de los aranceles en Estados Unidos y un 43% en Europa. El comercio y la inversión seguirán adaptándose: dos tercios de los encuestados esperan un incremento del volumen del comercio y un 83% pronostica un aumento de las exportaciones chinas a mercados no estadounidenses. 

Se prevé que Estados Unidos siga ofreciendo el entorno empresarial más favorable para las multinacionales, seguido del Sureste Asiático y Europa, que en ambos casos escalan una posición. India cae hasta el cuarto puesto y China se mantiene en el quinto. Aunque las perspectivas de crecimiento han mejorado para la mayoría de regiones, estas siguen siendo desiguales. India, el Sudeste Asiático, Asia Central y Estados Unidos presentan las mejores estimaciones. Las perspectivas de China han empeorado, y uno de cada tres economistas prevé un crecimiento débil. Europa ha mejorado ligeramente, pero sigue siendo la región con peores perspectivas: un 61% prevé un crecimiento débil o muy débil. Alrededor de uno de cada tres economistas prevé un aumento del desempleo en Estados Unidos, China y Europa, y se esperan políticas monetarias divergentes. Se esperan políticas más restrictivas en Japón (70% de los economistas entrevistados), la zona euro (53%) y Estados Unidos (42%), al contrario de China, donde un 49% prevé una política monetaria más expansiva. 

Por último, los encuestados prevén un aumento del coste de vida, siendo los alimentos (88% de los encuestados), la electricidad (83%) y el transporte (77%) los que más se encarecerán. La mayoría de los economistas encuestados pronostican una reducción o estancamiento de los ingresos reales en la mayoría de regiones, salvo en el Sudeste Asiático e India, donde más del 60% prevé un aumento. Se espera que los gobiernos apuesten por reformas amplias y visibles. Los encuestados consideran que las más probables serán una reducción de impuestos en bienes esenciales (60%), ayudas al consumo (54%) y limitaciones de precios (50%). Solo el 36% considera que habrá reducciones fiscales para los hogares con rentas bajas y un 26% prevé transferencias específicas de efectivo.

Más allá del consenso: ¿dónde están las oportunidades de inversión?

  |   Por  |  0 Comentarios

Foto cedida

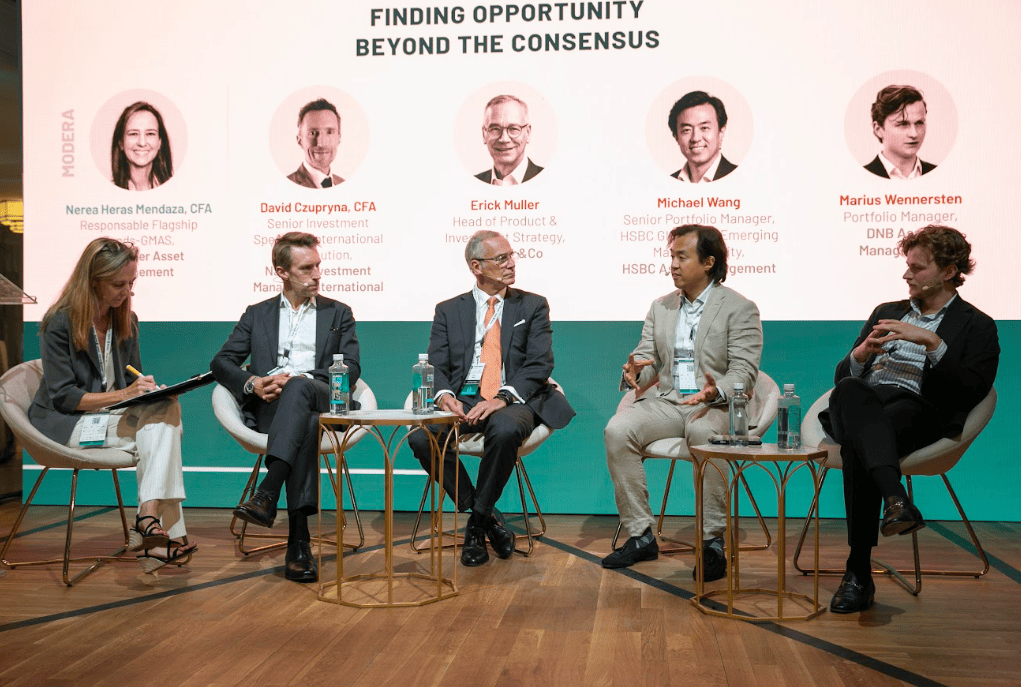
La inteligencia artificial, los mercados emergentes, el crédito y la renta variable fueron los principales ejes del panel “Finding Opportunity Beyond the Consensus”, celebrado durante el II Funds Society Leaders Summit en Madrid y moderado por Nerea Heras Mendaza, CFA, Responsable Flagship Funds-GMAS de Santander Asset Management. En la mesa participaron David Czupryna, CFA, Senior Investment Specialist International Distribution de Natixis Investment Managers International; Erick Muller, Head of Product & Investment Strategy de Muzinich & Co; Michael Wang, Senior Portfolio Manager del HSBC GIF Global Emerging Markets Equity de HSBC Asset Management, y Marius Wennersten, gestor de DNB Asset Management. El debate abordó la sostenibilidad del ciclo de inversión ligado a la IA, el cambio estructural de los mercados emergentes, las oportunidades en renta fija y crédito y la necesidad de identificar compañías capaces de generar retornos sostenibles más allá de los grandes ganadores del mercado.

Marius Wennersten: tecnología y el próximo ciclo de la IA

Para Marius Wennersten, la tecnología continúa siendo uno de los principales motores estructurales del crecimiento de la productividad y, históricamente, esta dinámica se ha traducido en un mayor crecimiento de los beneficios y, posteriormente, en mejores retornos para el sector. En este contexto, considera que la inteligencia artificial representa una nueva fase de ese proceso, aunque advierte de que la construcción de grandes infraestructuras tecnológicas tiende a desarrollarse en forma de ciclos y no implica que todas las compañías vinculadas a la IA vayan a mantener una trayectoria ascendente constante.

“Vemos la IA como el siguiente tramo de este crecimiento de la productividad impulsado por la tecnología en los últimos 40 años, pero los grandes constructores de capital tienden a adoptar la forma de ciclos”, señaló Wennersten. En su opinión, el mercado todavía está tratando de distinguir qué elementos del actual proceso son estructurales y cuáles responden a una dinámica cíclica. A medida que avance la implantación de la tecnología, considera probable que se produzca un desplazamiento de la creación de valor desde los primeros ganadores, centrados en construir la infraestructura, hacia las compañías capaces de desplegarla y utilizarla en la economía real.

El gestor también identifica una posible fuente de error en la percepción actual del mercado: asumir que la mayor parte del valor generado por la IA será capturado por la infraestructura física que está haciendo posible su desarrollo. Históricamente, explica, las capas superiores de los ciclos tecnológicos han tendido a capturar una mayor parte del valor por su posición frente al cliente y dentro de la cadena de suministro. “Primero tenemos que construir la tecnología antes de desplegarla”, resumió, anticipando que el liderazgo y la captura de valor podrían cambiar a medida que los agentes de IA se integren de forma más profunda en la economía digital.

Michael Wang: mercados emergentes, de apuesta táctica a oportunidad estructural

Michael Wang considera que los mercados emergentes están experimentando una transformación que permite contemplarlos desde una perspectiva más estratégica. Una de las razones es la evolución de su volatilidad: según explicó, cuando se analiza el comportamiento de los últimos cinco años, la volatilidad realizada de estos mercados se sitúa actualmente en niveles similares a la de los mercados desarrollados. A ello se suma una mejora de los fundamentales macroeconómicos, con reservas de divisas en varios países, tipos reales positivos y balances corporativos más sólidos.

“Los mercados emergentes son ahora mucho más resistentes ante los shocks globales”, afirmó Wang, que destacó además que estos mercados habían superado a los desarrollados durante los últimos 18 meses.

Pero, a su juicio, el cambio más relevante no está únicamente en los fundamentales macroeconómicos, sino en la transformación de la composición de los propios índices y en la capacidad de innovación de las compañías. El gestor subrayó que sectores como consumo discrecional, tecnología de la información, salud y servicios de comunicación representan actualmente más del 60 % del índice de mercados emergentes, frente a un pasado en el que materias primas, energía, bancos e industriales concentraban más del 60%.

Esta transformación hace que los resultados empresariales dependan menos del ciclo global y más de factores como el consumo doméstico, la urbanización, la adopción tecnológica y la inclusión financiera. “Hay compañías en los mercados emergentes que no se pueden encontrar en ningún otro lugar”, señaló, poniendo como ejemplo a TSMC y su posición dominante en la fabricación de nodos avanzados y microchips.

Wang considera que el mercado todavía no ha incorporado completamente este cambio estructural en las valoraciones. Los mercados emergentes habían subido un 55 % en los 15 meses anteriores a la celebración del panel, pero, pese a ello, cotizaban con un descuento del 20% en términos de PER, debido a que la subida había estado impulsada por el crecimiento de los beneficios. Por ello, considera que existe un punto de entrada atractivo.

Erick Muller: el atractivo del crédito y las oportunidades en renta fija

En renta fija, Erick Muller observa un entorno especialmente favorable por la combinación de rentabilidades que no se habían visto durante años y una economía que, pese a los shocks de oferta registrados en los últimos ejercicios, mantiene una evolución resistente. A ello añade un fuerte crecimiento de los beneficios empresariales, con incrementos globales del 39 %, del 34 % en Estados Unidos y del 19 % interanual en Europa durante el segundo trimestre, según los datos expuestos durante el panel.

“Es un momento muy bueno para la renta fija, porque tenemos rentabilidades que no hemos tenido durante muchos años”, afirmó Muller. Entre las oportunidades que identifica, el gestor apuesta por el high yield, evitando los emisores con calificación CCC, y contempla también la combinación con investment grade para obtener un nivel atractivo de ingresos. Para aquellos inversores preocupados por el momento concreto de entrada, plantea asimismo estrategias de crédito long-short.

Muller considera, sin embargo, que los diferenciales del crédito investment grade tradicional están demasiado ajustados como para ofrecer un atractivo suficiente. Su alternativa pasa por buscar primas de complejidad en segmentos como las titulizaciones CLO, donde considera que determinados tramos investment grade pueden ofrecer diferenciales adicionales. También señala el interés de la deuda privada, especialmente por la prima de iliquidez, aunque advierte de la necesidad de analizar cuidadosamente los productos que se presentan como semilíquidos. Entre las opciones que destacó figura el denominado parallel lending, mediante el cual los fondos coinvierten con bancos y pueden capturar diferenciales adicionales.

David Czupryna: buscar la dirección de la ventaja competitiva

David Czupryna centró su intervención en la selección de compañías y en la importancia de analizar no solo la ventaja competitiva que posee una empresa, sino también hacia dónde está evolucionando. A su juicio, el tamaño de esa ventaja ya está en buena medida reflejado en el precio de las acciones, mientras que su trayectoria puede ofrecer información más relevante sobre la capacidad futura de una compañía para generar retornos sostenibles. “Lo que buscamos es la dirección de esa ventaja competitiva”, explicó.

El gestor considera que la cultura empresarial es uno de los mejores indicadores adelantados disponibles para determinar hacia dónde se dirige esa ventaja, y puntualizó que, al hablar de cultura empresarial, no se refiere a criterios ESG, sino a la forma en que una compañía está gestionada y ejecuta su estrategia.

Czupryna identifica tres factores que hacen que este análisis sea especialmente relevante en el entorno actual: la IA ha reducido la vida útil de las ventajas competitivas; los riesgos de concentración obligan a diferenciar entre compañías que simplemente se benefician del ciclo y aquellas capaces de generar retornos sostenibles, y el cambio de régimen posterior a la pandemia —con guerras, tipos de interés y una mayor volatilidad de las noticias— ha incrementado la importancia de la capacidad de adaptación. Su experiencia con Siemens Energy ilustra este enfoque: el análisis de la cultura y de la transformación de la compañía permitió identificar una mejora antes de que el consenso la incorporase plenamente. “Nos gusta llegar a una compañía justo antes de que el consenso del mercado haya alcanzado nuestra narrativa”, señaló, situando esa inflexión de la narrativa como el punto de entrada que buscan.

De cara a los próximos años, Czupryna considera que los mayores retornos podrían proceder de compañías distintas de las que han liderado el mercado durante el último lustro. En particular, mantiene una posición infraponderada en Estados Unidos y considera que el mercado puede estar subestimando las oportunidades fuera de las diez mayores compañías que han dominado las rentabilidades recientes. Su tesis se basa, en definitiva, en identificar cambios positivos en los fundamentales y en la ventaja competitiva antes de que se conviertan en consenso.