Geoeconomía cuántica: los emergentes rentabilizan el nuevo desorden mundial

  |   Por  |  0 Comentarios

Canva

El orden internacional basado en reglas se está desmoronando, pero algunos mercados emergentes están aprovechando la rivalidad entre Estados Unidos y China en lugar de sufrirla, como apuntan desde Robeco en su informe «Mercados emergentes y la nueva geoeconomía».

Durante años, el equipo de mercados emergentes de la gestora ha analizado la dispersión de desempeño entre países basándose en factores tradicionales como la estructura del mercado, la demografía o la adopción tecnológica. Sin embargo, a esta ecuación se ha sumado una fuerza transformadora sin precedentes: la competencia geopolítica. Para naciones como India, Vietnam y México, el pulso entre Washington y Pekín ha dejado de ser una amenaza para convertirse en una clara ventaja estructural. Al mantener diferentes formas de flexibilidad estratégica, estas economías están logrando captar flujos históricos de inversión, comercio y manufactura desde ambos lados de la contienda, convirtiendo esta habilidad diplomática en un criterio de inversión ineludible.

Este nuevo panorama va mucho más allá de la simple estrategia corporativa de ‘China-plus-one’. Tal y como expone Ravi Menon, ex Director General del MAS, el mundo ha entrado en una fase de «geoeconomía cuántica», una era de tensión intensificada donde la política comercial sirve a fines puramente estratégicos por encima de los económicos. Esto se traduce en un complejo arsenal de medidas: aranceles para proteger industrias locales, controles de exportación tecnológica, límites al acceso bancario, el bloqueo de inversiones extranjeras en infraestructuras sensibles, el ‘friend-shoring’ y una feroz pugna por el control de los minerales críticos. Nos asomamos a lo que los analistas consideran un retorno al realismo de las relaciones internacionales previo a la Segunda Guerra Mundial, donde la diplomacia estatal, el poder militar y el control territorial vuelven a dictar las reglas del juego.

El impacto de este giro ya ha transformado las cifras macroeconómicas globales. Si en 2016 el comercio bilateral entre Estados Unidos y China suponía más del 13% del comercio global estadounidense, para 2025 esa cuota se hundió hasta aproximadamente el 6,4%. Según datos del Banco Mundial, la caída de más de cinco puntos porcentuales de China en las importaciones estadounidenses entre 2017 y 2023 fue rápidamente absorbida por Vietnam, Taiwán, Canadá, México, India y Corea del Sur. Simultáneamente, el gigante asiático ha pivotado con fuerza: sus exportaciones a mercados emergentes y fronterizos se han duplicado desde 2015, alcanzando un valor de 1,6 billones de dólares (el 44% de sus exportaciones totales en 2024), consolidándose como el mayor socio comercial de más de 160 países. Frente a los temores occidentales ante este ‘China Shock 2.0’ liderado por los vehículos eléctricos y las renovables, desde la perspectiva emergente el saldo es diferente. Tal y como refleja el informe: “La rápida adopción de nuevas tecnologías y sistemas desde China probablemente sea un saldo positivo neto para muchos países en desarrollo”.
Fuente: Administración General de Aduanas de la República Popular China (GACC), 1 de agosto de 2026.

Paralelamente, los países en desarrollo están construyendo un sólido escudo frente a las grandes potencias al profundizar su propio mercado interno. Según el FMI, el comercio intra-emergentes ha escalado desde un ínfimo 5% del comercio global en 1990 hasta representar el 21% en 2024. Hoy en día, casi la mitad del comercio total de estos mercados se realiza entre ellos mismos (un 38% si excluimos a China), reduciendo de manera efectiva la exposición directa a las fluctuaciones de la demanda estadounidense e impulsando su cuota en el PIB mundial. Bajo este complejo entramado geoeconómico, el proceso de selección de países de arriba hacia abajo (top-down) cobra una importancia vital. Robeco destaca cinco mercados que están navegando este desorden con enfoques muy dispares:

México 

A pesar de las fricciones políticas históricas y presentes con su vecino del norte en materia de migración, recursos hídricos o drogas, la nación azteca se ha coronado como la gran historia de éxito del ‘nearshoring’. En 2023, y gracias al tratado USMCA, México desbancó a China como la mayor fuente de importaciones de bienes para Estados Unidos en más de dos décadas, llegando sus exportaciones a EE. UU. a representar el 48% de su PIB en 2025. El FMI calcula que alrededor del 45% de las ganancias exportadoras mexicanas recientes se derivan directamente de los aranceles impuestos a Pekín. Sin embargo, su relación con China requiere de un delicado equilibrio diplomático. México importa masivamente electrónica y componentes automotrices chinos para ensamblar y vender a EE. UU., pero frena la entrada de bienes terminados. En un movimiento estratégico para proteger su manufactura nacional y apaciguar a Washington, el gobierno implementó el 1 de enero de 2026 aranceles de hasta el 50% a más de 1.400 líneas de productos chinos. Dada esta hábil gestión comercial, la estrategia de renta variable de mercados emergentes de Robeco mantiene una pequeña posición sobreponderada en el país, permaneciendo muy atenta a la crucial revisión conjunta del USMCA prevista para 2026.

Vietnam 

El país asiático se ha erigido como el campeón indiscutible de la estrategia ‘China-plus-one’. Vietnam ha sabido caminar magistralmente por la fina línea de la rivalidad geopolítica, utilizando las barreras arancelarias para transformarse tanto en una ubicación de cadena de suministro alternativa como en un inmenso centro de transbordo para China, acumulando simultáneamente un superávit comercial masivo con Estados Unidos. Esta tremenda agilidad se tradujo en un espectacular salto del 41% en sus exportaciones a EE. UU. durante 2025. Su rápida modernización industrial, sumada a una demografía enormemente ventajosa y la aparición de empresas altamente rentables, ha captado la atención del capital global. Este hito se ha visto coronado por su reciente inclusión en un índice clave de mercados emergentes, lo que incrementará sustancialmente los flujos de inversión a través de vehículos pasivos y cimentará su peso en el universo inversor.

India 

Representando la máxima expresión de la neutralidad geoeconómica, Nueva Delhi ha acuñado el término ‘multialineación’ para definir su audaz política de relacionarse con todos en sus propios términos, sin subordinarse a nadie. Esta táctica le permite sostener su economía con petróleo ruso con descuento e importar sistemas de defensa de Moscú, mientras intenta profundizar la cooperación en semiconductores, espacio y seguridad con Estados Unidos. A la par, el país concluyó las negociaciones de un Acuerdo de Libre Comercio con la Unión Europea en enero de 2026 y mantiene sobre la mesa un pacto similar con EE. UU. El renacer manufacturero indio es imparable: en el segundo trimestre de 2025, los teléfonos inteligentes fabricados en India coparon el 44% de las importaciones estadounidenses, superando a China gracias a un asombroso aumento de producción del 240%. Aunque arrastra un fuerte déficit de bienes con Pekín en componentes electrónicos y renovables, su condición de quinta economía mundial la aísla de la dependencia extrema. Sin embargo, pese a este brillante horizonte geopolítico, Robeco mantiene actualmente una posición infraponderada debido a las continuas preocupaciones sobre las valoraciones bursátiles y la ausencia de catalizadores por los altos precios de la energía.

Brasil 

Al igual que India, el gigante sudamericano posee la escala económica y el peso político necesarios para forjar su propio camino a través de la multialineación. Actualmente, China es, con gran diferencia, su socio comercial hegemónico, devorando sus materias primas e inundando el país de manufacturas, mientras que el capital de Estados Unidos sigue siendo un motor insustituible para su inversión, manufactura avanzada, tecnología y finanzas. Lejos de estancarse en su tradicional rol de exportador de commodities, Brasil está diversificando su economía hacia la industria aeroespacial, la infraestructura y los sectores de consumo, apoyándose en mercados de capitales locales cada vez más profundos impulsados por reformas en las pensiones. Si bien los eternos desafíos fiscales persisten, el sector corporativo brasileño irradia una tremenda adaptabilidad. Para los inversores activos de Robeco, que mantienen una sobreponderación en el país, las turbulencias macroeconómicas han generado oportunidades de valoración muy atractivas que podrían cristalizar si mejora el panorama fiscal. Todas las miradas institucionales apuntan a las elecciones presidenciales de finales de octubre de 2026, aunque desde la gestora confían en que, dado el estrecho vínculo comercial con Pekín, Brasil mantendrá su rentable autonomía estratégica independientemente de quién ocupe el poder.

Argentina 

A pesar de la fuerte y declarada alianza política del presidente Javier Milei con Estados Unidos, la realidad comercial de Argentina cuenta una historia de no dependencia respecto a ninguna de las dos superpotencias. Washington fue determinante al facilitar un vital swap de divisas de 20.000 millones de dólares en octubre de 2025 (del cual se utilizaron y reembolsaron 2.500 millones), otorgando al gobierno el oxígeno necesario para continuar su programa de reformas; una intervención rápida y unilateral que habría sido impensable bajo el anterior orden institucional. Pero Argentina no ha quemado sus naves geoeconómicas: China sigue siendo un destino clave para sus recursos y ambos países acaban de renovar un monumental acuerdo bilateral de swap por 130.000 millones de yuanes (unos 19.000 millones de dólares) a cinco años. En el plano interno, la dolorosa desregulación de Milei busca devolver la credibilidad perdida por décadas de inflación y controles de capital. Y aunque el ajuste ha provocado daños colaterales, como un mayor endeudamiento del consumidor ante la bajada de la inflación y un repunte del contrabando derivado del nuevo régimen aduanero digital, la dirección de la política ha cambiado lo suficiente como para que Argentina deje de ser considerada un país en crisis perpetua. Las señales son tan alentadoras que la estrategia de Robeco ha abierto una pequeña exposición a este mercado, el cual, de implementar con éxito sus reformas, podría desbloquear un valor sustancial a largo plazo pese a seguir fuera de los índices de mercados emergentes.
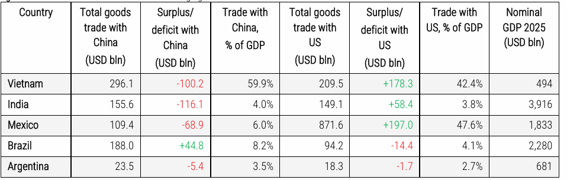
Fuente: Robeco, Perspectiva Económica Mundial del FMI, abril de 2026, Administración General de Aduanas de China, Oficina del Censo de EE. UU.

Implicaciones para el inversor: El fin del «café para todos»

Para los inversores, la principal conclusión de este análisis no es simplemente que haya que comprar activos emergentes aprovechando el desorden geopolítico. Al contrario, la fragmentación está disparando las divergencias entre países, sectores y empresas, lo que refuerza el argumento a favor de una gestión estrictamente activa. Hoy en día, la capacidad de un país para manejar simultáneamente sus relaciones con las grandes potencias, combinada con infraestructuras competitivas y acceso a recursos críticos, determina directamente su prima de riesgo estructural.

Pero la selección de países por sí sola ya no es suficiente. El entorno actual ha restado valor al domicilio corporativo como indicador de riesgo. Las compañías que operan dentro de un mismo país pueden tener niveles de exposición radicalmente opuestos a los aranceles, a la demanda de EE. UU. o a los componentes chinos sancionados. Para sobrevivir a esta transición, los inversores necesitan entender de forma granular dónde generan sus ingresos las empresas, de dónde obtienen sus insumos y cuánto dependen del apoyo gubernamental.

La ruptura del sistema comercial global no va a provocar una subida uniforme en las bolsas emergentes. Aquellos capaces de implementar una investigación bottom-up intensiva podrán asignar su capital hacia los grandes beneficiarios de la nueva geoeconomía, dejando fuera a aquellas empresas y naciones que, presas de la vulnerabilidad y la falta de credibilidad, corren el riesgo de quedarse irremediablemente rezagadas.
Global X pone en marcha un ETF sobre reactores modulares pequeños

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Global X ha puesto en marcha el ETF Global X Small Modular Reactor (SMRZ), que tiene como objetivo ofrecer una exposición específica a las empresas que diseñan, construyen y abastecen de combustible a los reactores modulares pequeños (SMR), unos reactores nucleares compactos que se fabrican en fábricas, se transportan a emplazamientos preseleccionados y se montan de forma individual o en grupos. Este ETF cotiza en Cboe BZX.

«El renacimiento nuclear no está por llegar. Ya está aquí», afirmó Pedro Palandrani, Head of Product Research & Development de Global X. «Este año, la Comisión Reguladora Nuclear de Estados Unidos aprobó la construcción del primer reactor modular pequeño comercial en el país. La inteligencia artificial (IA) es una parte importante de la demanda, pero no lo es todo. La red eléctrica necesita energía fiable las 24 horas del día, generada en el propio país, y creemos que los SMR podrían ser una de las pocas tecnologías capaces de proporcionarla a gran escala», añadió.

La Agencia Internacional de la Energía (AIE) prevé que la inversión en energía nuclear aumente a nivel mundial. Su escenario más conservador prevé que la inversión pase de 65.000 millones a 70.000 millones de dólares anuales, mientras que la capacidad nuclear mundial aumentará en más del 50%, hasta alcanzar casi 650 gigavatios (GW) en 2050.

Aunque es probable que los grandes reactores tradicionales atraigan la mayor parte de la inversión nuclear, la AIE afirma que los SMR están abocados a un rápido crecimiento. Los SMR, que se espera que coexistan con los reactores tradicionales, ofrecen menores costes iniciales, un despliegue más rápido y una mayor escalabilidad que las centrales nucleares tradicionales. La financiación de las centrales tradicionales ha resultado complicada debido a su escala, su intensidad de capital, los largos plazos de construcción y su complejidad técnica.

«Los SMR pueden parecer una novedad, pero la ingeniería no lo es», señaló Palandrani, que explicó que «la Armada de los Estados Unidos lleva utilizando reactores pequeños desde el USS Nautilus en 1954. Lo que ha cambiado son las políticas, el capital y la demanda, que ahora están alineados».

Como fondo de gestión activa, el SMRZ está diseñado para ofrecer una exposición concentrada a aproximadamente 15 empresas de los mercados desarrollados de todo el mundo y de determinados mercados emergentes. Para ser incluida, una empresa debe, por lo general, obtener al menos el 50% de sus ingresos totales del diseño, desarrollo, construcción o mantenimiento de SMR, o de los acuerdos de combustible y servicios vinculados directamente a dichos reactores, o cumplir los requisitos para ser considerada una empresa en fase de desarrollo.

CLOs: una forma mejor de acceder a los préstamos estructurados, según VanEck

  |   Por  |  0 Comentarios

IA en gestión de patrimonios
Canva

La creciente preocupación por el impacto de la inteligencia artificial (IA) en los prestatarios con una fuerte dependencia del software y en otros considerados en riesgo de sufrir su disrupción ha introducido una nueva fuente de volatilidad en el mercado de préstamos apalancados. La volatilidad de los tipos de interés continúa y, con la última subida, es probable que aumenten los costes de financiación, lo que afectará a los prestatarios de menor calidad. Las obligaciones de préstamos garantizados (CLO, por sus siglas en inglés) con calificación de inversión han absorbido dos años de tensión crediticia: un ciclo de impagos impulsado por los tipos de interés y, ahora, una rotación sectorial vinculada a la IA.

Las tasas de impago se normalizan tras el ciclo de tensión

A julio de 2026, la tasa de impago de los préstamos apalancados se sitúa en el 1,33%. Si se incluyen los canjes de deuda en situación de dificultad, alcanza el 2,32%. Ambas cifras se encuentran por debajo de las medias históricas.

En el punto máximo del ciclo de tensión de 2023-2025, los impagos de préstamos, incluidos los canjes en situación de dificultad, rondaron el 4,5%. Los inversores en fondos de préstamos absorbieron directamente esas pérdidas, mientras que los inversores en tramos de CLO con calificación de inversión no sufrieron ese impacto y vieron cómo los diferenciales se reducían hasta la volatilidad del «Día de la Liberación», en abril de 2025.

Índices de cobertura: qué significa para los inversores en CLO

Los índices de cobertura también se han comprimido. La relación entre el EBITDA —beneficios antes de intereses, impuestos, depreciaciones y amortizaciones— y los gastos por intereses descendió de aproximadamente 5,5 veces en 2022 a unas 4,1 veces en el segundo trimestre de 2026.

Este retroceso se explica porque, durante el ciclo de endurecimiento monetario, los gastos por intereses aumentaron más rápidamente que los ingresos de explotación para muchos prestatarios con tipos de interés variables. Con un margen menor entre el flujo de caja operativo y el servicio de la deuda, la selección de emisores cobra más importancia que hace cuatro años.

Para los inversores que invierten directamente en préstamos apalancados, un prestatario que no puede hacer frente al servicio de su deuda supone una pérdida directa. En los CLO, esa misma presión afecta a una estructura que incorpora capas de protección entre el inversor y el prestatario antes de que el capital corra riesgo.

¿Cómo están afectando la disrupción provocada por la IA y la subida de los tipos de interés a las carteras de CLO?

El obstáculo más inmediato es específico del sector. Tanto la disrupción provocada por la IA como la subida de los tipos de interés ejercen presión sobre los prestatarios de todo el mercado crediticio.

La IA afecta a empresas de distintos sectores cuyos modelos de negocio se consideran en riesgo, no solo a las dedicadas exclusivamente al software. Tanto el mercado de préstamos apalancados como los CLO tienen una exposición aproximada de entre el 10% y el 15% al subsector de servicios y software, por lo que ambos están expuestos al mismo riesgo subyacente.

La diferencia radica en cómo ese riesgo repercute en los inversores. Con unos índices de cobertura reducidos, un menor colchón a nivel de los prestatarios y tipos de interés más altos, la composición de las carteras y la gestión activa resultan hoy más determinantes que en 2022.

Las protecciones estructurales de los CLO

Las estructuras de los CLO incorporan múltiples capas de protección, una característica que los últimos cuatro años de tensiones crediticias han puesto a prueba.

Los impagos en los tramos de CLO con calificación de inversión han sido prácticamente inexistentes desde la creación de esta clase de activos. Los tramos con calificación AAA nunca han registrado un impago, ni siquiera en 2008, cuando los impagos de los préstamos apalancados alcanzaron aproximadamente el 15%, durante la pandemia de COVID-19 o en el ciclo de tensión impulsado por los tipos de interés de 2023-2025.

En los tramos con calificación BBB, se estima que entre el 9% y el 13% de la cartera de préstamos de un CLO tendría que entrar en impago durante cinco a siete años consecutivos antes de que se perdiera el primer dólar de capital. Esto equivale a entre tres y cuatro veces la media anual histórica, mantenida durante varios años. Históricamente, ese escenario no se ha producido.

Los gestores ajustan sus carteras ante el riesgo de la IA

Aunque el riesgo de impago no es la principal preocupación para los CLO con calificación de inversión, los inversores están expuestos al riesgo de diferencial y al de rebaja de calificación. La disrupción provocada por la IA es actualmente uno de los riesgos más comentados, y los datos muestran que los gestores están respondiendo con rapidez.

Según el análisis de carteras de CLO de J.P. Morgan correspondiente a agosto de 2026, que abarca aproximadamente el 83% del universo de CLO, los gestores redujeron su sobreponderación en el sector del software desde 113 puntos básicos por encima del índice en abril hasta un nivel prácticamente neutral en julio.

Dentro del sector, vendieron posiciones en los valores más afectados y reorientaron sus inversiones hacia segmentos del mercado con mejor rendimiento. El posicionamiento crediticio general también refleja una gestión más conservadora, con recortes significativos en las posiciones de menor calificación y en mayor dificultad.

El comportamiento de los CLO durante las caídas del mercado

Históricamente, los CLO han obtenido resultados relativamente buenos durante las caídas del mercado. Los datos de cinco episodios de tensión desde la década de 2010 —el taper tantrum de 2013, el colapso del petróleo de 2015-2016, el cuarto trimestre de 2018, la pandemia de COVID-19 y la venta masiva provocada por la inflación de 2022— respaldan esta tendencia.

A lo largo de esos períodos, los CLO con calificación de inversión registraron una caída máxima media del 2,74%, frente al 5,49% de los préstamos apalancados.

La tesis de 2022 sostenía que los CLO ofrecían una forma estructuralmente superior de acceder a los préstamos apalancados. Dos años de tensiones en los tipos de interés, un ciclo de impagos, una rotación sectorial impulsada por la IA y nuevas subidas de los tipos han puesto a prueba esa tesis. Los tramos de CLO con calificación de inversión han atravesado estos episodios, mientras los gestores activos ajustan sus carteras en tiempo real.

Desde septiembre de 2022 hasta agosto de 2026, los CLO con calificación de inversión y los CLO mezzanine registraron mejores rentabilidades ajustadas al riesgo, medidas por el índice de Sharpe, que los préstamos apalancados. Los CLO mezzanine también obtuvieron una rentabilidad total superior: del 10,03%, frente al 8,13% de los préstamos.

La oferta de ETF y fondos CLO de VanEck

La estructura de tipo variable sigue siendo una característica relevante en un contexto de cambios en los tipos de interés, a la que se suman las protecciones estructurales que históricamente ha ofrecido esta clase de activos.

VanEck se asoció con MetLife Investment Management para lanzar dos ETF de CLO gestionados activamente. El ETF CLO de VanEck (CLOI) ofrece exposición a CLO de tipo variable con calificación de inversión, mientras que el ETF CLO AA-BB de VanEck (CLOB), lanzado en septiembre de 2024, proporciona acceso gestionado activamente a tramos mezzanine de CLO para inversores que buscan una mayor rentabilidad dentro de esta estructura.

Ambos fondos se benefician de las décadas de experiencia de MetLife Investment Management como gestora de CLO, inversora en tramos de CLO y especialista en financiación apalancada.

En 2026, VanEck también lanzó su primer fondo de intervalos, el VanEck CLO Opportunities Fund, que invierte principalmente en tramos de capital y deuda de CLO con calificación BBB o inferior.

Para el informe completo, leer aquí.

Este contenido está destinado únicamente para fines educativos. Tenga en cuenta que la disponibilidad de los productos mencionados puede variar según el país, y se recomienda verificar con su bolsa de valores local.

Tribuna de Nicolas Fonseca (Product Manager) y William Sokol (director of Product Management)

State Street IM amplía su gama de ETFs sectoriales para consolidar sus casi 30 años de liderazgo en el sector

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

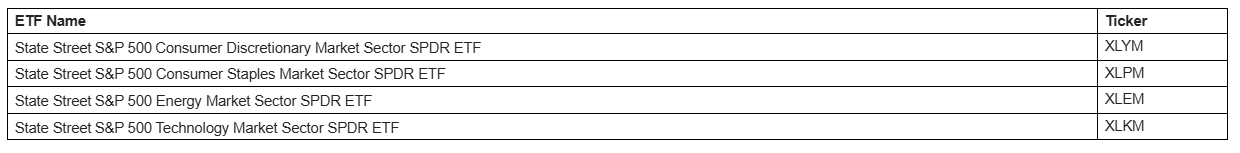
State Street Investment Management ha anunciado el lanzamiento de cuatro nuevos ETFs State Street S&P 500 Market Sector SPDR, por lo que la firma amplía la gama de fondos cotizados sectoriales. La empresa fue pionera en crear este tipo de vehículos hace casi 30 años.

Los nuevos fondos amplían la gama de inversiones sectoriales de State Street Investment Management con exposiciones rentables diseñadas para inversores que tienen en cuenta los índices de referencia, creadores de carteras modelo y gestores de asignación de activos que buscan exposiciones sectoriales que se ajusten más fielmente a la composición de los índices de referencia sectoriales del S&P 500 ponderados por capitalización bursátil.

La nueva gama está diseñada para replicar los índices sectoriales del S&P 500 ponderados por capitalización bursátil, que no limitan la ponderación de cada empresa, reflejando así el peso total de las empresas más grandes de cada sector.

Cada fondo asigna sus activos principalmente al ETF State Street Select Sector SPDR correspondiente, a acciones individuales del índice subyacente del fondo y/o a derivados, mediante un proceso de inversión basado en reglas diseñado para ayudar al fondo a replicar más fielmente la evolución de su índice subyacente ponderado por capitalización bursátil. Los ETF Select Sector SPDR correspondientes incluyen: Consumo discrecional (XLY); Consumo básico (XLP); Energía (XLE); y Tecnología (XLK).

«State Street contribuyó a crear la categoría de ETFs sectoriales hace casi tres décadas, y desde entonces los inversores han cambiado considerablemente su forma de utilizar los sectores», afirmó Anna Paglia, directora comercial de State Street Investment Management. «Hoy en día, los sectores se utilizan cada vez más como elementos básicos en la asignación de activos y las carteras modelo. Estos nuevos ETF ofrecen a los inversores otra forma de poner en práctica sus perspectivas, con una exposición diseñada para reflejar más fielmente la ponderación por capitalización bursátil de los índices sectoriales del S&P 500», añade Paglia.

State Street Investment Management lanzó en 1998 la primera gama de ETFs sectoriales del mundo y, desde entonces, ha creado una franquicia global de ETFs sectoriales que asciende a casi 400.000 millones de dólares. [1]

En la actualidad, la firma ofrece varios enfoques complementarios para la inversión sectorial. Entre los fondos cotizados sectoriales de State Street, los ETFs de renta premium sectorial y los nuevos ETFs de sectores de mercado, los inversores pueden elegir soluciones diseñadas para diferentes objetivos de cartera, como la liquidez y la exposición diversificada, la generación de ingresos o una mayor alineación con los índices de referencia sectoriales ponderados por capitalización bursátil.


[1] Los ETFs sectoriales de State Street y los ETFs Sector Premium Income de State Street contaban con un total de 393.600 millones de dólares en activos bajo gestión a 31 de agosto de 2026.

IA en asesoría financiera: el motor tecnológico que impulsa las inversiones en México

  |   Por  |  0 Comentarios

Foto cedidaGBM Advisors

La planeación financiera y las inversiones en México atraviesan una de las transformaciones más importantes en las últimas décadas. En un entorno económico cambiante, la adopción de la inteligencia artificial se ha convertido en un gran aliado del sector, según destacó la firma financiera local GBM.

Históricamente, uno de los principales retos para fortalecer la cultura financiera y acercar las inversiones a más personas en el país ha sido lograr que invertir sea más sencillo. En este camino, la digitalización ha sido una herramienta clave para agilizar procesos y derribar barreras que durante años limitaron la participación de más personas en los mercados.

Hoy, señalaron, esa transformación está dando un paso adelante con la inteligencia artificial. Cada vez más asesores financieros incorporan estas herramientas para automatizar tareas operativas, simplificar procesos y reducir el tiempo destinado a labores administrativas.

El impacto potencial es relevante. De acuerdo con estimaciones de Boston Consulting Group (BCG), la incorporación de inteligencia artificial podría liberar entre el 20% y el 55% del tiempo que los asesores dedican a tareas operativas, permitiéndoles enfocarse en la relación con sus clientes y en el crecimiento de su negocio.

Además, cuando estas herramientas se integran de manera efectiva en su práctica, BCG estima un potencial incremento de hasta 20% en sus ingresos. En este sentido, de acuerdo con GBM Advisors, la unidad de negocio de GBM enfocada en impulsar la profesionalización de la asesoría financiera en México: “La inteligencia artificial no busca reemplazar al asesor financiero, sino convertirse en un aliado que potencie sus capacidades. Al simplificar procesos y asumir parte de la carga operativa, la tecnología permite que el asesor dedique más tiempo a aquello que ninguna herramienta puede sustituir: escuchar, generar confianza, comprender las necesidades de cada persona y acompañarla en la toma de decisiones para alcanzar sus metas financieras”.

Esta evolución fue uno de los temas centrales de la cuarta edición de Pioneros 2026, el evento de asesoría financiera organizado por GBM Advisors, en donde una variedad de expertos analizaron cómo la tecnología y la inteligencia artificial están redefiniendo la profesión y qué nuevas herramientas pueden aprovechar los asesores para fortalecer su práctica y ofrecer mayor valor a sus clientes.

Según concluyeron en su nota, en un entorno en el que la tecnología avanza rápidamente, el reto ya no es elegir entre inteligencia artificial o asesoría humana, sino entender cómo ambas pueden complementarse. La tecnología aporta eficiencia, análisis y nuevas capacidades; el asesor, criterio, experiencia, confianza y una comprensión de las necesidades de cada cliente, recalcaron.

BBVA ficha a Juan Carlos Salazar para su negocio de wealth management en Colombia

  |   Por  |  0 Comentarios

Juan Carlos Salazar BBVA LINKEDIN
LinkedInJuan Carlos Salazar, gerente regional de Global Wealth de BBVA Colombia

Después de una década y media en la rama colombiana de Itaú, Juan Carlos Salazar tiene una nueva residencia profesional. El ejecutivo fue reclutado por BBVA Colombia con un cargo de alcance regional.

Salazar tomó recientemente las funciones de gerente regional de Global Wealth en la compañía, según informó recientemente a su red profesional de LinkedIn.

Ahí, lleva consigo sus 17 años en la industria financiera, que desarrolló principalmente en distintos cargos dentro del grupo Itaú, tanto en el mercado colombiano como en el panameño.

Anteriormente, se desempeñó como gerente nacional de Private Bank e Inversión, cargo que ocupó durante un año. Antes de eso, lideró otra área, como gerente nacional de Grandes Empresas. También trabajó como gerente nacional de Itaú Panamá, gerente comercial del Latam Desk y gerente comercial corporativo, entre otros puestos.

Esta contratación llega en un momento en que BBVA está reformulando su propuesta de gestión patrimonial en Colombia. Hace una semana la firma lanzó la marca Global Wealth para el segmento de altos patrimonios.

Junto con este cambio de identidad, la firma reorganizó su banca privada en tres segmentos específicos. En el nuevo esquema, la categoría premium apunta a personas en la etapa de construcción de patrimonio; private banking está dedicada a la expansión y consolidación; y el nuevo segmento UHNW, para los mayores patrimonios.

Una nueva era: el esquema de emisiones simplificadas apunta a revitalizar el mercado mexicano

  |   Por  |  0 Comentarios

Foto cedida

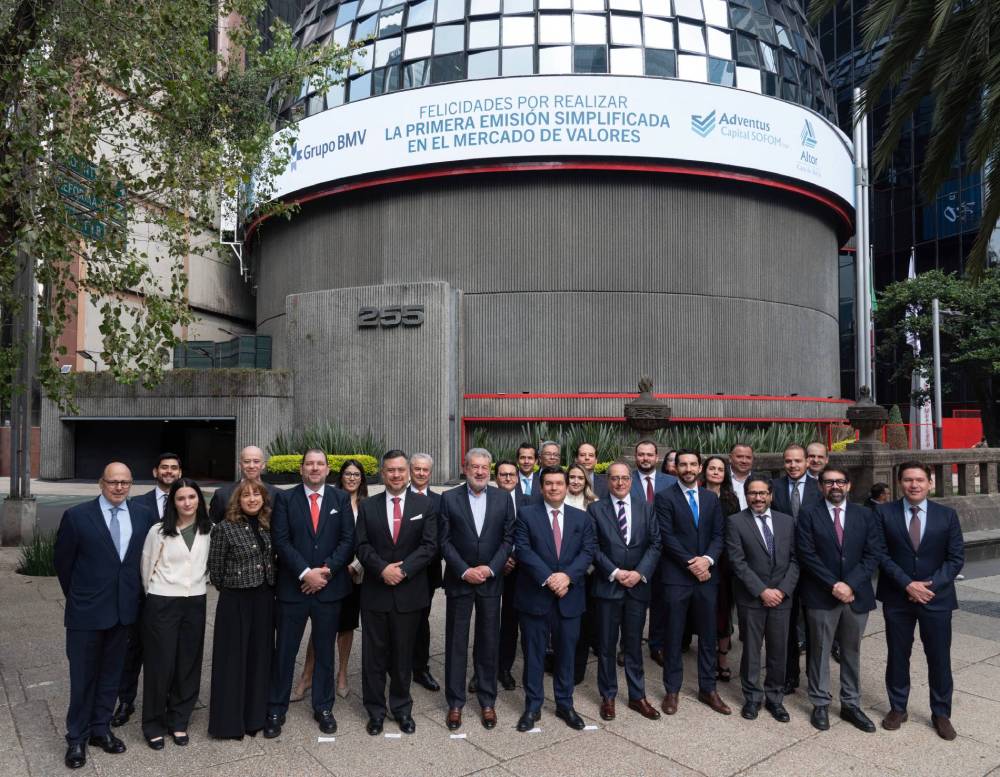
El campanazo que resonó en la Bolsa Mexicana de Valores (BMV) el pasado 15 de octubre podría terminar siendo recordado como algo más que la celebración de una colocación. La operación de Adventus Capital, una sociedad financiera de objeto múltiple (Sofom) que consiguió financiarse por 560 millones de pesos (alrededor de 31,1 millones de dólares), mediante el nuevo esquema de inscripción simplificada, materializó una reforma que durante casi tres años había permanecido a la espera de su primera prueba en el mercado.

La escena tuvo un significado particular para una industria que busca ampliar su base de emisoras y recuperar dinamismo. Por primera vez, una empresa completó una emisión bajo el régimen simplificado, con Altor Casa de Bolsa como participante central de la operación. El proceso de listado se realizó en aproximadamente cuatro semanas, frente a los más de cuatro meses que, en promedio, puede requerir un procedimiento tradicional, de acuerdo con la BMV.

La diferencia no es menor. En un mercado donde el tiempo, los costos de estructuración y las exigencias regulatorias pueden convertirse en barreras de entrada, reducir el recorrido para obtener financiamiento bursátil puede cambiar la ecuación para empresas que hasta ahora consideraban que la Bolsa era una opción demasiado compleja o costosa.

La operación de Adventus, por tanto, pone a prueba una de las apuestas más relevantes de la reforma financiera aprobada en 2023: hacer del mercado de valores una alternativa más accesible para un universo mayor de compañías. La pregunta que queda abierta es si esta primera emisión marcará el comienzo de una nueva etapa o si será un caso excepcional en un mercado que necesita muchas más operaciones para recuperar profundidad y amplitud.

De la reforma a la primera operación

La modificación de la Ley del Mercado de Valores y de la legislación relacionada con los fondos de inversión buscó ampliar las posibilidades de acceso al financiamiento bursátil mediante mecanismos de inscripción simplificada. El objetivo es reducir tiempos, costos y cargas administrativas, sin eliminar las condiciones necesarias para proteger a los inversionistas.

El cambio llega en un momento relevante. El mercado mexicano necesita atraer nuevas empresas, diversificar los instrumentos disponibles y ampliar las fuentes de financiamiento de la economía. Durante años, los procesos de colocación y las exigencias asociadas con una oferta pública han representado obstáculos para compañías que, aun con necesidades de capital, no encuentran viable acudir a la Bolsa.

La primera emisión simplificada convirtió esa promesa regulatoria en una operación concreta. Adventus Capital colocó certificados bursátiles fiduciarios de largo plazo por 560 millones de pesos, respaldados por activos subyacentes vinculados con derechos de cobro de un crédito otorgado al estado de Michoacán y con títulos de respaldo de FIRA.

La estructura contempla que hasta 90% de los activos subyacentes corresponda a créditos a entidades federativas y que al menos 10% esté integrado por títulos de respaldo de FIRA. La emisión recibió una calificación de AAA/M (e), con perspectiva estable, por parte de PCR Verum.

El detalle importa porque muestra que el nuevo régimen no necesariamente implica operaciones pequeñas ni estructuras financieras elementales. También puede utilizarse para diseñar instrumentos respaldados por activos identificables y con mecanismos de pago definidos, siempre bajo las condiciones regulatorias correspondientes.

En este caso, la operación se concretó con Altor Casa de Bolsa como fiduciario emisor, mientras Adventus Capital actuó como fideicomitente y administrador. La colocación representa el primer resultado tangible de un mecanismo que pretende ampliar las alternativas de financiamiento para las empresas mexicanas.

Menos tiempo, menores costos

Uno de los argumentos más importantes a favor del nuevo esquema es económico. El tiempo requerido para acceder al mercado no es solamente una cuestión administrativa: también incide en los costos de estructuración, la planeación financiera y la oportunidad con que una empresa puede obtener recursos.

Fernando Aportela, director general de Altor Casa de Bolsa, destacó durante el evento que la primera emisión simplificada registró costos inferiores a los de una operación convencional. Según sus declaraciones, el ahorro fue de al menos 20%, pese a tratarse de la primera colocación realizada bajo el nuevo régimen; incluso pudo haber alcanzado 30% si se hubieran aprovechado plenamente las reducciones disponibles.

La comparación debe considerar las particularidades de cada emisión, pero el dato ofrece una primera referencia sobre el potencial del mecanismo. Si los ahorros se mantienen en operaciones posteriores, la inscripción simplificada podría modificar las condiciones bajo las cuales algunas empresas evalúan el acceso al financiamiento bursátil.

La reducción de tiempos también tiene implicaciones. Un procedimiento que se resuelve en semanas, en lugar de meses, permite a los emisores planear con mayor certidumbre y disminuye el tiempo durante el cual una operación permanece sujeta a los trámites necesarios para llegar al mercado.

Sin embargo, la velocidad por sí sola no garantiza que una empresa encuentre inversionistas, obtenga condiciones atractivas o consiga financiamiento recurrente. Para que el modelo funcione será necesario que las ventajas administrativas se traduzcan en emisiones viables, con información suficiente, estructuras sólidas y una demanda efectiva por parte de los compradores de valores.

El reto de ampliar el universo de emisoras

La verdadera dimensión de la reforma no se medirá por los 560 millones de pesos colocados por Adventus, sino por su capacidad para atraer a otras compañías. El mercado mexicano necesita que más empresas consideren la Bolsa como una opción real para financiar proyectos, ampliar operaciones y diversificar sus fuentes de recursos.

En ese terreno, las pequeñas y medianas empresas constituyen uno de los públicos potenciales del esquema, aunque no serán necesariamente las únicas beneficiadas. Las Sofomes y otras compañías que puedan cumplir con las condiciones aplicables también podrían encontrar una vía para estructurar operaciones que antes resultaban menos atractivas por sus costos o complejidad.

La participación de las casas de bolsa será determinante. Además de estructurar y acompañar las emisiones, deberán identificar empresas con capacidad de acceder al mercado, evaluar sus necesidades financieras y diseñar instrumentos compatibles con el apetito de los inversionistas.

También será indispensable que estos últimos encuentren razones para participar. Un régimen más ágil puede aumentar la oferta de valores, pero la profundidad del mercado depende igualmente de la confianza, la calidad crediticia de los emisores, la transparencia de la información y la existencia de una base de compradores dispuestos a financiar las operaciones.

En otras palabras, facilitar la entrada es una condición necesaria, pero no suficiente. El mercado tendrá que demostrar que puede conectar de manera sostenida las necesidades de capital de las empresas con los recursos de los inversionistas.

Simplificar sin debilitar la confianza

La ampliación del acceso bursátil plantea otra condición: reducir las barreras de entrada sin sacrificar los estándares de información y protección al inversionista.

Durante la ceremonia, Fernando Fernández, titular de la Unidad de Banca, Valores y Ahorro de la Secretaría de Hacienda, sostuvo que simplificar no significa reducir los estándares del mercado, sino eliminar barreras y minimizar costos preservando la calidad de la información y la protección de quienes invierten.

El mensaje es relevante porque la expansión del mercado no puede descansar exclusivamente en procedimientos más rápidos. La credibilidad de las emisiones, la claridad de sus riesgos y el cumplimiento de las obligaciones de información serán fundamentales para que los inversionistas incorporen estos instrumentos a sus decisiones.

Ángel Cabrera, presidente de la Comisión Nacional Bancaria y de Valores (CNBV), también destacó la necesidad de avanzar hacia una mayor democratización del financiamiento bursátil y de ampliar el papel de la Bolsa como alternativa para las empresas.

La tarea de las autoridades será mantener un marco regulatorio que permita agilizar los procesos sin debilitar la supervisión. Para los intermediarios y emisores, el desafío será demostrar que el nuevo mecanismo puede operar de manera consistente, más allá del entusiasmo que acompaña a una primera colocación.

Una nueva etapa, todavía por construir

La emisión de Adventus Capital ofrece una primera señal de que el mercado mexicano puede abrir una puerta que durante años permaneció estrecha para numerosas empresas. La reducción del plazo de inscripción a unas cuatro semanas y los ahorros reportados en costos muestran que el nuevo régimen tiene posibilidades concretas de modificar la experiencia de acudir a la Bolsa.

Pero una operación pionera no transforma por sí misma un mercado. El siguiente paso será comprobar si aparecen nuevos emisores, si las casas de bolsa consiguen construir una cartera de operaciones y si los inversionistas responden con suficiente demanda para sostener el crecimiento.

El éxito también deberá medirse por la diversidad de empresas que logren financiarse, los recursos que movilice el esquema y la continuidad de las colocaciones. No bastará con que las emisiones sean más rápidas: deberán ser útiles para las empresas, atractivas para los inversionistas y compatibles con un mercado confiable.

La primera emisión simplificada ya superó la prueba de llevar el mecanismo de la regulación a la práctica. Ahora comienza una etapa más exigente: convertir la excepción en una práctica recurrente.

Si el esquema logra ese objetivo, el campanazo de Adventus Capital podrá recordarse como el inicio de una nueva era para el mercado de valores mexicano. No porque una sola colocación haya resuelto sus problemas estructurales, sino porque demostró que una de sus barreras de acceso puede reducirse y que existe una vía para acercar a más empresas al financiamiento bursátil.

La oportunidad está abierta. La dimensión del cambio dependerá de lo que ocurra después de la primera emisión.

José Corena (MFS): “Una máquina no puede comprender una relación entre un asesor y un cliente que puede haberse construido durante 30 años”

  |   Por  |  0 Comentarios

Foto cedida

La incertidumbre macroeconómica y geopolítica, unas tasas de interés que se han mantenido altas durante más tiempo del previsto y la elevada concentración de los índices están poniendo a prueba tanto a los inversionistas como a sus asesores. Ahora, la inteligencia artificial añade una nueva fuente de ruido a la relación entre ambos: “Y los clientes realmente están escuchando a la IA”, advierte José Corena, Director General (Managing Director) para las Américas de MFS Investment Management. En una entrevista exclusiva con Funds Society, Corena explica por qué es poco probable que los inversionistas latinoamericanos pierdan su preferencia por la renta fija y por qué las preocupaciones relacionadas con la liquidez sugieren que los mercados privados podrían haber alcanzado ya su punto máximo: “Probablemente ya hemos visto un techo en el crédito privado y el capital privado”.

Corena también defiende la gestión activa y destaca MFS Meridian Funds – Contrarian Capital Fund y la gama Blended Research de la firma, que combina el análisis fundamental con el cuantitativo. Asimismo, aborda la expansión de la oferta de ETF activos de MFS y los requisitos para incorporar nuevos productos a las plataformas de distribución.

Por último, reflexiona sobre un año de cambios en el equipo regional de MFS, que tiene presencia en Chile, Uruguay, Brasil, Colombia, Miami, Nueva York, Texas y la costa oeste de Estados Unidos, y explica por qué contar con profesionales sobre el terreno sigue siendo un elemento central de su estrategia.

Con mercados tan complejos, ¿qué están pidiendo realmente los clientes?

Es sencillo: no quieren perder dinero. Suena simple, pero los mercados se han vuelto mucho más complejos. La fragmentación geopolítica está transformando las decisiones comerciales y de inversión, las tasas de interés se han mantenido altas durante más tiempo del previsto y un pequeño grupo de acciones domina actualmente los principales índices. Cuando una parte tan importante del mercado depende de tan pocas compañías, invertir en un índice no constituye necesariamente el refugio seguro que parece. En este contexto, el análisis, la selección rigurosa de activos y una diversificación real adquieren mucha más importancia.

A esto se suma la IA, que añade otra capa de ruido a la relación entre los asesores, sus equipos y sus clientes. Y los clientes realmente están escuchándola.

Los inversionistas latinoamericanos siempre han mostrado una marcada preferencia por la renta fija. ¿Sigue estando justificada?

Sin duda. Los inversionistas latinoamericanos siempre tendrán una especial afinidad por la renta fija, y hoy esta clase de activos les ofrece buenas razones para mantenerla. Después de años de tasas de interés cercanas a cero, los bonos vuelven a ofrecer algo que los inversionistas casi habían olvidado: ingresos significativos. Para los clientes, la combinación de ingresos, diversificación y liquidez resulta difícil de ignorar.

Algunos inversionistas han buscado esos ingresos en el crédito privado. Sin embargo, creo que probablemente ya hemos visto un pico tanto en el private credit como en el private equity. Cada vez más clientes se preguntan qué compensación reciben realmente a cambio de inmovilizar su capital durante siete o diez años y, en nuestra opinión, la prima por iliquidez se ha ido reduciendo. En cambio, el crédito negociado en los mercados públicos ofrece rendimientos atractivos y fundamentos sólidos, además de permitir recuperar el dinero cuando se necesita.

Esto no significa que se pueda invertir en renta fija sin analizar cuidadosamente los activos. No todos los emisores tienen la misma solidez, por lo que el análisis y una selección rigurosa del crédito marcan una diferencia importante. Además, cada país tiene sus propias dinámicas. En México, los inversionistas institucionales cuentan con numerosas oportunidades en el mercado local de renta fija, mientras que la reforma del sistema de pensiones en Chile podría aportar mayor flexibilidad a la asignación de activos. Sin embargo, en toda la región existe un objetivo común: obtener ingresos confiables sin renunciar a la liquidez.

MFS apuesta firmemente por la gestión activa. ¿Cómo están respondiendo al avance de la gestión pasiva?

Somos una gestora global con más de 100 años de historia y una firme apuesta por los mercados públicos. No invertimos en activos alternativos, crédito privado ni capital privado. En cambio, nos concentramos en aquello que mejor sabemos hacer: gestionar activamente inversiones en renta variable y renta fija de los mercados públicos, asignando el capital de manera responsable y con una perspectiva siempre orientada al largo plazo.

Dicho esto, reconocemos que los inversionistas tienen distintas opciones, tanto entre la gestión activa y la pasiva como entre los vehículos de inversión, desde los fondos mutuos tradicionales hasta el creciente segmento de los ETF activos. Lanzamos nuestros primeros ETF activos en Estados Unidos en diciembre de 2024 y actualmente contamos con 13 productos, que abarcan renta variable estadounidense e internacional, así como renta fija. La acogida ha sido muy positiva: los activos bajo gestión superan los US$3.000 millones y la estrategia de compensación de ganancias de capital mediante la realización de pérdidas fiscales (tax-loss harvesting) ha sido uno de los principales motores de la demanda.

La gestión activa llegó para quedarse, aunque cada vez convive más con estrategias de bajo error de seguimiento (tracking error), ETF activos y productos pasivos. Las Magnificent Seven han tenido un desempeño extraordinario, pero eso no significa que las otras 493 compañías del S&P 500 carezcan de potencial. La concentración no dura para siempre. Surgen nuevos competidores y la IA está reduciendo las barreras de entrada, lo que podría acelerar este proceso. A medida que el liderazgo del mercado se amplíe, los gestores activos estarán bien posicionados para identificar a la próxima generación de compañías líderes.

¿Qué estrategias están destacando este año?

Hay dos en particular que, a primera vista, difícilmente podrían ser más diferentes. Y precisamente ahí reside su valor: una invierte allí donde otros inversionistas temen hacerlo; la otra busca asegurarse de que no pasemos por alto lo que el mercado no ha reconocido.

MFS Meridian Funds – Contrarian Capital Fund se basa en una realidad sencilla: los mercados cambian, pero la naturaleza humana no. Cuando una compañía atraviesa dificultades —por un error de gestión, un problema en la cadena de suministro o una caída cíclica que se confunde con un deterioro estructural—, el miedo se impone y los inversionistas venden antes de analizar la situación. En esos momentos, empresas perfectamente sólidas pueden terminar cotizando muy por debajo de su valor. Nuestros gestores de portafolio, Anne-Christine Farstad y Zahid Kassam, afrontan esa incomodidad en lugar de evitarla. Como suelen decir, se compra allí donde más duele.

Comprar acciones baratas es la parte fácil; la verdadera habilidad consiste en distinguir entre un contratiempo temporal y un problema permanente. No invertimos buscando certezas, sino evaluando probabilidades. Cuanto menor sea el precio que pagamos, menos cosas tienen que salir bien para obtener un resultado favorable, por lo que contar con un margen de seguridad es innegociable. También lo es disponer de un balance sólido, que dé a la compañía tiempo para corregir lo que ha salido mal. Cuando la situación se estabiliza y los fundamentos vuelven a quedar en evidencia, creemos que el precio de la acción puede recuperarse.

El resultado es un portafolio concentrado, construido mediante la selección individual de acciones y sin tener en cuenta las ponderaciones del índice de referencia. Cabe destacar que actualmente no tiene exposición al sector tecnológico, y eso no es casualidad. La tecnología es una de las apuestas favoritas del mercado, como reflejan sus valoraciones. No hay nada de contracorriente en pagar precios elevados por activos que todo el mundo ya posee. Aun así, desde su lanzamiento en noviembre de 2024, el fondo ha superado a su índice de referencia, el MSCI World Value Index, y ha rebasado los US$1.000 millones en activos en menos de dos años.

Blended Research sigue una vía muy diferente para alcanzar el mismo objetivo: generar alfa para los clientes. Cada acción recibe dos evaluaciones independientes: una de nuestros analistas fundamentales y otra de nuestros modelos cuantitativos. Nos concentramos en las acciones que se encuentran en la intersección de ambos análisis, es decir, aquellas que reciben una valoración positiva de los dos.

Los modelos cuantitativos suelen destacar cuando los mercados están impulsados por el momentum o la inercia de los precios; el análisis fundamental cobra mayor relevancia cuando ese impulso pierde fuerza. La combinación de ambos enfoques permite integrar el criterio humano con la disciplina de los modelos y analizar un universo mucho más amplio de valores. Mucho antes de que la IA se convirtiera en un tema recurrente en las salas de juntas, ya combinábamos el trabajo de profesionales y modelos. Lanzamos nuestra primera estrategia Blended Research en 2001, por lo que contamos con 25 años de experiencia en esta metodología. Son dos caminos distintos que responden a una misma convicción: en los mercados actuales, caracterizados por una elevada concentración, las mejores oportunidades suelen encontrarse allí donde la mayoría no está mirando.

La asesoría basada en honorarios está creciendo en la gestión patrimonial en Estados Unidos. ¿Está siguiendo América Latina la misma tendencia?

En el negocio offshore de Estados Unidos, que atiende a clientes no estadounidenses, los asesores reconocen cada vez más las ventajas del modelo de asesoría basado en honorarios. Se están formando equipos más grandes porque están construyendo negocios con una perspectiva de largo plazo, centrados en la planificación patrimonial intergeneracional y no en transacciones individuales.

Los cambios generacionales y tecnológicos hacen que los asesores necesiten tiempo para construir relaciones con sus clientes y con sus familias. Sin embargo, el modelo transaccional no va a desaparecer. Espero que ambos modelos convivan: algunos clientes preferirán una relación de asesoría continua y otros no, y podemos atender a ambos.

El Cono Sur afronta una transición particularmente difícil del corretaje hacia el modelo de asesoría, y sería complicado alcanzar los niveles de penetración de este último que existen en Estados Unidos, dadas las características del ecosistema independiente. Los brókers independientes dependen de las comisiones recurrentes de distribución (trailers) o de las retrocesiones como remuneración por sus servicios de asesoría. Además, no cuentan con la escala ni con el tiempo necesarios para trabajar con 15, 20 o 25 gestoras de fondos, por lo que suelen concentrarse en cinco o diez. Su modelo incorpora algunos elementos de asesoría, pero no constituye una verdadera asesoría basada en honorarios.

¿Cómo logran incorporar nuevos productos a esas plataformas?

Contamos con un equipo especializado de relationship managers que trabaja con nuestras plataformas nacionales de Estados Unidos, internacionales y globales. Las plataformas se han vuelto más selectivas. Muchos productos fueron aprobados hace 20 o 25 años, por lo que las firmas ya cuentan con una oferta amplia que deben revisar. La pregunta ahora es sencilla: ¿qué diferencia a un producto nuevo lo suficiente como para justificar su incorporación?

En el segmento independiente, plataformas como Insigneo —uno de nuestros mayores clientes en América Latina— tienen una gran importancia. Insigneo se ha mostrado relativamente abierta a incorporar nuevos productos. Lanzar estrategias en el Cono Sur también puede ayudarnos a alcanzar una mayor escala, lo que, a su vez, refuerza los argumentos a favor de esos productos ante los clientes de Estados Unidos. Tenemos algunas estrategias diferenciadas que llegarán al mercado y esperamos que alcancen la masa crítica necesaria para ser aprobadas por las plataformas.

Ha sido un año de cambios para su equipo regional. ¿Qué significa esto para los clientes y asesores con los que trabajan?

Probablemente ha sido el año de mayores cambios para nuestro equipo, y la mayoría de ellos obedecieron a decisiones personales. Como firma, nos caracterizamos por una baja rotación de personal, tanto en el área de inversiones como en distribución. En ocasiones, la salida de compañeros con muchos años en la organización nos recuerda que el cambio es constante.

Lo que no cambia es la continuidad de nuestra relación con los clientes ni la prioridad de contar con profesionales sobre el terreno. Los asesores quieren un socio que conozca su mercado, responda sus llamadas cuando las condiciones se complican y aporte nuestro análisis global a los portafolios de sus clientes. Queremos ser aquellos a quienes los asesores llaman antes de hablar con sus clientes, no después.

Por último, ¿qué papel desempeñará la IA en el futuro de la inversión y la asesoría?

La IA llegó para quedarse. Le digo a mi equipo que no nos reemplazará, porque nada puede replicar la interacción cara a cara: comprender a la persona y la relación que se ha construido con ella. Pero si no utilizan la IA, serán reemplazados. Bien utilizada, puede hacernos mucho más eficientes.

El problema es que añade ruido a la enorme cantidad de información que ya recibimos cada día de las redes sociales y los medios de comunicación tradicionales. Además, distintas plataformas pueden ofrecer respuestas diferentes. Por ejemplo, hemos visto a asesores preparar propuestas detalladas que después los clientes cargan en una herramienta de IA para preguntar si tienen sentido. La respuesta puede apuntar hacia una solución pasiva, incluso cuando toda la conversación se había centrado en satisfacer una necesidad de inversión mediante la gestión activa.

Eso no significa que esas recomendaciones sean correctas o incorrectas. Sin embargo, una máquina no puede comprender una relación entre un asesor y un cliente, o una familia, que puede haberse construido durante 20, 30 o 40 años. La IA puede leer el documento, pero no comprender el contexto que hay detrás de esa relación.

Emiten en México el quinto fondo en el mundo relacionado con la biodiversidad

  |   Por  |  0 Comentarios

Los Fideicomisos Instituidos en Relación con la Agricultura (FIRA) colocaron 1.657 millones de pesos en su primer bono de biodiversidad, un instrumento de deuda etiquetado que busca financiar prácticas agrícolas sostenibles y reducir la presión sobre los suelos. La operación forma parte de una emisión total de 6,298 millones de pesos (alrededor de 350 millones de dólares), distribuida en tres tramos, y representa el primer bono de esta naturaleza emitido por una entidad gubernamental en América Latina.

El título de biodiversidad se colocó a cinco años, a tasa variable referenciada a la TIIE de fondeo, con un diferencial de 40 puntos base. De acuerdo con Alberto Lara, funcionario de FIRA, la institución cuenta con calificación AAA y logró un costo competitivo pese a no disponer de garantía soberana.

Los otros dos tramos de la operación correspondieron a un instrumento a tres años, por 1.614 millones de pesos, y otro a un plazo de 1,6 años, por 3.027 millones. En conjunto, los tres títulos sumaron los 6.298 millones de pesos anunciados.

El bono de biodiversidad cuenta con la etiqueta de bono verde y una opinión de segunda parte (Second Party Opinion), mecanismo que respalda la evaluación de los proyectos elegibles conforme a los criterios aplicables a este tipo de instrumentos.

Más allá de su dimensión financiera, la operación busca vincular el ahorro institucional con la preservación del capital natural del país. El objetivo inmediato es reducir el uso excesivo de fertilizantes químicos en determinadas regiones agrícolas, mediante financiamiento, incentivos económicos, asistencia técnica y seguimiento de las prácticas productivas.

Afores y bancos financiarán la transición agrícola

La operación también representa un nuevo paso en la conexión entre el mercado de valores y el financiamiento agropecuario. Alan Elizondo, director general de FIRA, explicó que los recursos captados en las subastas provienen de inversionistas como Afores, bancos, casas de bolsa, fondos de inversión y entidades gubernamentales, entre otros participantes.

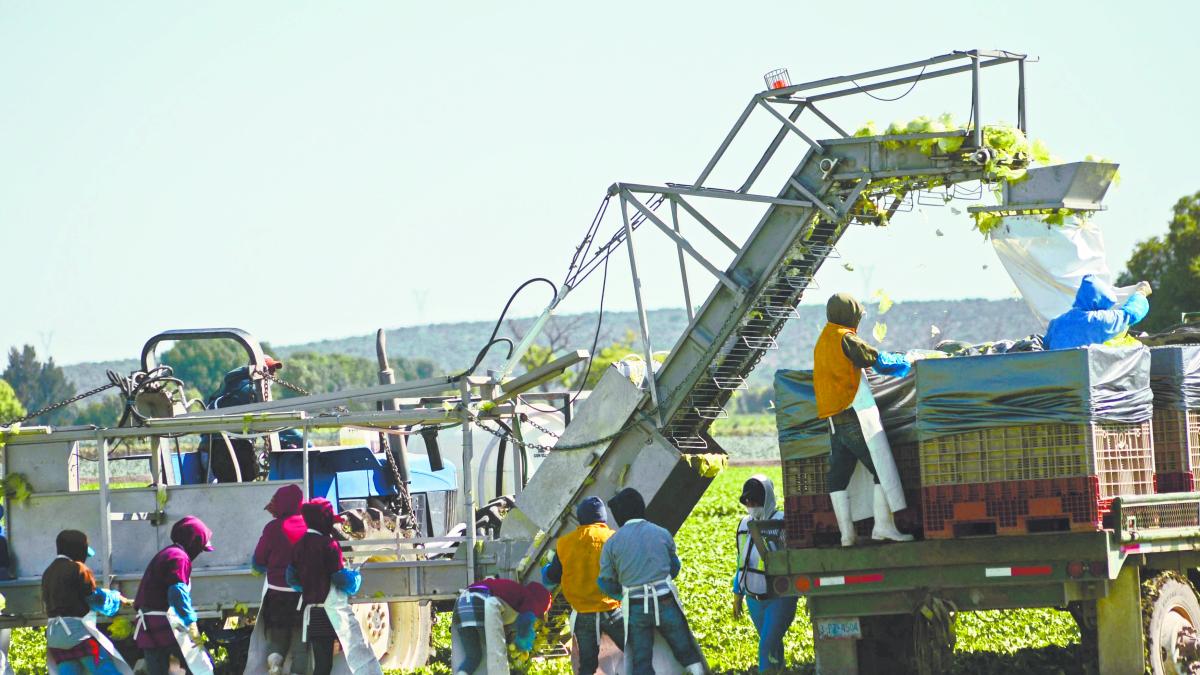
Una vez recibidos, los recursos se canalizan hacia las regiones y actividades donde se han identificado prácticas de sobrefertilización. Para llegar a los productores, FIRA utiliza intermediarios financieros como bancos, uniones de crédito y sociedades financieras de objeto múltiple (Sofomes), así como empresas que agrupan a agricultores y comercializan sus cosechas.

Elizondo destacó que este modelo no está limitado necesariamente a grandes productores. En algunas regiones, agricultores con superficies de seis o siete hectáreas pueden beneficiarse cuando participan en esquemas de acopio o trabajan con empresas que funcionan como intermediarias para acceder al financiamiento y los insumos.

El programa se concentra inicialmente en regiones donde existen referencias técnicas que permiten identificar aplicaciones de fertilizantes superiores a las necesidades agronómicas de los cultivos. En el caso del maíz, FIRA estima que alrededor de 66% de la producción nacional presenta algún grado de sobrefertilización.

La institución busca reducir las aplicaciones de nitrógeno de aproximadamente 400 a 280 unidades por hectárea, al tiempo que promueve el uso de biofertilizantes, elaborados con microorganismos y otros componentes que contribuyen al aprovechamiento de los nutrientes y a la recuperación de los suelos.

Para evitar que la reducción de fertilizantes afecte los rendimientos, el esquema contempla incentivos económicos y asistencia técnica. Entre los mecanismos mencionados por FIRA figura una reducción de hasta tres puntos porcentuales en la tasa de interés, condicionada a los compromisos de adopción de prácticas elegibles. La institución también supervisará que los productores reduzcan efectivamente las aplicaciones químicas y utilicen adecuadamente los biofertilizantes.

El programa ya tuvo una primera fase piloto durante el ciclo agrícola otoño-invierno 2025-2026, en el que se incorporaron alrededor de 22.000 hectáreas. Para el ciclo 2026-2027, FIRA prevé más que triplicar la superficie atendida, una vez que la mecánica operativa ha sido probada y presentada en algunas de las principales zonas productoras.

Los 1.657 millones de pesos del bono se destinarán exclusivamente a este esquema. Elizondo estimó que los recursos podrían utilizarse durante aproximadamente un año y medio, equivalente a unos tres ciclos agrícolas, y señaló que la institución evaluaría una nueva emisión si la demanda de financiamiento y los resultados justifican ampliar el programa.

El reto de convertir la inversión en resultados ambientales

La relevancia de la emisión se entiende a la luz de los desafíos que enfrenta el sector agroalimentario. José Luis Negrín, director general de Asuntos del Sistema Financiero del Banco de México, advirtió que los riesgos climáticos y la pérdida de biodiversidad constituyen riesgos sistémicos para la economía mexicana.

México ocupa el quinto lugar entre los países megadiversos, alberga más de 12% de las especies del planeta y cuenta con más de 60 tipos de ecosistemas. Sin embargo, la degradación de los suelos, la pérdida de hábitats y la presión sobre los recursos naturales amenazan tanto la conservación ambiental como la productividad agrícola.

De acuerdo con las cifras expuestas por Negrín, 64% del territorio nacional presenta algún nivel de degradación de suelos. Entre sus consecuencias figuran la pérdida de fertilidad, la erosión, la menor capacidad de retención de agua y una mayor vulnerabilidad ante fenómenos climáticos extremos, factores que también pueden incrementar los riesgos de crédito e impago en las cadenas agroalimentarias y la infraestructura rural.

La apuesta de FIRA parte de una contradicción productiva: durante las últimas seis décadas, la producción mundial de cereales pasó de 877 millones a 3.133 millones de toneladas, un incremento de aproximadamente 3,6 veces, mientras la superficie utilizada aumentó apenas 15%, de 648 millones a 745 millones de hectáreas.

La innovación tecnológica permitió elevar la producción y alimentar a una población creciente, pero el uso excesivo de determinados insumos también ha contribuido al deterioro de los recursos que sostienen esa productividad. Para Elizondo, el desafío consiste en corregir esas prácticas sin comprometer la producción de alimentos.

El director general de FIRA subrayó que el problema no radica necesariamente en el uso de fertilizantes, sino en su aplicación por encima de las necesidades de los cultivos. La institución busca modificar los incentivos económicos para que los productores adopten prácticas que reduzcan la presión sobre los suelos y favorezcan la recuperación progresiva de su biodiversidad.

No obstante, el propio funcionario hizo una precisión importante: reducir la fertilización química no restablece por sí sola la biodiversidad. La disminución de la presión sobre los suelos, acompañada del uso de biofertilizantes, puede iniciar un proceso de recuperación cuyos beneficios ambientales requerirán varios años para materializarse.

FIRA refuerza su presencia en el mercado de deuda

El nuevo instrumento se suma a una trayectoria de financiamiento de FIRA a través del mercado de valores. Desde 2012, el Fondo Especial de Financiamientos Agropecuarios (FEFA) ha realizado 194 emisiones por un monto superior a 216.000 millones de pesos, de acuerdo con las cifras presentadas por el presidente del Consejo de Administración del Grupo Bolsa Mexicana de Valores, Marcos Martínez.

Por su parte, representantes de FIRA señalaron que el saldo en circulación de su deuda ronda los 100.000 millones de pesos y que, considerando las emisiones públicas y privadas, de corto y largo plazo, la institución acumula cerca de 500.000 millones de pesos emitidos desde 2012.

Elizondo explicó que el financiamiento del campo ha evolucionado desde un modelo sustentado principalmente en recursos gubernamentales hacia otro en el que el mercado de valores y el ahorro institucional tienen una participación determinante. En ese proceso, las Afores se han convertido en una fuente relevante de recursos de largo plazo para financiar actividades productivas.

Sin embargo, el funcionario reconoció que no toda la deuda en circulación tiene una finalidad temática. Estimó que entre una cuarta parte y una tercera parte corresponde a instrumentos con objetivos específicos de sostenibilidad, lo que deja margen para ampliar el financiamiento vinculado a metas ambientales.

La operación se produce, además, en un contexto en el que los emisores mexicanos enfrentan el reto de mantener el interés de los inversionistas por los bonos sostenibles. Alberto Lara señaló que la discusión internacional sobre sus costos de estructuración y la dificultad para medir sus beneficios ambientales ha influido en la evolución de este mercado, mientras que Elizondo destacó la tensión que enfrentan los inversionistas institucionales entre ofrecer rendimientos a los ahorradores para el retiro y asignar recursos a proyectos con impacto social y ambiental.

En ese sentido, el diferencial de 40 puntos base y la colocación de 1.657 millones de pesos a cinco años constituyen elementos financieros relevantes para evaluar el resultado de la operación. Elizondo consideró que ampliar la participación de emisores y desarrollar una clase de activos reconocible para estos instrumentos será importante para consolidar el mercado.

Cartera de FIRA crecería hasta 285.000 millones de pesos

Durante la presentación, Elizondo también informó que la cartera de crédito de FIRA alcanzó un saldo histórico de 270.000 millones de pesos antes del inicio del ciclo agrícola otoño-invierno. La institución prevé que el monto cierre 2026 entre 280.000 y 285.000 millones de pesos, lo que representaría un crecimiento aproximado de 5% respecto al año anterior.

El funcionario señaló que la cartera vencida se mantiene por debajo de 2%, aunque reconoció que los productores todavía resienten los efectos de ciclos agrícolas anteriores. De los 270.00 millones de pesos de cartera reportados, estimó que entre 85.000 y 90.000 millones cuentan con algún tipo de garantía, incluidos mecanismos de cobertura parcial y esquemas de primeras pérdidas.

De cara al nuevo ciclo, FIRA confía en que la disponibilidad de agua, los apoyos públicos y los instrumentos de estímulo a las tasas de interés, las primas de seguros agropecuarios y las coberturas de precios contribuyan a sostener la actividad productiva, pese a los riesgos climáticos.

El bono de biodiversidad introduce así una dimensión adicional en la estrategia de financiamiento de la institución: además de respaldar la producción agropecuaria, busca que una parte de los recursos del mercado de deuda contribuya a modificar prácticas que pueden deteriorar los recursos naturales.

El reto será demostrar que esa asignación de capital se traduce en cambios verificables en el uso de fertilizantes, la salud de los suelos y la conservación de la biodiversidad. La medición de esos resultados será determinante para evaluar el impacto del instrumento y, eventualmente, sustentar nuevas emisiones.

La guerra en Irán y el fenómeno El Niño transforman el mercado de las materias primas agrícolas

  |   Por  |  0 Comentarios

Canva

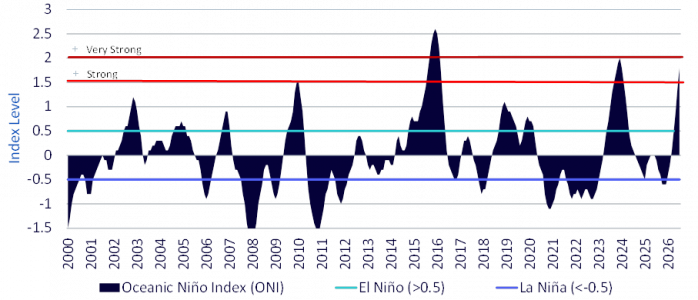
El Centro de Predicción Climática de la Oficina Nacional de Administración Oceánica y Atmosférica (NOAA) mantuvo un aviso sobre el fenómeno El Niño y afirmó que se está intensificando, con una probabilidad superior al 90 % de que se produzca un episodio muy intenso durante el otoño y el invierno del hemisferio norte de 2026-27. El punto de partida para cualquier perspectiva sobre el mercado agrícola de cara a 2027 es que los organismos meteorológicos han llegado a un consenso, y lo han hecho con una seguridad inusual.

La Organización Meteorológica Mundial llegó a la misma conclusión el 3 de septiembre, indicando una probabilidad cercana al 100 % de que El Niño persista durante los periodos de septiembre a noviembre de 2026 y de diciembre a febrero de 2027, con la previsión de que el fenómeno alcance una intensidad muy fuerte antes de alcanzar su punto álgido hacia finales de año. Los datos de seguimiento de la Oficina Australiana de Meteorología coinciden: el denominado índice relativo de El Niño 3.4 alcanzó los +2,51 °C en la semana que finalizó el 13 de septiembre, frente a un umbral de El Niño de +0,80 °C, mientras la mayoría de los modelos indican que se alcanzará un máximo superior a +3,0 °C y se prevé que el fenómeno persista hasta el otoño de 2027.

Índice Oceánico de El Niño (ONI), desde el 2000 hasta la actualidad Fuente: Oficina Nacional de Administración Oceánica y Atmosférica (NOAA), Bloomberg Finance L.P. y WisdomTree, a 31 de julio de 2026

Los efectos de El Niño en la agricultura se producen con un retraso de entre seis y doce meses respecto al pico máximo, debido al tiempo que tardan los cambios atmosféricos en modificar el clima local, afectar a los ciclos de cultivo y repercutir en las cadenas de suministro mundiales. Por lo tanto, un acontecimiento que alcance su punto álgido a finales de año repercute de forma más directa en las cosechas de 2026/27 que se están sembrando o preparando en estos momentos: la cosecha de verano del hemisferio sur, la temporada Rabi de la India, la cosecha principal de África Occidental y los ciclos de la palma aceitera y el café robusta del sudeste asiático. Las repercusiones en los precios de lo que está ocurriendo en el Pacífico se notarán principalmente a partir de 2027.

El conflicto del Golfo ha pasado de centrarse en la energía a ser una cuestión de insumos

El conflicto del Golfo dura ya siete meses y, en lugar de estabilizarse, se ha agravado. El alto el fuego acordado en abril y el memorándum de entendimiento firmado en junio quedaron sin efecto cuando se reanudaron las hostilidades en julio. El acontecimiento reciente de mayor repercusión tuvo lugar el 11 de septiembre, cuando Arabia Saudí cerró su oleoducto este-oeste, de 1.200 kilómetros de longitud, tras un ataque con drones, lo que supuso el cierre de la principal ruta por la que el crudo del Golfo elude el estrecho de Ormuz. 

En el sector agrícola, la principal exposición deriva del comercio de fertilizantes y materias primas que transitan por la misma vía fluvial, y es precisamente la diferencia respecto a 2022 lo que la hace duradera. La guerra entre Rusia y Ucrania en 2022 desvió los flujos comerciales, mientras que esta ha mermado la capacidad productiva. Se calcula que 31 plantas de amoníaco de todo Oriente Medio se han visto directamente afectadas o han cerrado por completo; otras 49 de en el sur de Asia han reducido su producción o están paradas debido a la escasez de materia prima; y al menos 20 plantas rusas han sufrido daños a causa de ataques con drones.

Su reactivación requerirá tiempo y capital mucho más allá del fin de las hostilidades. Los países del Golfo Pérsico representan aproximadamente el 43 % de las exportaciones marítimas de urea y el 44 % del comercio marítimo de azufre. Incluso en Estados Unidos, que obtiene dos tercios tanto de su urea como de su fosfato del mercado nacional, el 12 % del suministro de urea y el 17 % del de DAP/MAP (fosfato diamónico/fosfato monoamónico) procede de más allá del estrecho. Esto apunta a una limitación de capacidad que se extiende a lo largo de varias temporadas, y no a un problema de transporte de mercancías.

Cereales: un conjunto de cultivos anuales que ya conlleva una prima de riesgo

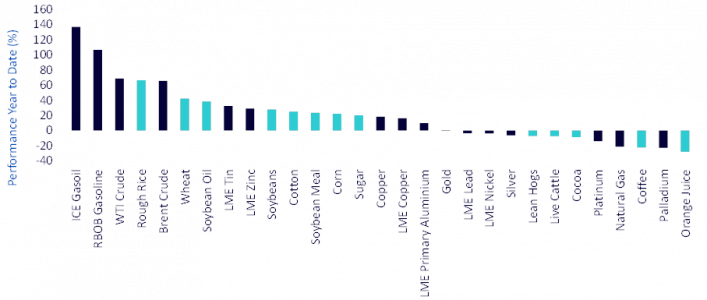
El sector energético ha registrado las mayores variaciones individuales del año 2026, y los productos refinados y el crudo ocupan cuatro de los cinco primeros puestos. Sin embargo, lo más revelador de la tabla de resultados del año hasta la fecha es la amplitud, más que la magnitud. La agricultura ocupa prácticamente todo el espacio de la clasificación entre el arroz y el azúcar. 

Rendimiento acumulado en lo que va de año en el conjunto de las materias primas Fuente: Bloomberg Finance L.P. y WisdomTree, a 21 de septiembre de 2026

Lo que ha impulsado los cultivos a lo largo del año ha sido casi exclusivamente el factor geopolítico y el de los insumos, más que el factor meteorológico. El trigo es el ejemplo más claro: el Informe sobre las estimaciones mundiales de oferta y demanda agrícola (WASDE) de septiembre fue claramente bajista, ya que la producción mundial para la campaña 2026/27 se revisó al alza en 3,1 millones de toneladas, hasta los 822,4 millones, debido al aumento de las cosechas en Australia y Canadá, y las existencias finales se incrementaron en 3 millones de toneladas, hasta los 276,3 millones. Sin embargo, el precio del trigo ha subido un 42 % en lo que va de año, ya que los continuos ataques rusos y ucranianos contra las infraestructuras portuarias del Mar Negro han interrumpido la ruta física de casi una cuarta parte de las exportaciones mundiales de trigo. El posicionamiento especulativo neto en el trigo aumentó un 130 % el mes pasado, lo que refleja una mejora en la confianza respecto a este cereal. En el caso de esta materia prima, la perspectiva estructural podría depender de si la prima de riesgo actual resulta ser persistente, en lugar de esporádica. Las infraestructuras del Mar Negro se han convertido ahora en un objetivo recurrente, en lugar de suponer una interrupción puntual, y el trigo australiano se encuentra en la franja de mayor exposición a El Niño para la cosecha de 2026/27.

Por otro lado, los mercados del maíz están poniendo de manifiesto una auténtica contracción de la oferta. La producción de EE. UU. para 2026/27 se recortó en 5,4 millones de toneladas, hasta los 401,3 millones, debido a unas condiciones climáticas cálidas y con precipitaciones desiguales. La producción mundial se redujo en 7,9 millones de toneladas, hasta los 1.291 millones, y las existencias finales mundiales descendieron en 2,6 millones de toneladas, hasta los 272,1 millones. El posicionamiento neto aumentó un 92 %.  En el caso del maíz, el argumento que se viene esgrimiendo desde hace años es la limitación en los insumos. El maíz es el cultivo más intensivo en nitrógeno, y se prevé que los precios de los fertilizantes se mantengan por encima de los niveles previos al conflicto hasta 2028. En los casos en los que ya se observa una aplicación insuficiente y prolongada de fosfato y potasio, las dosis han disminuido entre un 10 % y un 15 % en los últimos años. Las consecuencias sobre el rendimiento se manifiestan con un desfase de tres años. Se trata de un obstáculo lento y acumulativo que afecta a la tendencia del rendimiento, más que de una alteración puntual de una sola temporada, y es el mecanismo por el que este conflicto se prolonga más allá de sí mismo.

Mientras tanto, el sector de la soja se ha visto impulsado más por la demanda que por la oferta. El Departamento de Agricultura de Estados Unidos (USDA, por sus siglas en inglés) ha elevado la producción estadounidense a 123,4 millones de toneladas, pero China ya ha comprado cerca de 13 millones de toneladas esta temporada, lo que supone más de la mitad de su compromiso anual de 25 millones de toneladas, vigente hasta el año 2028, además de un compromiso más amplio de compra de productos agrícolas por valor de 17.000 millones de dólares. El compromiso de compra chino se extiende hasta 2028 y podría suponer un cierto apoyo a la demanda que dependa menos directamente de las condiciones meteorológicas. El motivo de cautela a corto plazo son las existencias: las reservas de soja y de aceite de soja se sitúan un 7,9 % y un 8,5 % por encima de sus medias estacionales a cinco años. El aceite de soja cuenta con un factor de apoyo adicional y poco valorado en el contexto energético: con el crudo por encima de los 100 dólares, la demanda de biocombustibles podría reforzar el sector de los aceites vegetales independientemente de la producción de aceite.

Materias primas blandas: el sector en el que la señal meteorológica se refleja menos en los precios

La tabla de rendimientos acumulados en lo que va de año lo deja claro. El azúcar ha subido un 20 %, el algodón un 25 %, pero el cacao ha bajado un 9 %, el café un 22 % y el zumo de naranja un 28 %.  El sector de los productos agrícolas blandos, que históricamente ha mostrado la mayor sensibilidad a El Niño, ha sido este año el eslabón más débil del sector agrícola.

La excepción es el azúcar y la expresión más clara del doble impacto. A principios de septiembre, el azúcar en bruto cotizaba a 18,44 céntimos por libra, cerca del máximo de los últimos 16 meses, situado en 18,77 céntimos, ya que la reducción de la oferta reforzó las expectativas de un déficit en la campaña 2026/27. La producción en el centro-sur de Brasil descendió un 7,9 % durante la primera quincena de agosto, y los elevados precios de la energía siguen animando a las fábricas a dar prioridad al etanol frente al azúcar. La India ha autorizado la importación de un millón de toneladas de materia prima libre de aranceles, al tiempo que ha reducido drásticamente el desvío de etanol, una combinación de medidas que sugiere que las existencias nacionales son más escasas de lo que indican las cifras oficiales. Las precipitaciones monzónicas han sido considerablemente inferiores a lo habitual en Maharashtra, Karnataka y Marathwada, regiones que representan cerca de un tercio de la producción india. El azúcar se ve afectado tanto por las condiciones meteorológicas como por la repercusión de los precios de la energía, y cuenta con el colchón de existencias más reducido de entre los principales productos agrícolas blandos. 

El cacao es el cultivo que más controversia suscita. Los precios se han recuperado con fuerza desde el mínimo registrado en el segundo trimestre, con los futuros de Nueva York situándose en torno a los 6.250 dólares por tonelada, y las precipitaciones en África Occidental durante la mini sequía de agosto se situaron muy por debajo de los valores habituales para esta época del año, lo que supone un riesgo real para la supervivencia de las vainas y el desarrollo de la cosecha principal si no llueve. En cambio, la situación de las existencias es fundamentalmente diferente a la de 2023/24. Las existencias certificadas por el ICE se han recuperado hasta situarse cerca de su máximo de los últimos dos años, mientras que la molienda de cacao europea en el primer trimestre cayó un 4,6 % interanual, hasta alcanzar su nivel más bajo en 17 años. El sector del cacao afronta este episodio de El Niño con unas reservas de las que carecía hace dos años, y con una demanda claramente mermada por la anterior crisis de precios. La hipótesis alcista se basa en que las condiciones meteorológicas permitan superar esas reservas; no se trata de la misma estrategia que en 2023. 

Respecto al café arábica se enfrenta a una mejora de la oferta: la cosecha brasileña está muy avanzada y los datos revisados de los registros de exportación indican unos flujos considerablemente mayores de lo que se había informado anteriormente. Las existencias certificadas se mantienen cerca de sus mínimos de varios años y la disponibilidad física es escasa, pero la tendencia del suministro es positiva. La variedad robusta es la inversión más interesante. Ha estado cotizando cerca de los mínimos de varios meses, en torno a los 3.296 dólares por tonelada, precisamente cuando la sequía se extiende por Indonesia y Vietnam durante un periodo crítico de floración. Dado que el café es una planta perenne, los daños sufridos durante la floración afectan ahora a la cosecha de 2027/28, no a la actual. Los precios del café robusta se sitúan cerca de sus mínimos recientes, a pesar de que las principales regiones productoras se encuentran en la franja de mayor exposición al fenómeno El Niño. Esto genera una divergencia entre los precios actuales y los posibles riesgos meteorológicos que amenazan el suministro.

Por su parte, el algodón ha subido un 25 % en lo que va de año y es el producto que más depende de la demanda. La evolución reciente de los precios ha sido decreciente debido a la mejora de las condiciones de los cultivos en EE. UU., al descenso de las ventas de exportación y al fortalecimiento del dólar. La curva se encuentra en contango, algo más marcado que en el caso del trigo o el maíz, lo que contrasta con el hecho de que las existencias de algodón sean las más reducidas del grupo en términos estacionales. Esa divergencia pone de manifiesto que el mercado está dando más importancia a las condiciones actuales de la cosecha que a la escasez de la cosecha anterior, y que, si se produjera una perturbación meteorológica en 2027, habría muy poco margen de maniobra. Sin embargo, la evolución a largo plazo del algodón está más ligada a la demanda textil mundial y al dólar que a la región del Pacífico.

Conclusión

Dos alteraciones inciden en el mismo intervalo de producción desde direcciones diferentes. El conflicto del Golfo aumenta el coste y limita la disponibilidad de los insumos que se utilizan antes de la campaña 2026/27, y lo hace en un horizonte de varios años, ya que el daño afecta a la capacidad de producción y no a las rutas comerciales. El Niño aumenta la probabilidad de que los rendimientos que esos insumos pretenden proteger se sitúen por debajo de la tendencia, con un retraso en la transmisión al mercado de entre seis y doce meses respecto al pico oceánico, por lo que sus efectos se dejarán sentir principalmente en 2027.

La intensidad de El Niño y sus efectos meteorológicos regionales podrían diferir de las previsiones actuales, mientras que una relajación de las tensiones geopolíticas podría reducir la presión sobre los mercados de la energía y los fertilizantes. Unas cosechas mejores de lo previsto, la reposición de existencias, una menor demanda o cambios en la política gubernamental también podrían contrarrestar las presiones derivadas de las condiciones meteorológicas y los costes de los insumos, lo que daría lugar a una evolución de los precios de las materias primas diferente a la analizada anteriormente.