Del 3 al 6 de noviembre de 2026, el Hotel Okura de Ámsterdam acogerá una nueva edición de SuperReturn Europe, consolidándose como el principal punto de encuentro para la industria del capital privado en el continente. El evento reunirá a más de 1.500 altos directivos de 50 países, incluyendo a 500 LPs y 750 GPs con capacidad de decisión.
El congreso albergará cumbres especializadas centradas en captación de fondos (fundraising), deuda privada y las tendencias clave en las distintas geografías europeas. Asimismo, más de 200 gestores consolidados y emergentes analizarán los segmentos de mercado con mayor potencial, como el lower mid-market, y profundizarán en sectores resilientes como la tecnología y la salud.
Entre los inversores institucionales (LPs) que ya han confirmado su asistencia figuran firmas globales como Generali Investments, PGGM Investments, Public Investment Fund, WTW, LGPS Central, Hicks Holdings y la King Baudouin Foundation, entre otras.
El sector de Banca y Seguros en España alcanzó en el cuarto trimestre de 2025 un total de 492.822 personas ocupadas, lo que supone un crecimiento interanual del 6,2% respecto al mismo periodo del año anterior. Con ello, el sector representa ya el 2,2% del empleo total en España y mantiene un comportamiento positivo en sus principales segmentos de actividad, especialmente en las Actividades auxiliares. Así lo revela el último informe «Mercado de trabajo en el sector de Banca y Seguros», elaborado por Randstad Research, el centro de estudios de Randstad, la empresa de talento líder en España.
La evolución positiva del empleo se sustenta en el comportamiento de los tres grandes segmentos del sector. Los Servicios financieros concentran el 53% de la ocupación, con 261.078 profesionales; seguidos de los Seguros, reaseguros y fondos de pensiones privados, que representan el 28% con 135.987 ocupados; y de las Actividades auxiliares, que reúnen el 19% restante con 95.757 trabajadores.
Las Actividades auxiliares se consolidan como el principal motor de crecimiento del sector, al registrar un incremento interanual del 25,5%. Por su parte, el segmento de Seguros crece un 8,2%, mientras que Servicios financieros registra un ligero descenso del 0,4%, manteniendo en conjunto una evolución estable del empleo.
“El sector de Banca y Seguros continúa mostrando una evolución muy sólida en términos de empleo, con un crecimiento especialmente destacado en las actividades auxiliares. Al mismo tiempo, el mercado laboral afronta retos estructurales relevantes, como el envejecimiento de las plantillas y la necesidad de incorporar perfiles tecnológicoscapaces de responder a la transformación digital y al avance de la inteligencia artificial”, señala Ana Casqueiro, responsable de cuentas estratégicas del sector banca de Randstad.
Alta cualificación y equilibrio de género
El sector destaca por su elevado nivel de cualificación. El 71% de las personas ocupadas cuenta con estudios universitarios, un porcentaje que se eleva hasta el 83,3% en Servicios financieros. En este segmento, además, solo el 8,9% de los profesionales tiene estudios no profesionales.
Por su parte, Seguros, reaseguros y fondos de pensiones privados registra la mayor proporción de ocupados con estudios no profesionales, con un 21,6%, mientras que las Actividades auxiliares destacan por concentrar el mayor peso de profesionales con formación profesional, con un 23,5%.
En cuanto a la estructura ocupacional, el empleo está liderado por los Técnicos y profesionales científicos y de apoyo, que representan el 59,5% del total. Les siguen los Contables, administrativos y otros empleados de oficina, con un 28,8%, y los Directores y gerentes, con un 10,6%. En conjunto, estas tres categorías concentran el 98,9% del empleo total, reflejando el alto grado de especialización del sector.
En términos de género, el empleo se mantiene prácticamente equilibrado. De las cerca de 493.000 personas ocupadas en el sector, 250.000 son mujeres, lo que representa el 50,8%, una cifra superior a la media nacional. La presencia femenina es especialmente significativa en Seguros, reaseguros y fondos de pensiones privados, donde alcanza el 63%, mientras que en Servicios financieros y Actividades auxiliares la distribución entre hombres y mujeres es más homogénea.
La transformación tecnológica redefinirá el empleo financiero
De cara a 2030, el sector avanzará hacia modelos de trabajo con una mayor integración entre personas y tecnología, por encima de la media global. Se prevé un aumento de la automatización y de los modelos de trabajo mixtos, así como una reducción de las tareas realizadas exclusivamente por personas, lo que incrementará la necesidad de reciclaje profesional y adaptación a nuevos roles.
Entre las tecnologías con mayor impacto en el sector destacan la inteligencia artificial y el procesamiento de la información, los robots y sistemas autónomos, así como las tecnologías cuánticas y de encriptación. Asimismo, tendencias como la ampliación del acceso digital, la adaptación al cambio climático y un menor ritmo de crecimiento económico condicionarán la evolución del sector durante los próximos años.
El verano nos deja una cita más del Banco Central Europeo (BCE) antes de la reunión de Jackson Hole a finales de agosto. Tras la subida de tipos de 25 puntos básicos de junio, el consenso de mercado espera que en julio no haya cambios, pero sí se pone en el rádar dos subidas más antes de que finalice el año.
“El Banco Central Europeo mantendrá, con casi total seguridad, los tipos de interés sin cambios en su próxima reunión, dejando la facilidad de depósito en el 2,25%. La volatilidad del petróleo y del gas desde la última cita ha vuelto a situar la energía en el centro del debate, pero los precios se mantienen, en conjunto, próximos a los escenarios contemplados por el BCE en junio y no justifican una actuación inmediata. La pausa permitirá esperar hasta septiembre, cuando el Consejo de Gobierno dispondrá de nuevas proyecciones macroeconómicas y de más información sobre inflación, salarios y actividad”, sostiene Germán García Mellado, gestor de Paradigma Flexible Bonds y Paradigma High Income Bonds en A&G Global Investors.
Según García, más que una posible subida en septiembre, la principal atención estará en las señales que pueda ofrecer Christine Lagarde sobre la trayectoria posterior de los tipos y el nivel terminal de este proceso. Sin embargo, considera poco probable que adelante una orientación concreta.
“En particular, el mercado estará atento a cualquier referencia a que los riesgos para la inflación han vuelto a inclinarse al alza o a que el ciclo de subidas todavía no ha concluido. Lo más probable es que Lagarde evite ofrecer una orientación clara. Manteniendo un mensaje condicionado por los datos y por la evolución de un entorno geopolítico especialmente incierto. El mercado descuenta actualmente alrededor de dos subidas adicionales de 25 puntos básicos, que llevarían la facilidad de depósito hasta el 2,75% durante el primer semestre de 2027. El BCE evitará probablemente validar esa senda, pero también querrá conservar margen para actuar en caso de que la persistencia del shock energético termine trasladándose a salarios, expectativas y precios subyacentes. Julio será, por tanto, una pausa para ganar visibilidad, no necesariamente el final del proceso de subida de tipos”, añade el experto de A&G Global Investors.
Desde Swisscanto coinciden en que julio no traerá novedad, pero se desmarcan del consenso de mercado respecto a qué ocurrirá en el segundo semestre. “Dudamos de que el BCE vaya a endurecer su política monetaria en los próximos meses, salvo que el conflicto en Irán se intensifique. Si este escenario llegara a materializarse, prevemos un euro más débil, cotizando por debajo de 1,10 frente al dólar estadounidense. Esta visión también se ve respaldada por las proyecciones para las elecciones legislativas de mitad de mandato en Estados Unidos, previstas para noviembre, en las que los demócratas podrían obtener la mayoría tanto en el Senado como en la Cámara de Representantes. Esto contribuiría a estabilizar la política económica mediante un sistema de contrapesos institucionales”, señala Roger Rüegg, responsable de Multi-Asset Solutions en Zürcher Kantonalbank, gestora delegada de los fondos Swisscanto.
Motivos para la ausencia de cambios
Los motivos que sustentan la visión del consenso son claros. Konstantin Veit, Portfolio Manager de PIMCO, explica que el BCE mantendrá sin cambios el tipo «al no estar previstas nuevas proyecciones del equipo técnico hasta septiembre, es probable que el Consejo de Gobierno considere conveniente esperar, especialmente teniendo en cuenta los cambios significativos registrados en los mercados energéticos desde junio”.
Asimismo, señala que «la caída de los precios de la energía, una inflación de junio más moderada de lo esperado, un crecimiento de los salarios compatible con el objetivo de inflación y un débil crecimiento económico sugieren que los riesgos se inclinan hacia un menor número de subidas de tipos de las que actualmente descuentan los mercados», aunque la incertidumbre sigue siendo elevada. Además, espera «una decisión unánime de mantener los tipos sin cambios, junto con un mensaje dependiente de los datos, sin comprometerse de antemano con una trayectoria para los tipos de interés y manteniendo su disposición a actuar», si bien «nuestro escenario central sigue contemplando una subida adicional en septiembre».
Martin Wolburg, economista senior en Generali Investments, insiste en que, aunque los miembros del Consejo de Gobierno (CG) han mantenido un tono generalmente restrictivo en sus comunicados, los últimos datos sobre la inflación y la bajada de los precios de la energía han supuesto un cierto alivio. “Las perspectivas de inflación se acercan ahora más al escenario benigno que al escenario base presentado en la reunión de junio, lo cual resulta tranquilizador para las partes interesadas. Esto permite al Consejo de Gobierno mantener el tipo de interés de referencia en el 2,25% por el momento. No obstante, reconocemos que los riesgos siguen inclinándose hacia una subida final, probablemente en septiembre, sobre todo si persiste la última escalada del conflicto con Irán”, añade.
Qué esperar de la reunión
Para Peter Goves, responsable de Análisis de Deuda Soberana de Mercados Desarrollados de MFS Investment Management, es probable que el debate se haya desplazado a septiembre y la comunicación será clave: estamos firmemente convencidos de que el BCE mantendrá su tipo de interés oficial en el 2,25 % en la reunión de julio. “Lo que importa es el equilibrio entre las mejores noticias sobre la inflación a corto plazo y la renovada crisis energética, así como el traspaso aún incierto a los precios subyacentes, los salarios y las expectativas (aún no hay pruebas de ello). Nuestra tesis central es que Lagarde mantendrá abierta la puerta a septiembre, probablemente haciendo referencia al análisis de escenarios del BCE”, explica.
Dejando a un lado la ausencia de cambios en los tipos, la reunión de julio será interesante, según los expertos, por las palabras de Lagarde. “Esperamos que la rueda de prensa del BCE se centre en las perspectivas a medio plazo para los tipos de interés. Oficialmente, la institución ha ofrecido pocas orientaciones sobre sus próximos pasos. La presidenta Lagarde trata de mantener abiertas todas las opciones, mientras que Isabel Schnabel, como suele ser habitual, adopta un tono más restrictivo”, afirma Karsten Junius, Chief Economist en J. Safra Sarasin Sustainable AM.
Para Junius, la economía europea mantiene un crecimiento lo suficientemente sólido como para no impedir nuevas subidas de tipos en caso de que la evolución de la inflación las haga necesarias. “En este sentido, esperamos una nueva subida de tipos en septiembre”, indica.
A medida que las tensiones geopolíticas y las persistentes fluctuaciones en los tipos reconfiguran el contexto económico y de inversión, los inversores de renta fija deben ampliar su horizonte hacia estrategias de nicho. Nuestras estrategias de renta fija para sortear la incertidumbre de los mercados financieros (Soluciones de Renta Fija CM-AM) ofrecen acceso a segmentos de crédito diversificados, cada una con un perfil de riesgo y motores de rentabilidad claramente diferenciados. Para los inversores con un horizonte de inversión a largo plazo, identificar y aprovechar las tendencias de crecimiento estructural es lo que, en última instancia, construye resiliencia en la cartera. Tener convicciones, estar comprometidos con la inversión responsable y adoptar un enfoque temático, son conceptos clave para una asignación de renta fija de última generación. Para quienes buscan ir más allá, un enfoque diferenciado en el universo de high yield1con exposición a tendencias estructurales a largo plazo, podría transformar la disrupción del mercado en una oportunidad sólida y sostenible.
Invertir en tendencias a largo plazo a través del mercado high yield
El mundo está experimentando transformaciones profundas y aceleradas que están reconfigurando industrias, sociedades y economías. Cuatro mega tendencias estructurales están en el centro de este cambio: la innovación tecnológica, que está generando disrupciones en todos los sectores; el cambio climático, que está redefiniendo la forma en que operan las empresas; el crecimiento demográfico, que está creando nuevos patrones de consumo y necesidades sociales; y la urbanización, que está impulsando la demanda de infraestructuras, viviendas y servicios. Obtener exposición a estos desafíos estructurales implica invertir en el potencial de crecimiento a largo plazo en múltiples sectores y geografías.
Estas tendencias estructurales a largo plazo están firmemente alineadas con los Objetivos de Desarrollo Sostenible (ODS) de la ONU, un marco globalmente reconocido para construir un mundo más inclusivo, equitativo y sostenible. Al invertir en empresas cuyos modelos de negocio están principalmente alineados con los ODS, los inversores pueden contribuir con un impacto social y medioambiental positivo, además de exponerse a empresas que están mejor posicionadas para innovar, atraer capital, fomentar la innovación y construir operaciones resilientes, en un contexto que no para de cambiar.
Dentro del universo high yield1, esto se traduce en una asignación centrada en las empresas de lo que llamamos «la economía de mañana», compañías enfocadas en el futuro, en sectores como la tecnología, la salud, las infraestructuras, las energías renovables y los servicios, que están bien posicionados para prosperar a medida que las mega tendencias reconfiguran la economía mundial. Estas empresas, que representan alrededor del 26 %2 del mercado de high yield1, destacan por su resiliencia, con unas tasas de default tres veces inferiores a las del mercado3de high yield global4 y un track-record de mayor rentabilidad a largo plazo5.
Un enfoque diferenciado para invertir en mega tendencias en el mercado high yield
La Française Credit Innovation es un innovador fondo de high yield1global diseñado para captar el potencial de crecimiento a largo plazo de cuatro mega tendencias estructurales que están configurando nuestro futuro (innovación tecnológica, urbanización, demografía y transición climática). Su lógica de inversión se inspira en estrategias de renta variable especializadas en las inversiones temáticas, pero aplicada a los mercados de crédito, donde las agencias de calificación utilizan un enfoque retrospectivo centrado en los balances pasados para evaluar las perspectivas futuras. Esta inercia puede generar oportunidades: las calificaciones crediticias suelen llevar algo de retraso con respecto a la mejora de los fundamentales, incluso cuando las empresas crecen. Por lo tanto, creemos que las empresas de alta calidad con perfiles crediticios sólidos posicionadas en tendencias de crecimiento a largo plazo, están bien situadas para ofrecer un mayor crecimiento en los ingresos, una mejora de los fundamentales y, en última instancia, revisiones al alza en su calificación crediticia.
Además, el universo de inversión de La Française Credit Innovation es muy selectivo por diseño. Al estar exclusivamente enfocado en la «economía del mañana», excluimos sectores tradicionales que carecen de motores de crecimiento estructurales a largo plazo. Actualmente, más del 50 %5 de la cartera está expuesta a nombres estadounidenses, puesto a que las empresas más innovadoras de los sectores de tecnología, salud y sectores vinculados a los cambios demográficos tienen su sede en Estados Unidos.
La sostenibilidad está integrada en el corazón de la estrategia. La Française Credit Innovation prioriza la inversión en empresas alineadas con los ODS que sean relevantes para sus cuatro mega tendencias. Por ejemplo, los ODS 7 (Energía asequible y no contaminante) y 13 (Lucha contra el cambio climático) son relevantes para la innovación tecnológica y el cambio climático, los ODS 3 (Buena salud y bienestar) y 4 (Educación de calidad) para el crecimiento demográfico, así como los ODS 9 (Industria, innovación e infraestructura) y 11 (Ciudades y comunidades sostenibles) para la urbanización. Además, el fondo es Artículo 9 según la regulación SFDR6.
La Francaise Credit Innovation también se beneficia del carry del high yield y del potencial de compresión de los spreads, lo que ofrece la posibilidad de una mayor rentabilidad con una volatilidad más baja y por lo tanto una rentabilidad ajustada al riesgo mejor desde la creación del fondo7.
Conclusión
En un mundo moldeado por mega tendencias disruptivas e irreversibles, la capacidad de identificar hoy los ganadores de mañana nunca ha sido más crucial para los inversores a largo plazo. La sostenibilidad no es una limitación: es una brújula que busca modelos de negocio más resistentes a futuro. Es precisamente en este contexto de búsqueda de soluciones para el futuro (a través de un perfil de crédito más duradero y resiliente), que La Française Credit Innovation podría ser una buena solución a largo plazo, que ofrezca exposición crediticia a la vez que cumple los objetivos de sostenibilidad que cada vez son menos negociables para los inversores finales.
Tribuna de Reyes Garcia-Reol, Country Head Iberia de Groupe La Française
Alex Bermúdez fundó Southeast en 2011, luego de trabajar más de ocho años en la firma uruguaya Aiva. En la actualidad, Southeast gestiona USD 450 millones en AUM, cuenta con un volumen de USD 2.500 millones en estructuras de Wealth Planning en LatAm y cuenta con un fondo en Luxemburgo para familias de altos patrimonios con un total de USD 170 millones.
Redefine el éxito empresarial con un enfoque hiperpersonalizado y de un verdadero valor agregado. En una charla exclusiva con Zonamerica, el CEO recorre la evolución de una compañía que decidió mantener su escala para garantizar su independencia, apostar por las relaciones y soluciones tailor made en tiempos de estandarización algorítmica.
¿Qué vacío o necesidad detectaste en el mercado latinoamericano qué te impulsó a fundar Southeast?
Por mi experiencia y conocimiento previo en la industria, en un momento dado detecté una oportunidad concreta: diseñar una solución a medida para familias de altos patrimonios en Chile, a través de un producto estructurado en Inglaterra, bastante conocido en Europa para este tipo de perfiles, pero que en ese momento prácticamente no se conocía en América Latina.
Esa idea inicial terminó convirtiéndose con el paso del tiempo en una solución innovadora para los países que fuimos desarrollando en la región. Con ese diseño de negocios en mente, armé Southeast en el año 2011, y ese mismo año me instalé a vivir en el país andino durante 4 años. Todo el proceso inicial implicó diseñar la solución para el mercado, asesorarme con abogados locales, bancos de inversión e instituciones de Estados Unidos y Europa. Ese fue exactamente el inicio de nuestra compañía. Portafolios otorgado encía de Gestor de Portafolios otorgada por el Banco Central del Uruguay, obtenida originalmente en 2018 como Asesores de Inversión, con oficinas en Montevideo, Punta del Este y Miami.
En el wealth management, la confianza es uno de los drivers del negocio. ¿Cómo se construye esa confianza? ¿A través de la capacidad de relacionamiento de las personas, a partir de metodologías, procesos, la transparencia?
Es una combinación de todas estas variables, aunque el peso de cada una varía según el mercado o el cliente. Sin embargo, al final del día, lo que marca la diferencia es estar sólidamente preparado en todas las disciplinas que entran en juego al momento de asesorar a una familia. La confianza es el pilar absoluto; sin ella, las demás metodologías o herramientas no tienen espacio. Pero la confianza no se logra de la noche a la mañana: se construye con coherencia entre lo que digo y lo que hago, sostenida en el tiempo. Se apoya en honestidad, incluso cuando la verdad incomoda, transparencia en el porqué de mis decisiones, y conocimiento sólido que respalde lo que hago. Pero cuando alguien deposita su tranquilidad en nuestro asesoramiento, lo que más pesa es anteponer su interés al propio: cuidar sus recursos con el mismo criterio que los míos, y ser claro sobre los riesgos, no solo sobre las oportunidades. Ahí es donde se gana o se pierde la confianza.
En mi experiencia, construirla implicó tomar decisiones importantes, como mudarme a Chile. En ese momento, yo venía de una posición corporativa muy cómoda y pasé a un ecosistema totalmente independiente, lo que significó el enorme desafío de empezar a trabajar solo. Chile es un mercado sumamente exigente y muy desarrollado en Wealth Management, tanto a nivel local como internacional. Fue un reto complejo y, de hecho, al principio me costó más de lo imaginado: tardé casi un año y medio en ganarme la confianza de mi primer cliente.
¿Cómo lograste sostener este proceso?
Creo que fue disciplina, compromiso y horas de dedicación, a partir de ahí generaba todo el resto. Sumado a una mezcla de experiencia previa, una propuesta innovadora para ese mercado y un conocimiento profundo, tanto local como internacional. En esa etapa inicial fueron fundamentales las alianzas estratégicas que concreté con personas muy reconocidas de la industria. Pero, por encima de todo, lo que me permitió sostener ese proceso con perseverancia, incluso en los momentos más difíciles, fue la convicción de que tenía algo genuinamente distinto para aportar, tanto a los clientes como a la industria en su conjunto.
Con ese primer cliente logramos que, por primera vez, se sentara en una misma mesa junto a su banco y su equipo legal, coordinando entre toda una estrategia conjunta, y validando nuestra sugerencia y alternativa de cómo gestionar y planificar su patrimonio. Para esa familia, esa manera de trabajar era algo que hasta ese momento no había experimentado, y fue justamente ahí donde empezamos a ser vistos como verdaderos asesores independientes, tanto a los ojos del cliente como de sus propios equipos de confianza.
Luego de esos primeros pasos, armar un equipo extraordinario, tanto en lo profesional como en lo humano, fue lo que nos permitió consolidarnos y expandirnos como compañía. Santiago Costa forma parte de Southeast desde 2018, y hoy lidera como director nuestra área de Wealth Planning; que desde 2023 sea también socio de la firma le da a la empresa, y a mí personalmente, la posibilidad de estar más cerca y más enfocado en esas primeras familias y relaciones que confiaron en nosotros desde el inicio.
Uno puede tener la mejor infraestructura o el mejor producto, pero si falta ese factor que genera confianza en el cliente, la relación nunca se termina de concretar. La clave para que las relaciones y los negocios perduren en el tiempo es pararse siempre desde el espíritu de construir relaciones, no transacciones. Eso es, en definitiva, lo que separa un vínculo que dura veinticinco años de uno que se agota en la primera corrección de mercado.
¿Cuál es el diferencial concreto entre la vieja gestión de portafolios y la planificación patrimonial integral que ustedes implementan a diario?
La diferencia es radical. Históricamente, esta industria se estructuró bajo un modelo transaccional. O sea, los asesores cobraban en función de las transacciones que generaban. Romper con esa inercia cultural no es fácil, pero el mercado cambió. Hoy en día, decidir qué comprar, qué vender, cuándo y cómo, se convirtió en algo transaccional. Con el acceso actual a la información, e incluso con el avance de la inteligencia artificial, es más sencillo estructurar un portafolio básico. El verdadero diferencial no está ahí.
La propuesta de Southeast se enfoca en dar un valor agregado que va mucho más allá de lo transaccional. Nos sentamos del mismo lado de la mesa que las familias, alineamos nuestros intereses con los suyos. De hecho, desde el inicio les dimos acceso a coinversión directa en Private Equity de economía real, participando nosotros mismos con capital propio junto a ellos en cada operación. Esto nos exige profundizar en las necesidades reales del cliente a corto, mediano y largo plazo. Abarcar no solo su patrimonio familiar, sino también su realidad familiar, su estructura empresarial y la relación con sus socios. Implica, además, tener la madurez para poner sobre la mesa temas complejos y difíciles de hablar, pero que son indispensables para una protección y planificación patrimonial seria.
Desde el inicio, estructuramos este abordaje a través de lo que llamamos nuestro círculo de gestión, una metodología que seguimos aplicando con rigor. Este círculo asegura que cada estrategia pase por etapas clave: construir confianza desde la independencia, aportar conocimiento local e internacional, actuar con empatía frente a las necesidades del cliente y aplicar nuestro expertise para proteger, administrar y planificar a la familia hoy, mañana y a las futuras generaciones. En definitiva, el diferencial es pasar de una gestión reactiva de inversiones a un acompañamiento patrimonial integral, estratégico y multigeneracional.
Llevan operando más de una década en una región caracterizada por fuertes cambios regulatorios. ¿Cómo logran mantener la agilidad operativa ante estos escenarios tan inciertos?
Lo nuestro fue un crecimiento lento, pero sólido, fue la decisión de ir paso a paso. Como te comentaba, empecé en Chile hace 15 años, y recién a los tres años de posicionarnos consideré abrir un segundo mercado como Perú. Para nosotros, mantener y alimentar la confianza en el tiempo exige un conocimiento profundísimo del terreno en el que operamos: sus regulaciones, su marco tributario y, fundamentalmente, su idiosincrasia.
Si tomamos a América Latina como referencia, la realidad es que siempre hay un grado de incertidumbre. Los últimos 20 años se experimentaron cambios radicales. O sea, cambió la forma de ver el negocio, la forma en que los clientes se paran frente a sus asesores y necesidades. A los clientes les costó asimilar ese cambio, pero el mundo ya va en esa dirección: hoy exigen un asesoramiento mucho más completo e integral que hace dos décadas. Nuestro rol principal es guiarlos y ser categóricos: en este nuevo escenario global, hay que hacer las cosas bien. Existen herramientas, soluciones y asesoramiento para lograrlo; pueden ser más complejas, costosas o restar cierta flexibilidad, pero son el único camino viable para proteger la malla patrimonial y empresarial de una familia.
Y en todo esto, el equipo fue y sigue siendo la pieza clave, el motor de la compañía. Sin gente con conocimiento profundo de cada mercado local, y sin la convicción compartida en nuestra filosofía de trabajo, sería imposible sostener esa agilidad frente a marcos regulatorios tan distintos entre sí.
¿Ese rigor los obliga a expandirse en regiones en las que pueden generar valor agregado?
Exacto. En Southeast vamos de a poco: Chile, Perú, México, Colombia, y ahora Brasil. Brasil tiene una particularidad que pocos mercados de la región comparten: cada estado funciona casi como una jurisdicción propia en términos regulatorios y tributarios, lo que exige un entendimiento local mucho más granular que en el resto de los países donde operamos. Llevamos dos años con una presencia activa, viajando todos los meses, pero hasta ahora nuestra prioridad no era buscar negocios, sino entender el mercado, absorber los cambios económicos, regulatorios y políticos, y darnos a conocer. Recién este año comenzaremos a capitalizar y asesorar a familias locales.
Esa misma filosofía de aportar valor real es la que explica nuestra postura con Argentina. Hoy tenemos clientes muy puntuales ahí, y conocemos perfectamente cómo funciona el país y qué necesitan sus familias. Pero la idiosincrasia argentina y su entorno demandan un formato distinto: nuestro modelo es muy integral, y requiere que el ecosistema local también acompañe esa filosofía. Lo que vemos es que eso está empezando a cambiar en Argentina, y que cada vez se valora más un servicio diferente al tradicional.
Uruguay es una plaza financiera sumamente atractiva a nivel continental. ¿Qué impacto tiene para su gestión diaria operar desde un ecosistema corporativo como el de Zonamerica?
Te diría que la relación de confianza que intentamos construir con nuestros clientes es la misma dinámica que nos une a Zonamerica. Al principio, mi llegada se dio de forma natural porque yo ya operaba desde el parque en mi etapa corporativa con Aiva. Sin embargo, cuando tomé la decisión de independizarme, enseguida me abrieron las puertas y me brindaron su apoyo desde el día uno.
Pero más allá de la comodidad operativa y del excelente nivel de servicio que recibimos a diario, el verdadero impacto de estar aquí radica en el ecosistema. Dentro de lo que es la industria del Wealth Management y el asesoramiento financiero, Zonamerica es un hub gigante. Caminar por el parque significa cruzarte con los principales referentes del sector, especialmente a nivel internacional. Estar inmersos en esa red de contactos y en esa calidad de talento es fundamental para nuestro negocio.
La combinación de una inflación persistente, la presión continua sobre las finanzas de los hogares, la disminución de la rentabilidad real de los productos de ahorro tradicionales y la aceleración de la regulación europea está aumentando significativamente la demanda de servicios de criptomonedas de nivel institucional en España.
Los recientes acontecimientos macroeconómicos de abril de 2026 reforzaron un cambio más amplio que ya se estaba produciendo en toda Europa: las criptomonedas se están integrando cada vez más en la infraestructura financiera tradicional, en lugar de funcionar como un mercado especulativo paralelo.
Stijn Vander Straeten, director ejecutivo de Crypto Finance Group, explica que el debate en torno a las criptomonedas ya no se centra únicamente en la especulación minorista. «El mercado se centra cada vez más en la infraestructura regulada, la participación institucional y en cómo los sistemas basados en blockchain se integran en el sector financiero en general», afirma.
Uno de los acontecimientos macroeconómicos más importantes de abril de 2026 fue el retorno de la presión inflacionista impulsada por los mercados energéticos. La inflación de la zona euro subió hasta aproximadamente el 3,0 % en abril, mientras que la inflación energética se aceleró bruscamente hasta el 10,9 %, según datos del Banco Central Europeo (BCE). La tasa de inflación de España se mantuvo elevada, en torno al 3,2 %, a pesar de cierta moderación con respecto a los niveles de marzo.
El resurgimiento de la inflación estuvo estrechamente vinculado a las tensiones geopolíticas y a la volatilidad del mercado energético. Las previsiones del BCE advertían de que el aumento de los costes energéticos probablemente mantendría la inflación por encima del objetivo durante gran parte de 2026, al tiempo que frenaría el crecimiento en toda Europa. CaixaBank Research estimó que, si persistían los elevados precios de la energía, el crecimiento del PIB de España podría ralentizarse hasta situarse en torno al 2,0 % en 2026, frente a las previsiones anteriores del 2,4 %.
Los tipos de interés están muy lejos de compensar la inflación energética
«En España, estamos viendo cómo el aumento de los precios de la energía repercute directamente en la gestión de tesorería, la planificación de la liquidez y los costes operativos de las empresas y las instituciones financieras. Este entorno está impulsando el interés institucional por infraestructuras financieras alternativas y sistemas financieros nativos digitales capaces de mejorar la eficiencia operativa, la velocidad de liquidación y la gestión de la liquidez», señala Vander Straeten.
Según su visión, la volatilidad de la inflación está cambiando la forma en que las instituciones conciben los sistemas de liquidación, las operaciones de tesorería y la diversificación de activos, especialmente en un entorno de bajos tipos de interés que limita la capacidad de los inversores para mitigar su impacto sobre sus activos. «En un mercado así, la tokenización, la infraestructura de stablecoins y la custodia institucional han dejado de ser un ‘nicho’ y ahora representan un elemento fundamental de diversificación», matiza.
Impulso normativo
El mes pasado, las autoridades españolas ampliaron el período de transición del MiCA hasta junio, mientras que la Comisión Nacional del Mercado de Valores (CNMV) siguió evaluando un número cada vez mayor de solicitudes de autorización presentadas por empresas del sector de las criptomonedas e instituciones financieras.
«La implementación del Reglamento sobre Mercados de Criptoactivos (MiCA) de la Unión Europea cambió radicalmente la estructura del mercado de las criptomonedas, al convertir los activos digitales de un ecosistema poco regulado a un sector de servicios financieros supervisado. La ampliación del periodo de transición del MiCA envía además un mensaje claro por parte de los reguladores españoles: facilitar e incentivar la incorporación de más instituciones al marco regulado», comenta.
Para el experto, estos cambios están contribuyendo a un giro fundamental y una mayor aceptación de los activos digitales. Para captar esta demanda y retener el capital de los clientes, las principales instituciones españolas están entrando activamente en el espacio de los activos digitales. «Grandes bancos como BBVA y Santander ya han dado el paso para ofrecer custodia de criptoactivos y exposición basada en ETF, impulsados tanto por la demanda de los inversores institucionales como por una mayor claridad regulatoria, especialmente en España», indica.
Vander Straeten añade que, para evitar daños a su reputación y sanciones regulatorias, los bancos españoles ya no pueden depender de lo que él describe como infraestructura de nivel minorista: «Necesitan soluciones de nivel institucional: sistemas descentralizados diseñados para cumplir con los estándares de seguridad, cumplimiento normativo y gobernanza propios de la banca tradicional basada en moneda fiduciaria. Nuestra función es ayudar a las instituciones financieras tradicionales y a sus clientes a aprovechar los activos digitales de forma segura, ya sea para realizar transacciones de manera más eficiente (especialmente a nivel internacional), mitigar el impacto de la inflación o la depreciación de las divisas, o acceder a oportunidades de inversión que de otro modo podrían no estar disponibles. La capacidad de prestar estos servicios de forma segura y conforme a la normativa representa cada vez más un factor esencial y competitivo para los proveedores de servicios financieros en España».
Foto cedidaToesca Asset Management (fuente: web institucional). Toesca Asset Management (fuente: web institucional)
A más de seis meses del anuncio, ya es oficial: Toesca Asset Management selló la compraventa de la gestora especializada Frontal Trust Administradora General de Fondos. Con esto, la firma empezó el proceso de integración que la consolidará como una casa de inversiones alternativas de peso en el mercado chileno.
Según anunciaron a través de un comunicado, la operación –que contempló la compra del 100% de la propiedad de la AGF a través de las sociedades Toesca Holding SpA y Toesca Capital Spa– dará paso a una plataforma integrada de más de 2.500 millones de dólares en activos. Esto la dejará como uno de los principales actores del mercado local de fondos alternativos.
El proceso de integración apunta a combinar las capacidades y experiencia de ambas compañías, para dar continuidad al trabajo de ambas y la relación con los clientes. Esto, detallaron, les permitirá consolidar una plataforma más robusta para seguir invirtiendo en activos privados, tanto en Chile como en el extranjero.
Los próximos meses estarán marcados por el trabajo conjunto entre ambas organizaciones, con foco en mantener la continuidad operacional y sus estándares de servicio y capturar capacidades complementarias.
“Concretar la compra de Frontal Trust nos permite consolidar nuestra posición en el mercado de activos alternativos, sobre la base de las fortalezas de ambas organizaciones. Al potenciar nuestras capacidades, hoy ampliamos nuestra oferta para clientes en Chile y el extranjero, y seguimos impulsando nuestra estrategia de crecimiento en la región”, señaló Carlos Saieh, socio y CEO de Toesca AGF, en la nota de prensa.
Por su parte Claudio Mehech, gerente general de Frontal Trust AGF, afirmó que el proceso “representa una oportunidad para proyectar el trabajo que hemos desarrollado durante años, manteniendo la cercanía con nuestros clientes y aportando nuestra experiencia a una plataforma con mayor escala y nuevas capacidades. Compartimos una visión de largo plazo y el convencimiento de que esta integración fortalecerá la propuesta de valor para nuestros inversionistas».
La industria mexicana de fondos de inversión está viviendo una transformación mucho más profunda de lo que sugieren los récords de activos bajo gestión. Detrás de los 5,26 billones de pesos administrados al cierre de junio de 2026 (300.000 millones de dólares), se esconde un cambio estructural: el mercado dejó de crecer únicamente por la llegada de grandes patrimonios y comenzó a expandirse gracias a la incorporación masiva de pequeños inversionistas.
Las cifras oficiales de la AMIB muestran que entre diciembre de 2020 y junio de 2026 los activos netos de los fondos de inversión pasaron de 2, 57 billones de pesos (151.175 millones de dólares), a 5,26 billones de pesos (300.000 millones de dólares), lo que significó un incremento de 104%. Sin embargo, durante ese mismo periodo el número de contratos se disparó de 2,99 millones a 18,08 millones, equivalente a un crecimiento de 504%. Esta diferencia entre ambos ritmos de expansión revela el verdadero cambio de la industria.
Un mercado mucho más masivo, crecimiento ya no depende de los grandes patrimonios
Al dividir los activos administrados entre el número de contratos se obtiene una fotografía que rara vez aparece en las estadísticas oficiales. En diciembre de 2020, cada contrato representaba en promedio un patrimonio de alrededor de 858.000 pesos (49.028 dólares); en contraste, para junio de 2026 esa cifra se redujo a aproximadamente 291.000 pesos (16.628 dólares).
En otras palabras, el patrimonio promedio administrado por contrato cayó cerca de 66% en apenas cinco años y medio. Sin embargo, lejos de representar una debilidad en el mercado mexicano, esta reducción refleja que los fondos dejaron de ser un vehículo reservado principalmente para clientes patrimoniales y comenzaron a abrirse a inversionistas con montos significativamente menores.
Es, probablemente, el indicador más claro de la democratización del ahorro administrado en México. Hasta hace pocos años, el crecimiento de la industria dependía en gran medida de que los inversionistas existentes aumentaran el tamaño de sus posiciones o de captar clientes de alto patrimonio. Hoy la dinámica es distinta.
Mientras los activos prácticamente se duplicaron, la base de inversionistas se multiplicó por seis; ello implica que el motor del crecimiento dejó de ser exclusivamente el dinero administrado y pasó a ser la incorporación de nuevos participantes al mercado. Para las operadoras de fondos, este cambio modifica prácticamente todo el modelo de negocio.
Atender millones de inversionistas con tickets promedio considerablemente menores obliga a fortalecer la distribución digital, automatizar procesos, ofrecer productos más sencillos y competir mediante escalabilidad, eficiencia y menores costos operativos.
Cinco billones de pesos, de meta a punto de partida
El crecimiento de la industria también adquiere otra dimensión cuando se compara con el tamaño de la economía mexicana.
La Asociación Mexicana de Instituciones Bursátiles informó que los fondos de inversión superaron por primera vez los cinco billones de pesos en activos durante 2026, nivel equivalente aproximadamente 14% del Producto Interno Bruto del país.
Aunque se trata de un máximo histórico, la penetración sigue siendo baja frente a mercados más desarrollados. En Estados Unidos y en buena parte de Europa Occidental los activos administrados por fondos representan porcentajes muy superiores del PIB, mientras que en varios mercados latinoamericanos la industria también muestra niveles de profundización financiera mayores que los de México. Esa comparación sugiere que el potencial de crecimiento de la industria mexicana continúa siendo considerable.
Ahora bien, vale la pena preguntarse ¿cuáles fueron los factores que impulsaron este boom del crecimiento del mercado minorista de fondos en México?.
El aumento explosivo en el número de contratos difícilmente puede explicarse únicamente por el comportamiento favorable de los mercados, que sin duda influyó en el ánimo de los inversionistas para dirigir su visión a una alternativa que se mantuvo por décadas al margen. Durante los últimos cinco años coincidieron varios factores como por ejemplo: la consolidación de plataformas digitales de inversión, la apertura remota de cuentas que registró un boom debido a la pandemia, menores montos mínimos de inversión, mayor competencia entre bancos, casas de bolsa y operadoras independientes, además de una mayor difusión de productos financieros entre inversionistas jóvenes.
Este nuevo ecosistema permitió que miles de personas realizaran su primera inversión en fondos sin necesidad de acudir físicamente a una sucursal bancaria; el resultado es una industria mucho más amplia, aunque integrada por inversionistas con patrimonios individuales menores.
¿Cuál es el siguiente desafío?
Esta transformación del mercado mexicano también coincide con una tendencia global que afecta a las principales gestoras de activos. A medida que aumenta el número de clientes minoristas, la competencia por ofrecer productos de bajo costo se intensifica y las comisiones continúan disminuyendo.
En este contexto, el reto para las administradoras ya no consiste únicamente en captar grandes cuentas, sino en administrar millones de relaciones con clientes que esperan experiencias digitales, asesoría personalizada y costos cada vez más reducidos. Así, la escala operativa y la tecnología comienzan a convertirse en ventajas competitivas tan importantes como el desempeño de los propios fondos.
Los datos muestran que la industria de fondos de México ya no sólo administra más dinero, sino que incorpora participantes a una velocidad nunca antes vista. Y, aunque el patrimonio promedio por contrato es hoy apenas una tercera parte del observado en 2020, ese descenso representa precisamente el signo de una industria que empieza a dejar atrás su carácter patrimonial para convertirse, gradualmente, en un vehículo de inversión accesible para una base mucho más amplia de la población.
Foto cedidaJon Cleborne responsable de Vanguard en Europa
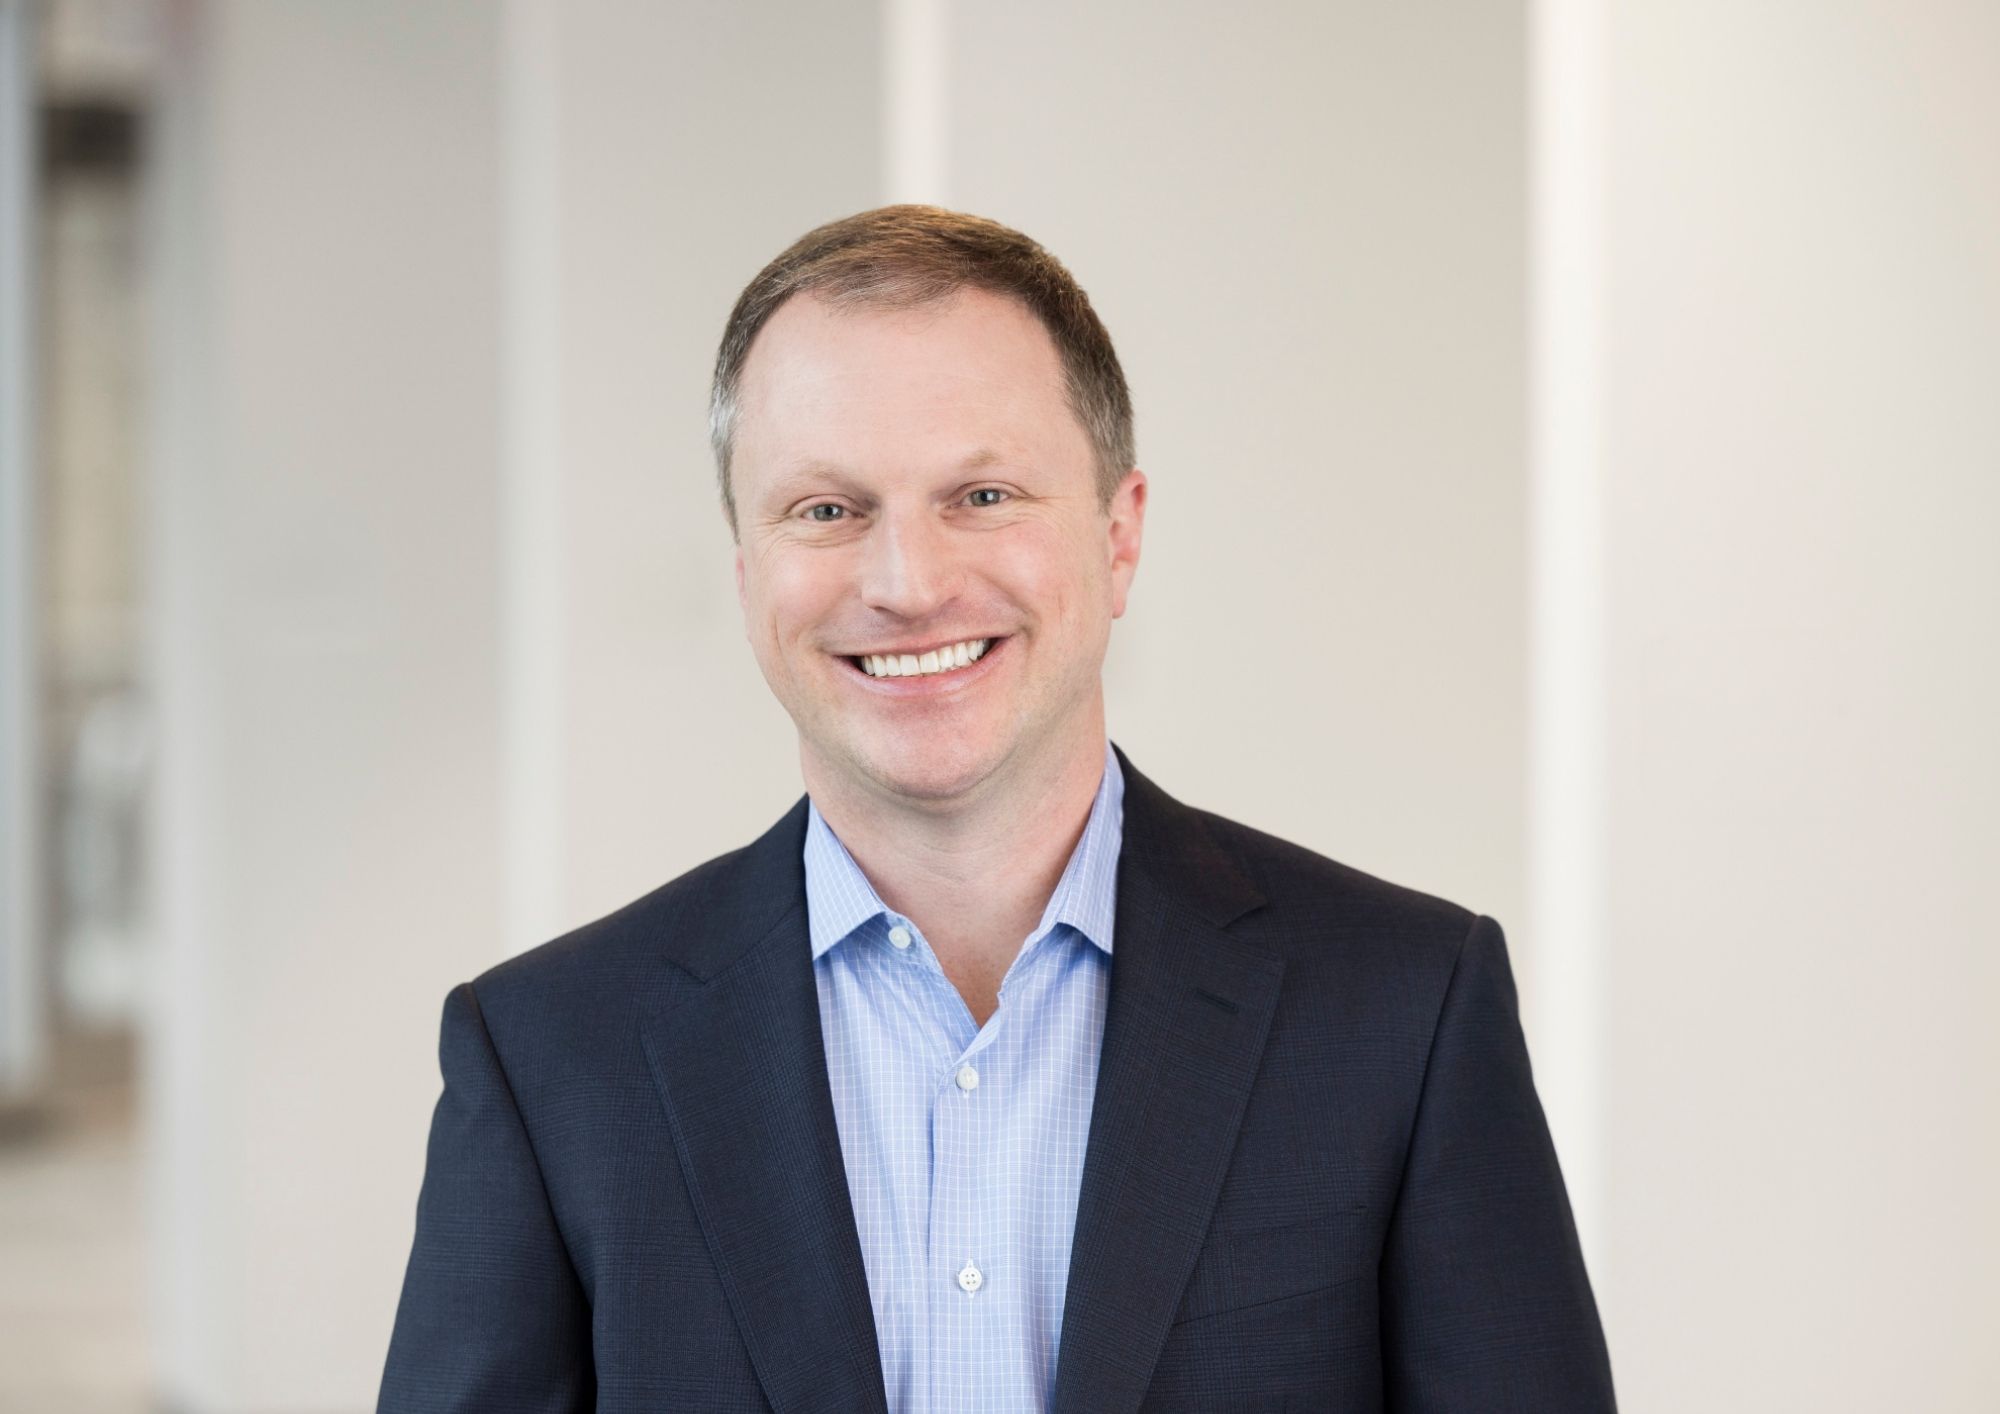
Vanguard ha anunciado hoy una importante reducción de las comisiones de uno de los ETF más vendidos en Europa. A partir del 28 de julio de 2026, la cifra de gastos corrientes (OCF) del Vanguard FTSE All-World UCITS ETF se reducirá del 0,19% al 0,14%, lo que supone una rebaja de más del 25%. Esto, según las estimaciones de Vanguard, permitirá a los inversores ahorrar aproximadamente 37 millones de dólares estadounidenses al año. El Vanguard FTSE All-World UCITS ETF se ha convertido en una de las opciones más populares entre los inversores europeos gracias a su sencillez y amplia diversificación.
Solo en lo que va de año, ha atraído más de 16.000 millones de dólares estadounidenses en flujos netos y actualmente cuenta con cerca de 75.000 millones de dólares estadounidenses en activos, lo que lo convierte en el ETF global de más rápido crecimiento disponible para los inversores europeos. Tras las distintas reducciones de comisiones aplicadas a los productos de Vanguard durante los últimos 24 meses, el ahorro total estimado para los inversores supera ya los 80 millones de dólares estadounidenses, lo que refleja el compromiso constante de Vanguard con la reducción del coste de la inversión.
Esto es lo que señala Jon Cleborne, responsable de Vanguard en Europa: “Invertir a través de una cartera formada por un único ETF, globalmente diversificada, de bajo coste y con una elevada liquidez, resulta ahora todavía más atractivo. Como uno de los principales ETF de renta variable global de Europa, el Vanguard FTSE All-World UCITS ETF ofrece a los inversores una forma sencilla de acceder al potencial de crecimiento de alrededor de 4.000 compañías de gran y mediana capitalización de los mercados de todo el mundo. Esta reducción de las comisiones refleja el compromiso histórico de Vanguard de aprovechar las ventajas de nuestra escala para reducir los costes y mejorar los resultados para los inversores”.
Vanguard ofrece la gama de ETF UCITS con el coste más bajo de Europa en términos ponderados por activos. Tras estos últimos cambios, la ratio de gastos medio ponderado por activos de la gama europea de ETF de renta variable y renta fija de Vanguard se situará en el 0,11%. Durante la última década, la firma ha aplicado más de 80 reducciones de comisiones en sus gamas europeas de fondos de inversión y ETF.
Caser Asesores Financieros afronta el segundo semestre de 2026 con una visión constructiva, aunque equilibrada, ante un ciclo económico que continúa avanzando, pero comienza a mostrar una pérdida gradual de dinamismo. La desescalada de las tensiones en Oriente Medio y la reapertura del Estrecho de Ormuz han reducido la presión inmediata sobre el precio del petróleo y las expectativas de inflación. Sin embargo, el contexto geopolítico continúa siendo frágil y cualquier nuevo episodio de tensión podría volver a condicionar la evolución de los mercados, las decisiones de los bancos centrales y el crecimiento económico.
Los fundamentales empresariales siguen respaldando a los activos de riesgo y la economía mundial se mantiene en fase expansiva. No obstante, las valoraciones exigentes de las bolsas, la elevada concentración de algunos índices y los estrechos diferenciales de crédito aconsejan adoptar una estrategia más selectiva durante los próximos meses. Según señala Javier Puerto, director de Inversiones de Caser Asesores Financieros, “el segundo semestre no invita a abandonar el riesgo, sino a asumirlo de una forma más equilibrada. Las valoraciones exigentes, los estrechos diferenciales de crédito y la incertidumbre geopolítica reducen el margen de error. En este entorno, la calidad de los activos, la diversificación y la generación recurrente de rentas serán claves para aportar estabilidad a las carteras”.
Renta variable con evolución desigual y más selectiva
Caser Asesores Financieros considera que la renta variable conserva potencial durante la segunda mitad del año, respaldada por la evolución de los beneficios empresariales y por la inversión asociada a la inteligencia artificial. No obstante, se espera una mayor dispersión en el comportamiento de los mercados. Las elevadas valoraciones y la dependencia de un grupo reducido de grandes compañías limitan el margen para que las subidas sean generalizadas, por lo que la selección de empresas, sectores y regiones ganará relevancia durante los próximos meses.
Estados Unidos debería mantener una mayor resistencia relativa gracias a la fortaleza de su economía, la solidez de los balances empresariales y la continuidad del ciclo inversor relacionado con la inteligencia artificial. El mercado estadounidense parte, sin embargo, de valoraciones elevadas y presenta una notable concentración, por lo que las rentabilidades podrían ser más moderadas y menos homogéneas que las registradas durante el segundo trimestre. En Europa, el escenario será más complejo, con un crecimiento débil y una inflación todavía condicionada por la evolución de los precios energéticos. Alemania seguirá concentrando parte de las principales dificultades de la región, especialmente por los retos que afrontan su industria, su competitividad y su modelo energético.
Pese a este contexto, el aumento del gasto público y las inversiones previstas en defensa e infraestructuras pueden abrir oportunidades en determinados sectores. Se espera, por tanto, una evolución desigual entre países y actividades, lo que hará especialmente importante la selección. Los mercados emergentes también presentan perspectivas favorables, aunque no de manera generalizada. El ciclo tecnológico, los semiconductores, los vehículos eléctricos y las energías limpias pueden continuar respaldando a determinadas economías asiáticas. Al mismo tiempo, los países exportadores de materias primas podrían mostrar una mayor capacidad de resistencia que aquellos más dependientes de las importaciones energéticas.
La renta fija recupera protagonismo en las carteras
El entorno vuelve a ofrecer oportunidades para obtener rentas atractivas, especialmente en los vencimientos cortos y medios.
Las rentabilidades de la deuda pública podrían moverse en rangos relativamente amplios, condicionadas por la tensión entre una inflación todavía persistente y la pérdida de impulso económico. En este escenario, una duración corta o intermedia puede aportar estabilidad y rentas recurrentes sin asumir toda la sensibilidad de los bonos con vencimientos más largos.
En crédito corporativo, los fundamentales empresariales se mantienen razonablemente sólidos, aunque los diferenciales próximos a mínimos históricos ofrecen una compensación limitada ante un posible deterioro del crecimiento.
Bancos centrales con un margen de actuación limitado
La evolución de la inflación seguirá marcando las decisiones de política monetaria durante los próximos meses. La Reserva Federal (Fed) previsiblemente actuará con cautela, apoyada en la resistencia de la economía estadounidense, pero condicionada por unas presiones sobre los precios que todavía siguen presentes. En Europa, el Banco Central Europeo (BCE) podría mantener una política más restrictiva e incluso volver a endurecerla si la inflación continúa alejándose de su objetivo. Esta posible divergencia entre ambos bancos centrales seguirá generando volatilidad en los mercados de bonos y divisas.
En este escenario, el dólar podría mantenerse respaldado a corto plazo por la solidez de la economía estadounidense, los tipos elevados y su condición de activo refugio. A medio plazo, una mayor estabilidad geopolítica y una reducción de las diferencias de crecimiento podrían favorecer una recuperación gradual del euro.
En definitiva, el segundo semestre no invita a rehuir por completo el riesgo, sino a asumirlo de forma equilibrada. Los fundamentales continúan siendo favorables, aunque se espera un entorno con mayor dispersión, volatilidad y sensibilidad a la evolución geopolítica. En este contexto, la calidad de los activos, una duración contenida y la diversificación serán claves para aportar estabilidad a las carteras.