Macquarie Asset Management (MAM) anunció el lanzamiento de un programa educativodedicado aasesores patrimoniales y centrado en infraestructuras privadas, con el fin de profundizar en su conocimiento sobre esta clase de activos y su papel en las carteras de los clientes. La primera entrega del programa, Inside Infrastructure: Charting the Asset Class, es un informe gráfico basado en investigaciones que analiza datos propios procedentes de las décadas de experiencia inversora de Macquarie en el sector.
Según destacaron en un comunicado, el programa combina contenidos educativos, investigaciones propias y perspectivas de los especialistas en infraestructuras de Macquarie Asset Management en una plataforma adaptada al mercado de gestión patrimonial. El lanzamiento de este programa educativo responde al aumento de inversores individuales cualificados que buscan una exposición directa a oportunidades de inversión en infraestructuras de nivel institucional, así como a la creciente necesidad de los asesores de contar con recursos para evaluar esta clase de activos, detallaron.
La oferta de contenidos abarcará desde los conceptos fundamentales hasta aspectos más avanzados, como el papel de las infraestructuras en la diversificación de carteras, su respuesta ante la inflación, el entorno de mercado actual y las oportunidades potenciales que ofrece a los inversores. El programa está diseñado tanto para perfiles introductorios como especializados, e incluirá una combinación de contenidos digitales, vídeos, seminarios web y otros formatos pedagógicos.
“Los asesores buscan herramientas que les ayuden a evaluar las oportunidades de los mercados privados y a comprender cómo encajan en la cartera general de un cliente”, señaló Kimberly LaPointe, responsable global de Gestión Patrimonial en Macquarie Asset Management. “Este programa reúne en un solo lugar nuestra amplia experiencia, investigación y perspectivas de inversión, y nuestra primera entrega, Inside Infrastructure: Charting the Asset Class, proporciona a los asesores una base respaldada por datos para fundamentar su toma de decisiones. Nuestro objetivo es dotarles de los conocimientos necesarios para mantener conversaciones más profundas con sus clientes”, agregó en la nota de prensa.
La primera entrega examina el comportamiento histórico de las infraestructuras privadas en diferentes entornos económicos y de mercado. Basándose en parte en datos propios de MAM —que abarcan transporte, servicios públicos y energía, infraestructuras sociales y digitales, energías renovables, residuos y reciclaje—, la investigación explora el papel potencial de las infraestructuras en la construcción de carteras, su resiliencia histórica durante periodos de tensión en los mercados, su relación con la inflación, los factores estructurales de crecimiento y el entorno actual de valoraciones. El estudio destaca la digitalización, la descarbonización, la demografía y la desglobalización como cuatro fuerzas estructurales que moldean la demanda de infraestructuras a largo plazo.
Esta iniciativa se enmarca en el esfuerzo global de MAM por trasladar su experiencia institucional en infraestructuras al mercado de gestión patrimonial. MAM es un referente mundial en la inversión en infraestructuras y se ha aliado con gestores patrimoniales globales para ofrecer soluciones adaptadas a las necesidades de los inversores particulares. Estas estrategias buscan potenciar la diversificación y el rendimiento potencial, aplicando el mismo enfoque de creación de valor que utiliza MAM en sus soluciones institucionales.
El sector fintech e insurtech continúa avanzando en la incorporación de mujeres y consolidándose como un espacio profesional con mayores oportunidades que otros segmentos tradicionales de la industria financiera. Sin embargo, la creciente concentración empresarial, impulsada por operaciones de adquisición e integración de compañías, plantea un nuevo reto: parte del emprendimiento femenino puede quedar diluido al integrarse en grupos de mayor tamaño.
Estas son algunas de las principales conclusiones de la IX edición de FinTech Women Network, el informe elaborado por la Asociación Española de fintech e insurtech (AEFI) para analizar la situación de la mujer en el ecosistema de innovación financiera española. El estudio fue presentado en las instalaciones de Baker McKenzie, con el patrocinio de este despacho, del Ayuntamiento de Madrid, Namirial y PayPal.
El fintech Women Network dibuja un sector en proceso de maduración. El ecosistema fintech e insurTech cuenta actualmente con alrededor de 5.000 profesionales cualificados, de los que el 37% son mujeres. Aunque siete de cada diez compañías son pequeñas, el empleo se concentra progresivamente en empresas de mayor dimensión: las grandes compañías ya concentran cerca de la mitad de los puestos de trabajo identificados en el ecosistema.
Esta evolución está modificando también el perfil de las profesionales. La mujer que trabaja en FinTech tiene una edad media de 42 años, más del 65% cuenta con estudios de posgrado y una parte significativa procede de la industria financiera o aseguradora. Se trata, por tanto, de un sector que ha dejado atrás buena parte de su etapa inicial como ecosistema de startups para avanzar hacia estructuras empresariales y profesionales más consolidadas.
Un sector que ofrece oportunidades, pero no está exento de barreras
El 68% de las profesionales del ecosistema considera que el sector fintech ofrece mejores oportunidades para las mujeres que otros sectores tradicionales, un dato que sitúa al ecosistema de innovación financiera como un espacio especialmente relevante para avanzar en la incorporación femenina a posiciones de responsabilidad. Más del 60% de los comités de dirección de las empresas analizadas cuentan con presencia femenina. No obstante, la representación sigue concentrándose en posiciones intermedias: el 69% de las mujeres en puestos de responsabilidad ocupa cargos intermedios, frente al 19% que alcanza posiciones de CEO o alta dirección, ligeramente superior al 15% de la edición anterior. Apenas un 1% figura como fundadora de sus compañías.
El acceso y la progresión profesional siguen estando condicionados, además, por experiencias de desigualdad. Casi la mitad de las mujeres del sector afirma haber sufrido algún episodio de discriminación a lo largo de su vida laboral, mientras que cerca de tres de cada cuatro aseguran haber experimentado una brecha salarial de forma directa y otro 20% la habría sufrido de manera indirecta. A ello se suma la percepción de que el esfuerzo exigido para alcanzar determinados puestos continúa siendo superior para las mujeres. El 58% considera que se exige más a las mujeres y una mayoría reconoce haber tenido que realizar un esfuerzo adicional para demostrar sus capacidades y hacer visible su trabajo.
“El sector fintech está demostrando que es posible construir una industria financiera más abierta, flexible y diversa, pero no debemos confundir los avances con la meta. Que el 68% de las mujeres perciba mejores oportunidades en nuestro ecosistema es una señal muy positiva; al mismo tiempo, la brecha salarial, la discriminación y las dificultades para conciliar nos recuerdan que todavía existen barreras estructurales que debemos abordar. La consolidación y las operaciones corporativas son una señal de fortaleza empresarial, pero debemos asegurarnos de que este proceso no haga desaparecerlas oportunidades laborales para las mujeres bien preparadas y formadas y que se queden fuera”, señala Leyre Celdrán, directora general de AEFI, quien también pone el foco en el nuevo periodo que afronta el sector. .
Conciliación, la gran asignatura pendiente
La conciliación aparece como uno de los principales retos para consolidar estos avances, según la IX edición del FinTech Women Network. Especialmente entre las profesionales con hijos, el cuidado de otras personas continúa teniendo un impacto desproporcionado sobre las mujeres y condiciona su desarrollo profesional. El 58% de las compañías fintech e insurtech cuenta ya con políticas específicas de igualdad, diez puntos más que el año anterior, mientras que otro 4% está en proceso de implantarlas. El dato pone de manifiesto que la igualdad no se produce de forma automática con la llegada de nuevas generaciones o modelos empresariales, sino que requiere políticas concretas y una implicación activa de las organizaciones.
El debate sobre las medidas de igualdad no es, sin embargo, uniforme. El 43% de las encuestadas no está de acuerdo con las leyes de cuotas y considera que los puestos deben asignarse atendiendo a la cualificación y las capacidades, independientemente del género. Una de cada tres comparte la prioridad de la cualificación, aunque considera compatibles determinadas medidas de representación, mientras que un 14% defiende el mantenimiento de cuotas en todos los niveles.
Regulación y financiación, principales barreras para emprender
El emprendimiento femenino continúa encontrando obstáculos específicos. Entre las principales barreras identificadas aparecen la legislación y la regulación, así como el acceso a capital e inversión. El fintech es uno de los sectores más condicionados por la regulación europea, cuya aplicación requiere conocimiento especializado, capacidad de adaptación y recursos. Para algunas emprendedoras, esta complejidad puede traducirse en una mayor percepción de riesgo a la hora de desarrollar proyectos innovadores o disruptivos.
“La evolución del marco regulatorio está contribuyendo a profesionalizar y consolidar el ecosistema fintech. La regulación ya no debe verse únicamente como un requisito de cumplimiento, sino como una herramienta para generar confianza, atraer inversión y acelerar el crecimiento de las compañías fintech. La próxima etapa del sector fintech vendrá determinada por la capacidad de combinar innovación, confianza y escala”, señala Paula De Biase, socia de Regulación Financiera de Baker McKenzie, encargada de pronunciar la ponencia de apertura en la IX edición de FinTech Women Network.
El acceso a financiación constituye otro de los principales retos. Las mujeres que han buscado inversión consideran que el proceso continúa siendo más complicado que para los hombres. Aunque en los últimos años han surgido fondos y programas específicos para proyectos liderados por mujeres, el volumen de inversión canalizado a estas iniciativas continúa siendo limitado.
Fintech Women Network nació en 2019, impulsado por AEFI, con el objetivo de dar visibilidad al talento femenino y favorecer su desarrollo dentro del ecosistema finTech e insurTech. El objetivo de finTech Women Network es que el acceso de las mujeres a posiciones de responsabilidad, dirección y emprendimiento forme parte de la normalidad del sector, en función del talento, la aptitud, la actitud y la ambición de cada profesional.
Foto cedidaKatie Roberts, responsable de Soluciones para Clientes en Fidelity.
Las necesidades de los inversores son cada vez más diversas y están determinadas por distintos objetivos, marcos regulatorios y requisitos de gobierno. En parte, esto responde a un contexto económico más incierto, que ha complicado la toma de decisiones de inversión e incrementado el valor de la flexibilidad y la capacidad de personalización.
Los gestores con visión de futuro evolucionan sus capacidades en consecuencia. Nuestro enfoque se centra en aplicar la experiencia inversora en múltiples dimensiones, combinando enfoques fundamentales y sistemáticos cuando procede, extendiendo el análisis activo más allá de la selección de valores hacia la construcción e implementación de carteras. El objetivo no es multiplicar la oferta, sino aumentar su relevancia. En el entorno actual, en el que los resultados dependen tanto de cómo se combinan las exposiciones como de las ideas que las sustentan, la capacidad de aportar valor y resultados a los clientes mediante soluciones diseñadas específicamente se está convirtiendo en un rasgo definitorio de una gestión activa eficaz.
Dicho esto, las estrategias activas pueden adoptar muchas formas. Desde enfoques sistemáticos hasta enfoques discrecionales más tradicionales, pueden combinarse para ofrecer eficiencia, transparencia y control, e implementarse a través de una amplia gama de vehículos. El objetivo no es fijar un determinado nivel de convicción, sino hacer que la gestión activa sea más intencional, medible y alineada con decisiones y resultados de asignación más amplios. Por ejemplo, estamos observando un creciente interés de los clientes por soluciones sistemáticas disciplinadas que puedan ofrecer exposiciones sensibles al índice de referencia e incorporar, al mismo tiempo, señales de análisis con capacidad de añadir valor. Estas estrategias pueden tener en cuenta el potencial de tracking error durante la construcción de la cartera, lo que permite a los clientes gestionar hasta qué punto aceptan riesgo relativo al mercado.
Por otro lado, también estamos viendo un renovado interés por soluciones de alta convicción que puedan adoptar posiciones más amplias frente al índice para abordar retos específicos derivados de las condiciones actuales del mercado. Entre ellos figuran el aumento de determinados riesgos temáticos e idiosincráticos a nivel de valores como consecuencia de la mayor concentración del mercado en un reducido número de megacapitalizadas dominantes y a menudo correlacionadas, la consiguiente reducción de la diversificación inherente de los índices y el impacto de los flujos impulsados por el sentimiento y el momentum sobre la dispersión de rentabilidades a corto plazo. En este sentido, una dispersión elevada es una característica de los mercados que debe gestionarse y aprovecharse simultáneamente mediante un diseño cuidadoso de las carteras.
Un enfoque centrado en el cliente
Cada cliente es diferente y desea cada vez más que los beneficios de nuestro análisis se materialicen de una forma que se ajuste a sus propias circunstancias, objetivos y restricciones. Por ello, hemos desarrollado una gama integral de capacidades de inversión basadas en el análisis que traducen las ideas propias de nuestra plataforma de inversión global en acción mediante exposiciones precisas y transparentes en distintas clases de activos, estilos de inversión, segmentos de mercado y resultados objetivo. Esta gama de soluciones ofrece un equilibrio entre convicción, control y consistencia, de modo que los clientes puedan acceder a nuestras ideas de análisis de la forma que mejor se adapte a sus necesidades.
A través de la mejora continua y de un foco constante en la innovación, buscaremos reforzar nuestra ventaja en análisis y evolucionar, perfeccionar, ampliar y optimizar nuestra gama de soluciones en línea con las necesidades de nuestros clientes a lo largo del tiempo. La inversión basada en el análisis siempre ha formado parte de nuestro ADN y sigue siendo nuestra ventaja diferencial, pero nuestro objetivo último es garantizar que podamos ofrecer las soluciones que ayuden a nuestros clientes a alcanzar sus objetivos.
El poder del análisis de Fidelity
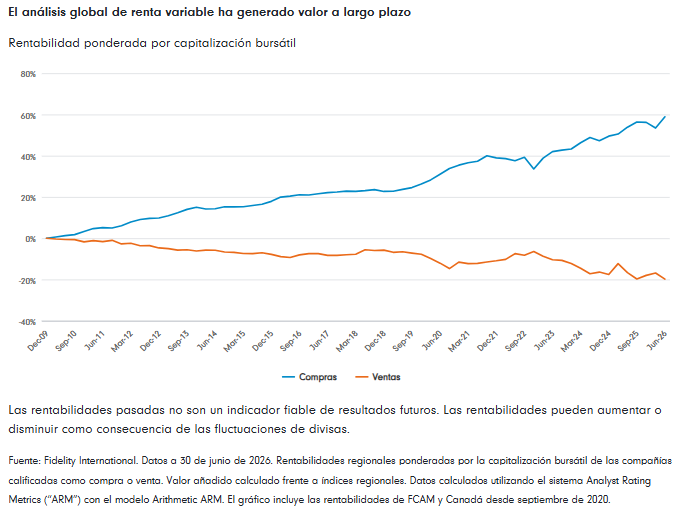
En el centro de este nuevo régimen se encuentra la idea de que las decisiones activas, tanto de arriba a abajo como de abajo arriba, serán más importantes para generar rentabilidades atractivas ajustadas al riesgo. Sin embargo, la calidad de las ideas del análisis que sustentan estas decisiones será el factor clave que determine los resultados obtenidos. En última instancia, nuestros clientes siguen queriendo beneficiarse del valor que aporta nuestro análisis, que ha demostrado su capacidad para generar valor durante periodos prolongados.
Por eso hemos situado estratégicamente a nuestros equipos de inversión sobre el terreno en mercados de capitales clave de todo el mundo, lo que les permite utilizar su conocimiento local y su acceso privilegiado a las compañías para llevar a cabo un riguroso proceso de due diligence de los negocios, sus clientes, proveedores y competidores. Esto proporciona un conocimiento profundo de las oportunidades y los riesgos a los que se enfrentan las posibles participadas.
Al mismo tiempo, estos profesionales forman parte de un equipo centralizado dentro de nuestra amplia plataforma de inversión global. Esto favorece la colaboración entre expertos que trabajan en ámbitos diversos a lo largo de cadenas de valor, sectores, geografías y clases de activos, tanto en mercados públicos como privados.
Solo gracias a esta conectividad puede nuestro equipo evaluar sistemas económicos globales cada vez más complejos e interconectados e identificar matices que otros pasan por alto. Las ideas no tienen por qué ser necesariamente diferenciadas o contrarias al consenso para añadir valor, pero sí deben aportar convicción. Es esta ventaja informativa la que nos permite generar valor para nuestros clientes, como se ha demostrado durante un largo periodo de tiempo.
Tribuna realizada por Katie Roberts, responsable de Soluciones para Clientes en Fidelity.
Foto cedidaPedro Estrada, miembro del Equipo de Negocio de BBVA Asset Management.
Existe la tentación recurrente, cuando se habla de diversificación, de tratarla como una respuesta técnica, casi mecánica, a la volatilidad. Como si bastara con repartir el riesgo entre activos para que la cartera dejara de sufrir. Sin embargo, la experiencia invita a una lectura distinta.
El Fondo Monetario Internacional actualizó en julio de 2026, en su encuesta World Economic Outlook Update, sus perspectivas de crecimiento mundial a un 3,0% para 2026 y un 3,4% para 2027. Pero lo verdaderamente relevante de ese ejercicio no fue la cifra de crecimiento estimado, sino el retrato que la acompañaba. Un mundo que crece de forma desigual entre países, con conflictos bélicos que lastran más a los importadores de energía y a las economías más vulnerables, y una demanda impulsada por la IA que favorece a los países integrados en la cadena de valor tecnológica mundial, con una desinflación que se ha estancado (estimación del 4,7% en 2026 y 3,9% en 2027) y riesgos que siguen sesgados a un deterioro de la situación.
Con este telón de fondo, la pregunta relevante no es si habrá o no episodios de volatilidad, que los habrá, sino cómo construir una cartera que permita al inversor mantener el rumbo sin verse forzado a abandonar su estrategia de inversión en el peor momento posible.
Diversificar no es eliminar el riesgo
Diversificar no evita las caídas, como a veces se le atribuye. Cuando los mercados corrigen, casi ningún activo queda al margen. La diversificación tampoco garantiza ganar en cada periodo: hay momentos en los que la concentración (apostar por los activos que mejor están funcionando) produce resultados superiores. El problema es que esa apuesta exige acertar de forma repetida, y los ciclos de liderazgo cambian con una frecuencia que rara vez se anticipa correctamente.
Lo que la diversificación sí ofrece es reducir la dependencia de un único escenario. Una cartera concentrada en una región, un sector o una temática está apostando a que ese escenario se materialice. Si no lo hace, el inversor se enfrenta a la disyuntiva de aguantar con una cartera que no responde a su tesis original, o vender en un momento de presión.
Una cartera diversificada, en cambio, no depende de un único desenlace. Puede atravesar ciclos distintos (crecimiento, inflación persistente, tipos de interés cambiantes) sin que el inversor se vea obligado a tomar decisiones forzadas.
En esa capacidad de no verse obligado a moverse está buena parte de su valor y función, preservando la capacidad de mantener la estrategia a lo largo del tiempo.
La fragmentación global como argumento
La diversificación geográfica ha dejado de ser una opción de estilo de inversión para convertirse en una consecuencia lógica de cómo está organizada la economía mundial.
Las previsiones del FMI reflejan también importantes diferencias entre economías. Estados Unidos (con tasas de crecimiento estimado del 2,3% en 2026 y 2,2% en 2027) y China (4,6% en 2026) transitan por fases distintas. La zona euro (crecimiento estimado del 0,9% en 2026 y el 1,2% en 2027) busca redefinir su posición en un orden geopolítico cambiante. Los mercados emergentes presentan dinámicas diferenciadas que ofrecen exposición a motores de crecimiento que no operan en las economías desarrolladas.
Si el crecimiento ya no avanza al mismo ritmo en todas partes, tiene poco sentido construir carteras como si así fuera. Cuando una región se enfría, otra puede estar acelerando. No se trata de anticipar esas rotaciones, sino de reconocer que las fuentes de rentabilidad rara vez están concentradas en un único lugar.
Sigue muy arraigada la asociación entre diversificación y protección, como si diversificar fuera, sobre todo, una forma de perder menos. Es una lectura incompleta. La diversificación también amplía las fuentes potenciales de rentabilidad. Al incorporar activos que responden a motores distintos (ciclos económicos diferentes, políticas monetarias divergentes, sectores con dinámicas propias), la cartera accede a un conjunto más amplio de oportunidades. No se trata solo de resistir mejor cuando las cosas van mal en los mercados, sino de tener más vías para capturar valor cuando van bien.
El verdadero valor está en permanecer invertido
La diversificación no es una estrategia para el corto plazo. Su valor se despliega en horizontes largos, cuando los ciclos completos se suceden y las rotaciones entre regiones, sectores y clases de activos se materializan. En el corto plazo, los resultados pueden parecer modestos, y la cartera diversificada rara vez lidera los rankings en los momentos de euforia.
Por eso, el debate relevante no es si la diversificación funciona en tal o cual trimestre, sino si permite mantener una estrategia cuando el entorno deja de ser favorable. En un mundo donde la incertidumbre no va a desaparecer, esa capacidad de permanecer invertido (sin sobresaltos que fuercen decisiones precipitadas) es, probablemente, el activo más valioso que puede tener una cartera. Y también es el más difícil de medir.
Tribuna elaborada por Pedro Estrada, miembro del Equipo de Negocio de BBVA Asset Management.
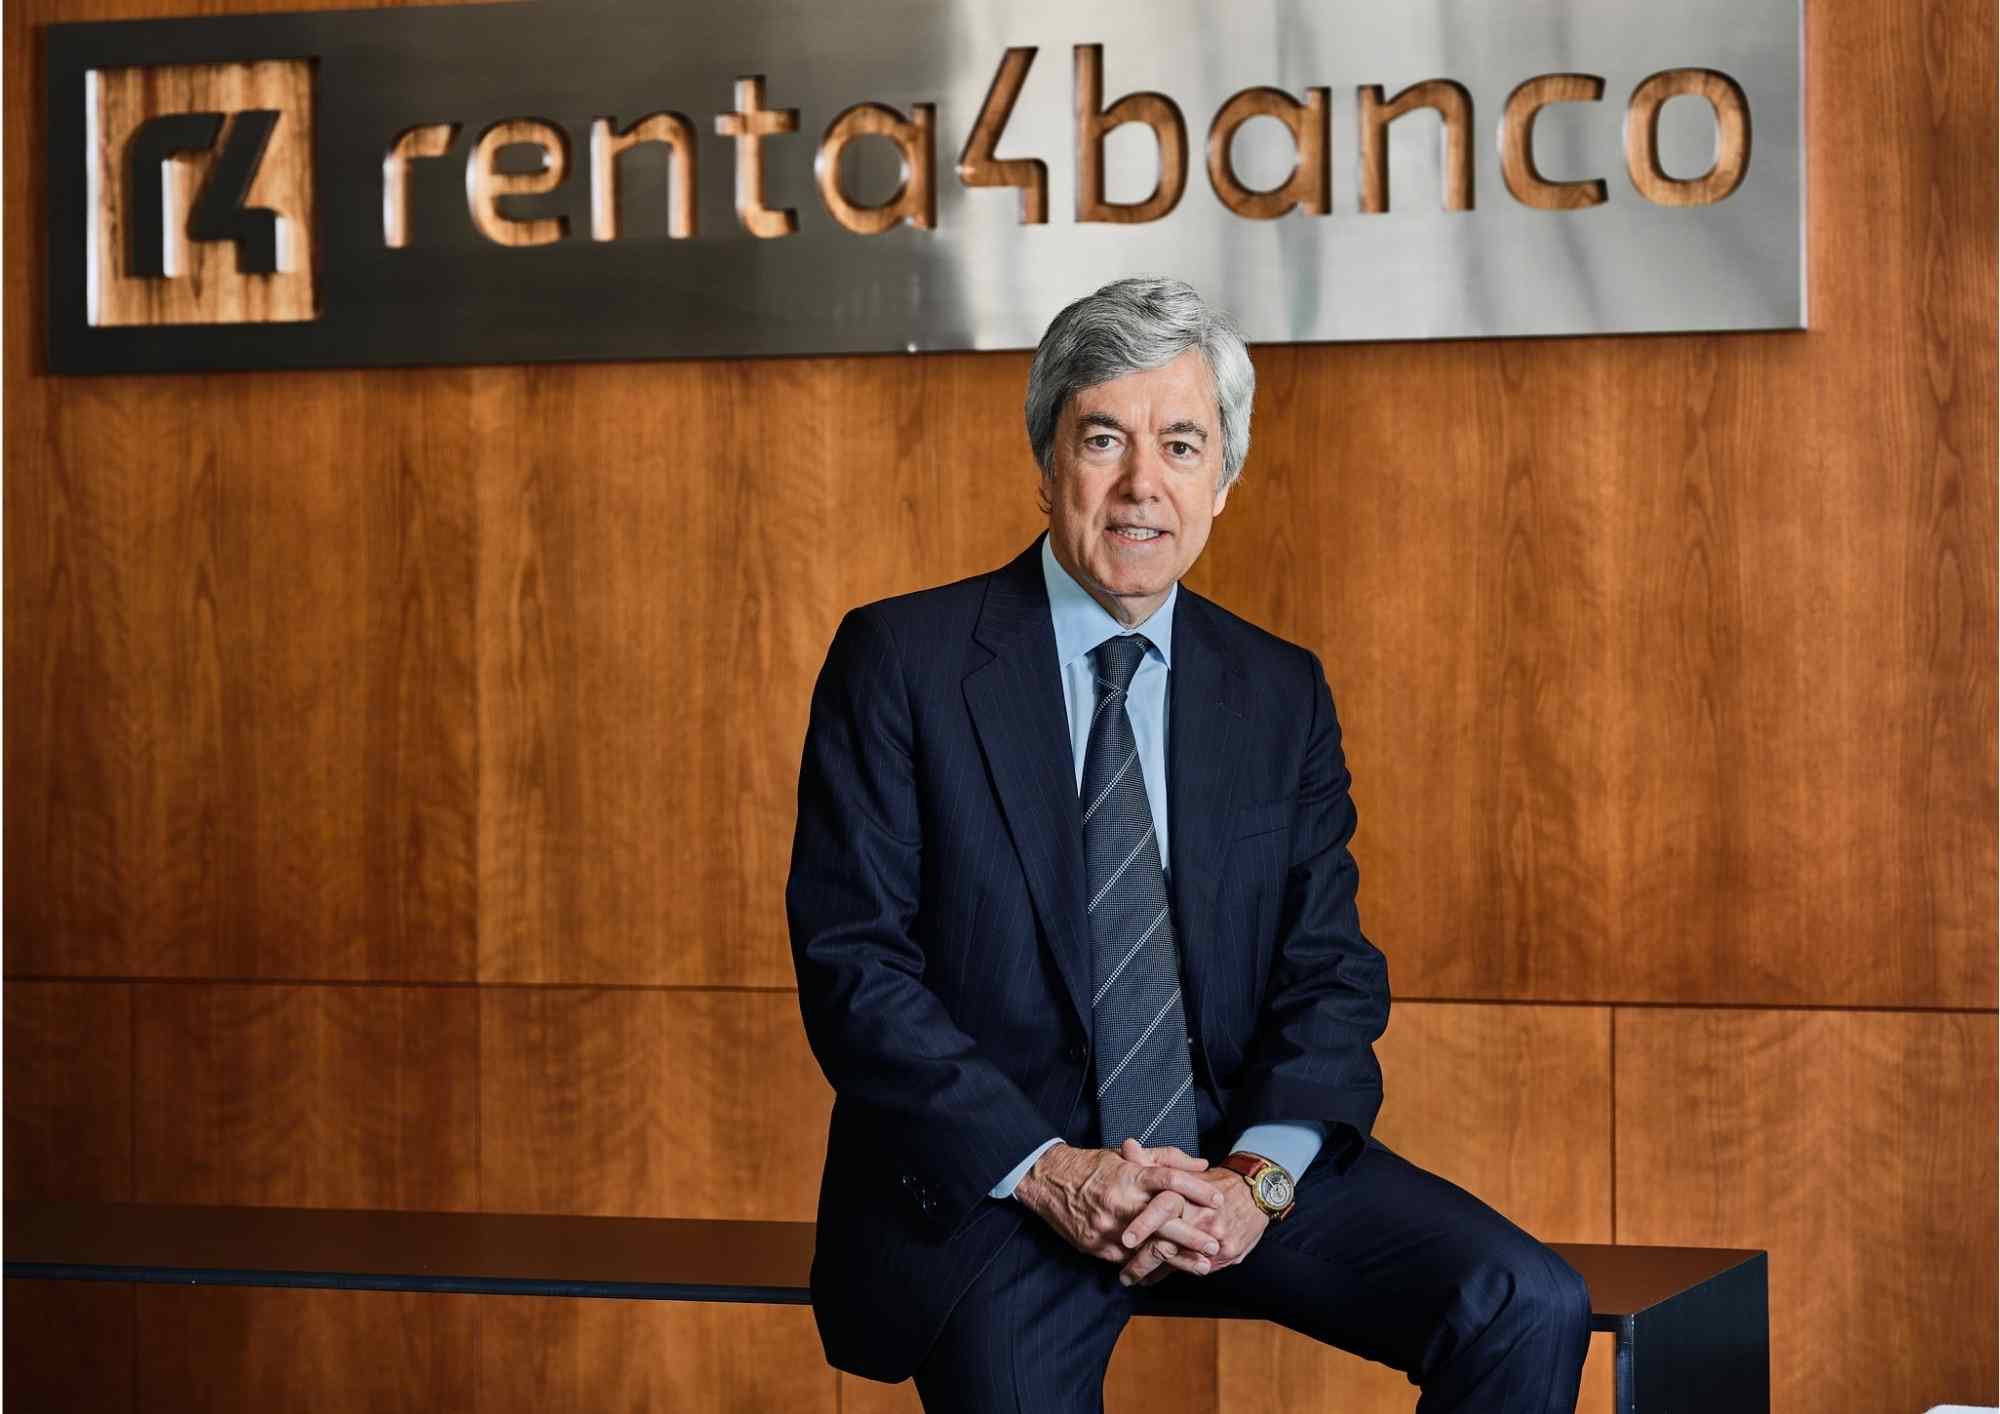
Foto cedidaJuan Carlos Ureta, presidente y fundador de Renta 4 Banco.
En el marco del 40 aniversario de Renta 4 Banco, su presidente y fundador, Juan Carlos Ureta, recuerda que el riesgo estratégico, en los inicios de la entidad, era sacrificar el crecimiento a largo plazo por conseguir objetivos a corto plazo. En consecuencia, según nos explica en esta entrevista, siempre se han centrado en invertir muchos recursos con el objetivo de crecer a medio plazo, y “eso requiere paciencia y disciplina, porque la tentación es siempre dejar de invertir para mejorar la cuenta de resultados a corto plazo”.
En esta “nueva era” de disrupción tecnológica y geopolítica, ¿cuál es el mayor desafío operativo y conceptual al que se enfrentan tanto Renta 4 como la industria en el largo plazo?
A nivel conceptual hay un desafío permanente, que es el de interpretar bien lo que pasa en el mundo, leer bien los mensajes de los mercados, y convertir esa lectura en soluciones financieras para los clientes. Ese reto va a seguir siendo clave en el nuevo mundo de la IA. A nivel operativo el reto es adaptar todos nuestros procesos y sistemas a la IA, es decir, “metabolizar” la IA. La dificultad es aún mayor si tenemos en cuenta que nadie sabemos realmente cómo va a evolucionar la IA, no tenemos un mapa en el que guiarnos. Otra dificultad operativa va a ser, claramente, la ciberseguridad. Los ciberataques son cada vez más numerosos y más sofisticados, y pueden destruir a cualquier empresa. Es un auténtico desafío para todas las entidades.
¿Cuáles son los objetivos cuantitativos y cualitativos que se ha fijado la entidad en términos de AUM y crecimiento de clientes para los próximos cinco años? ¿En qué segmentos de patrimonio prevén un mayor dinamismo?
No nos obsesionamos nunca con objetivos cuantitativos, pero el objetivo que siempre está ahí es llegar a 100.000 millones de euros de activos administrados, de los que más o menos la mitad deberían ser gestionados. Hoy en día tenemos casi 50.000 millones de euros en activos de clientes, y cerca de la mitad son activos gestionados. Creo que todos los segmentos de patrimonio van a crecer, pero el segmento alto probablemente va a crecer un poco más que los demás. En cuanto a los objetivos cualitativos claramente optamos por la calidad como objetivo clave.
De cara al próximo lustro, la industria se enfrenta a la compresión de márgenes y a cambios en la distribución. ¿Cuáles serán las principales palancas de crecimiento de Renta 4 Banco en los próximos cinco años?
Las palancas son siempre las mismas. La primera es incorporar nuevas líneas de soluciones o productos, como han sido este año los vehículos de inversión privada y los activos cripto. La segunda es ampliar mercados, y ahí estamos ya con los trámites para iniciar actividades en Portugal y en México. La tercera es la red comercial presencial y ahí estamos abriendo nuevas oficinas, este año por ejemplo dos nuevas en Madrid. La cuarta es reforzar la plataforma digital, y hacerla más eficiente. A todo ello se une una apuesta decidida por la IA.
¿Tendrá mayor peso la diversificación de producto, la expansión de la red comercial o las alianzas estratégicas? ¿Cómo están afrontando la demanda y el crecimiento del universo de los activos digitales?
No estamos contemplando alianzas estratégicas aunque obviamente tampoco estamos cerrados a valorar cualquier oportunidad de crecimiento inorgánico. Sí damos mayor importancia a la expansión de la red comercial y a la diversificación de productos. En cuanto a la demandada de activos digitales, estamos muy activos trabajando para poder incorporar activos tokenizados a la plataforma.
En un mercado doméstico caracterizado por la alta concentración bancaria y una fuerte competencia por el ahorro entre depósitos y fondos, ¿cuáles son los planes específicos de Renta 4 para seguir ganando cuota de mercado en España?
Sin duda la red presencial y nuestra filosofía de dar absoluta relevancia a las relaciones personales, de personas con personas, van a seguir ahí, y eso nos diferencia claramente de los operadores 100% digitales como los neobancos o neobrokers. Frente a los grandes bancos tradicionales nos diferenciamos por la especialización y por haber nacido en los mercados financieros, lo cual nos da un ADN muy particular. Y finalmente frente a los operadores no bancarios, como las gestoras o los puros brokers, nos diferenciamos por el hecho de ofrecer a los clientes un servicio de operaciones bancarias que añaden valor a nuestro modelo.
Ante el despegue de la Inteligencia Artificial y la automatización, ¿cómo transformará la tecnología la operativa del banco en los próximos años?
Nosotros siempre hemos entendido la tecnología como una herramienta que potencia las relaciones personales pero no las sustituye. Con esa filosofía lanzamos en 1999 la primera plataforma de inversión y trading “on line” y con esa filosofía abordamos nuestra plena apuesta por la inteligencia artificial (IA). No vemos una contraposición entre tecnología y relaciones personales, más bien al revés. Y eso conecta con nuestro rol de “gestores de inversores” , que está muy conectado con ese modelo de relación entre personas y que deriva del hecho de haber nacido Renta 4 Banco y haber crecido en los mercados financieros. Para nosotros es muy natural asesorar a los clientes que quieren invertir en esos mercados, y ofrecerles una experiencia muy confortable para que disfruten con ella. Y la iA creemos que nos va a ayudar mucho en todo ello.
Estamos a las puertas de la mayor transferencia intergeneracional de riqueza de la historia, lo que traerá un nuevo perfil de clientes con distintas exigencias digitales, financieras y de sostenibilidad. ¿Cómo se está preparando la entidad para ello?
Estamos incorporando, desde hace años, personas jóvenes a nuestra plantilla, de forma que la conexión con la nueva generación de inversores se hace más fácil. Y por otro lado incorporamos permanentemente a nuestra oferta activos y soluciones que demandan las nuevas generaciones, como los criptoactivos o el capital riesgo (private equity, venture capital,…) y activos alternativos en general. La realidad es que la edad media de nuestros clientes baja de forma continua, aunque sin grandes saltos, y eso nos parece una buena señal.
Si nos proyectamos hacia el futuro y pensamos en el 80º aniversario del banco, ¿cómo se imagina Renta 4 Banco?
Realmente no hemos sido tan “last mover”. En 1999 pusimos en el mercado la primera plataforma de intermediación “on line” y en 2002, cuando nadie hablaba de ETFs, pusimos en marcha nuestro ETF Center. Más recientemente, hace dos años, sacamos la Cartera Easy de Fondos de Inversión, gestionada cien por cien por un algoritmo de inteligencia artificial y con una comisión de gestión muy pequeña. Son ejemplos que indican que hemos sido bastante innovadores. Lo que sí es verdad es que no nos gustan los saltos en el vacío, ni forzar la velocidad de crecimiento y preferimos ir a nuestro ritmo. Y eso conecta con la pregunta sobre lo que me gustaría que fuese Renta 4 dentro de cuarenta años. Lo que me gustaría es que fuese un Banco conocido por su calidad y no tanto por su tamaño, la aspiración no es ser el más grande, sino ser reconocido como un Banco de calidad y por haber sabido anticiparse a las tendencias del futuro.
Los mercados mundiales de renta fija se adentran en una fase más compleja. Los bancos centrales están siguiendo trayectorias cada vez más divergentes, persisten los riesgos geopolíticos y el ciclo de inversión en la IA continúa transformando tanto las economías como los mercados de capitales. Al mismo tiempo, el aumento de los rendimientos ha generado atractivas oportunidades de ingresos para los inversores dispuestos a mantener la disciplina y adoptar un enfoque selectivo. En nuestra opinión, el reto consiste en encontrar un equilibrio entre las oportunidades derivadas de los rendimientos elevados y la creciente dispersión del mercado, en un contexto de incertidumbre política y de riesgos estructurales en constante evolución.
Japón ha pasado a ser el epicentro de los mercados mundiales de renta fija
El país nipón se perfila ahora como un motor clave de los mercados mundiales de renta fija, a medida que el país prosigue con su transición para dejar atrás décadas de desinflación y crecimiento débil. La inflación se sitúa por encima del objetivo del Banco de Japón, mientras que el crecimiento salarial, las entradas de capital y el repunte de la actividad económica justifican una mayor normalización de la política monetaria. Creemos que la tendencia de los tipos de interés japoneses es alcista, aunque el ritmo es incierto. Es probable que el yen siga viéndose influido por las expectativas cambiantes en torno al calendario y la velocidad de los ajustes en materia de política monetaria, la intervención oficial y los flujos de capital. En lugar de una perspectiva unidireccional sobre el tipo de cambio, prevemos una mayor volatilidad a medida que los mercados evalúen la rapidez con la que el Banco de Japón reduce la brecha con respecto a otros grandes bancos centrales.
La escasez está transformando el panorama de las inversiones
El tema de la escasez ofrece un marco útil para comprender el entorno actual del mercado mundial. La escasez de materias primas sigue influyendo en las expectativas de inflación, ya que los mercados energéticos, los metales industriales y los suministros agrícolas se ven afectados por las perturbaciones geopolíticas y las limitaciones del suministro. Al mismo tiempo, la expansión de la infraestructura de la IA está provocando escasez de energía, agua, mano de obra y emplazamientos adecuados para los centros de datos, lo que añade una presión inflacionista adicional. Puede que los más importante sea que los inversores se enfrentan ahora a una escasez de capital.
Los gobiernos, las empresas y los proyectos de infraestructuras de la IA compiten por obtener financiación en un momento en el que muchos proveedores tradicionales de capital tienen sus propias necesidades de financiación. En nuestra opinión, esta situación ayuda a explicar por qué los inversores exigen rendimientos reales más elevados y por qué los tipos podrían mantenerse en cotas altas a menos que se produzca un episodio significativo de aversión al riesgo.
La IA y el crédito privado están generando nuevas fisuras
El ciclo de inversión en la IA plantea una de las oportunidades y uno de los riesgos más importantes en el ámbito de la renta fija. Por un lado, el gasto relacionado con la IA favorece el crecimiento, los beneficios empresariales y los fundamentales del crédito. Por otro lado, la magnitud de la financiación necesaria está dando lugar a una emisión de deuda considerable, lo que aumenta la concentración en determinados segmentos del mercado y contribuye a una creciente dispersión entre emisores y sectores. Creemos que, en consecuencia, la selección de valores y el análisis del valor relativo están cobrando una importancia cada vez mayor.
El crédito privado constituye otro ámbito que merece una atención especial, ya que el aumento de los rendimientos y la rentabilidad cada vez más diferenciada entre los emisores de menor calidad sugieren que podrían estar apareciendo vulnerabilidades tras unos diferenciales a nivel de índice que, por lo demás, se muestran resistentes. Las liquidaciones forzadas por parte de grandes inversores institucionales o las dificultades de refinanciación en los próximos años podrían poner de manifiesto nuevas debilidades que aún no se reflejan plenamente en los mercados en general.
Posicionamiento para un entorno de renta fija más selectivo
Las perspectivas en materia de duración se han complicado y consideramos que los inversores deberían prestar mayor atención a las oportunidades de valor relativo, en lugar de a las perspectivas generales sobre la dirección de la duración. En Estados Unidos, el posicionamiento en la curva sigue resultando más atractivo que la exposición directa a la duración, dada la incertidumbre que rodea a la política de la Reserva Federal. En Europa, los mercados parecen estar descontando una trayectoria de política monetaria más agresiva de lo que justifican los fundamentales del crecimiento, lo que genera oportunidades en otros tramos de la curva. Seguimos apreciando el valor de la duración en el Reino Unido, especialmente, en el tramo central de la curva, mientras que los bonos locales de los mercados emergentes ofrecen diversificación, rendimientos reales atractivos y posibles oportunidades derivadas de una flexibilización de la política monetaria.
En los mercados de crédito, nos decantamos por el segmento «investment grade» como posición principal, al tiempo que mantenemos una duración más corta en los diferenciales. Asimismo, seguimos detectando oportunidades en determinadas empresas y entidades soberanas de los mercados emergentes, así como en los segmentos de mayor calidad del mercado de alto rendimiento estadounidense.
En cuanto a las divisas, el dólar estadounidense podría verse respaldado de forma táctica por los diferenciales de los tipos de interés, un crecimiento más sólido y la demanda de activos refugio, aunque las perspectivas estructurales a largo plazo parecen menos interesantes.
Conclusión
Creemos que los activos de renta fija mundial siguen ofreciendo oportunidades atractivas, a pesar de que la incertidumbre sigue siendo elevada. El aumento de los rendimientos permite a los inversores construir carteras con características de renta muy atractivas sin asumir un riesgo excesivo, mientras que la creciente dispersión genera un abanico más amplio de oportunidades para los gestores activos.
En este contexto, mantener la liquidez, la diversificación y un carry defensivo sigue siendo un enfoque prudente. De este modo, los inversores pueden beneficiarse de unos ingresos atractivos en la actualidad, al tiempo que conservan la flexibilidad necesaria para aprovechar las futuras perturbaciones cuando evolucionen las perspectivas relativas a los bancos centrales, la geopolítica y la temática de la IA. Creemos que la paciencia, la selectividad y un enfoque diversificado a escala mundial serán las herramientas más eficaces para afrontar la próxima fase de los mercados de renta fija.
Tribuna de Pilar Gómez-Bravo, co-CIO de renta fija de MFS Investment Management, y Benoit Anne Director ejecutivo sénior, responsable de Perspectivas del mercado de MFS
Foto cedidaRaúl Henríquez, presidente y CEO de Insigneo (fuente: web institucional)
La historia de crecimiento sostenido que ha trazado Insigneo Wealth en los nueve años que han pasado desde su fundación ha ido acelerando el paso en los últimos años, plantando su bandera en una variedad de países latinoamericanos y consolidándose en el mercado US Offshore, desde su centro neurálgico en Miami. Ahora, mirando hacia los pasos del futuro, hay algunos espacios que les llaman la atención. Uno de ellos es ampliar la banda de patrimonios que atienden –en ambas direcciones–, con miras a expandir la oferta a nuevos segmentos, y otro es uno de las principales plazas de Centroamérica: Panamá.
“Creo que tenemos un buen dominio en el segmento del high net worth, de 1 a 5 millones de dólares”, comenta Raúl Henríquez, presidente y CEO de la firma, en conversación con Funds Society, “y veo con inquietud y curiosidad los otros dos espacios”.
Minutos después de su presentación en el primer evento que realizó la firma en Chile –en un roadshow andino que coronó las nuevas capacidades de Insigneo en la región–, el máximo ejecutivo de la compañía de gestión patrimonial indica que están mirando con atención los espacios de patrimonios bajo 500.000 dólares –un segmento cada vez más competitivo en América Latina– y también los clientes entre 10 y 20 millones de dólares.
Para este último segmento, reflexiona Henríquez, la historia se está repitiendo. Esto, explica, porque están viviendo una dinámica que enfrentaron los inversionistas de 1 a 2 millones de dólares hace años. “Nos parece que los grandes bancos están a más no poder, con la riqueza que ha crecido a tal nivel”, asegura, con un exceso de demanda y una oferta limitada en la industria de banca privada.
Esta historia que hace eco del pasado augura oportunidades para Insigneo. Esta es la dinámica, recuerda Henríquez, “que nos permitió realmente salir del anonimato a convertirnos en un jugador relevante”.
Para poder captar negocio en esos dos frentes, la estrategia de la firma sigue por el lado de potenciar las capacidades humanas con tecnología y atraer a los mejores banqueros disponibles. El foco está en profesionales que se alineen con el modelo de servicio de la firma basada en Miami, que vean en Insigneo “un mejor ambiente para desarrollarse y potenciar su máxima capacidad”, según describe.
Apuesta por América Latina
El contexto en que se enmarcan estas ambiciones es uno donde la firma está apostando fuertemente por el negocio de wealth management en América Latina, ofreciendo una asesoría anclada en una fuerte oferta de soluciones offshore. Esta relación con la región, relata Henríquez, también es uno de los vectores que ha apoyado el crecimiento de Insigneo Wealth.
Por lo general, explica, cuando muchas firmas internacionales ven la región, “hay un arbitraje importante entre la perspectiva y la realidad”. Y esa percepción se ha convertido en una ventaja para la compañía que lidera Henríquez. “Eso nos ha permitido aprovechar ese espacio de una manera asombrosa. Y ojalá que siga así”, comenta.
Una seguidilla de adquisiciones en los últimos años ha dejado a la empresa con una fuerte red en el vecindario. Con más de 500 profesionales de las inversiones –atendiendo a 45.000 clientes, con un AUM de 38.000 millones de dólares–, la firma cuenta con operaciones en Colombia, Venezuela, Perú, Chile, Argentina y Uruguay.
“Ahora le hemos dado énfasis a los mercados que, con la transacción de Vector, nos dieron mayor relevancia, como Perú, Chile y Colombia”, comenta Henríquez, con el telón de fondo del Metropolitan Santiago Convention & Event Center. Eso sí, recalca que “siempre Argentina y Uruguay siguen siendo muy relevantes”.
Mirando hacia delante tienen la mirada puesta en Centroamérica. “Estamos viendo Panamá como un espacio interesante”, asegura el presidente y CEO de Insigneo, agregando que están evaluando tanto la opción de abrir una oficina como la alternativa del crecimiento inorgánico. “Creo que pronto estaremos por ahí”, asegura.
Con todo, en la compañía no pierden la fe en el potencial del wealth latinoamericano. “Latinoamérica crece, contra viento y marea, con sus vaivenes políticos, pero crece en riqueza y hay que atenderlo”, recalca Henríquez.
En los últimos años, la adquisición de activos ha ayudado a la compañía de gestión patrimonial a robustecer esta presencia regional. Entre 2022 y 2023, compraron los vehículos de Citi International Wealth Management en el vecindario y activos del área de International Wealth Management de PNG. La compra de VectorGlobal Wealth Management Group –una empresa con clientes de Chile, México, Colombia, Ecuador, Perú, Venezuela, Estados Unidos y Canadá– sumó a este robustecimiento este año.
En Chile hay tres letras que pueden valer más que muchos consejos de inversión y que casi nadie conoce: MLT, el Mandato de Liquidación y Traspaso. Detrás de esa sigla está una de las herramientas tributarias más potentes que tiene hoy el inversionista chileno: La posibilidad de cambiar de fondo mutuo postergando el pago de impuestos, lo que mejora inmediatamente la rentabilidad percibida por los inversionistas, ya que ésta no solo depende del desempeño de los mercados, sino que también del pago de impuestos asociado a esos retornos.
El artículo 108 de la Ley de Impuesto a la Renta establece que la ganancia obtenida al rescatar cuotas de un fondo mutuo es renta y paga impuestos. Hasta ahí, nada nuevo. Pero el mismo artículo agrega una excepción: si el inversionista liquida sus cuotas para reinvertir ese dinero en otro fondo mutuo, esa operación no se considera rescate. No hay ganancia realizada y no hay impuesto que pagar. La condición es que el dinero nunca pase por las manos del inversionista y que el traspaso se instruya mediante un mandato formal a la administradora. Ese mandato es el MLT.
La consecuencia es enorme. Un inversionista puede moverse de un fondo conservador a uno más agresivo, cambiar de estrategia, rebalancear su cartera o incluso cambiarse de administradora, postergando el pago de impuestos, el que recién se pagará cuando el dinero salga definitivamente del mundo de los fondos mutuos.
Para una persona ordenada, con un plan financiero de largo plazo, esa pausa puede durar décadas. En la práctica, puede ser casi una postergación indefinida. Y postergar impuestos no es un detalle técnico. Es plata que sigue trabajando y generando rentabilidad, en lugar de irse al Fisco a mitad de camino. El interés compuesto hace el resto.
Dicho de otra forma, un fondo mutuo invertido a través de MLT no es el mismo producto que un fondo mutuo rescatado y vuelto a comprar. Es un vehículo de inversión con un beneficio tributario que pocas alternativas pueden igualar.
¿Por qué entonces casi nadie lo usa? La respuesta es incómoda, pero simple. Para las administradoras, un MLT es trabajo operativo adicional: formularios, validaciones, coordinación con otras instituciones y trazabilidad del costo tributario de cada cuota. Y no reciben un peso extra por hacerlo. Si además el cliente se lleva su dinero a otra administradora, el incentivo es aún menor. Por eso rara vez lo ofrecen. La opción por defecto sigue siendo el rescate, y el rescate gatilla impuestos.
El resultado es que solo un grupo reducido de inversionistas bien asesorados conoce el mecanismo y lo exige. El resto paga impuestos que podría haber postergado, simplemente porque nadie le contó que tenía otra alternativa.
Hasta hoy, el MLT tiene una frontera. Funciona entre fondos mutuos, pero no entre un fondo mutuo y un fondo de inversión. Para el inversionista, ambos son muy parecidos: un vehículo colectivo, administrado profesionalmente, con una estrategia definida. Para la ley, son empaquetamientos distintos. Por eso, si alguien quiere pasar de un fondo mutuo a un fondo de inversión, debe rescatar, reconocer la ganancia y pagar impuestos antes de reinvertir. Esa barrera limita las decisiones de inversión por razones puramente tributarias, justo cuando los fondos de inversión dan acceso a activos como deuda privada, inmobiliario o infraestructura, cada vez más relevantes en una cartera bien construida.
El proyecto de ley de mercado de capitales conocido como MK4 propone derribar esa frontera. Si se aprueba, el diferimiento del artículo 108 se extenderá a los fondos de inversión públicos. Un inversionista podrá moverse entre fondos mutuos y fondos de inversión sin gatillar impuestos, mientras el capital siga invertido. Es una buena noticia. Ordena el sistema en torno a lo que realmente importa, la decisión de inversión, y no la forma jurídica del vehículo.
Pero una buena ley no sirve de mucho si nadie la usa. El MLT lleva años disponible y sigue siendo desconocido para la gran mayoría. Si el MK4 amplía su alcance y la industria mantiene la misma pasividad, el beneficio volverá a quedar en manos de unos pocos.
Por eso el llamado es doble. A los inversionistas: antes de rescatar un fondo, pregunte si puede traspasar vía MLT. A la industria: ofrecer esta alternativa no es un favor, es parte de dar una buena asesoría. Porque tres letras, bien usadas, pueden marcar una gran diferencia en el patrimonio de una familia.
En México, el desembolso conjunto en pensiones institucionales y programas sociales pasará de 730.000 millones de pesos en 2017 a 2,48 billones en 2027 (De 40.555 a 113,777 millones de dólares al tipo de cambio promedio actual). Las transferencias sociales multiplicarán su tamaño más de 50 veces, mientras las obligaciones de los sistemas laborales seguirán creciendo y presionando las finanzas públicas.
Así, el país se encamina a destinar 2,48 billones de pesos al pago de pensiones en 2027, más de tres veces el gasto registrado una década antes. El crecimiento no responde a una sola causa: detrás de la cifra conviven las obligaciones de los sistemas de retiro vinculados al empleo formal y la expansión de los programas sociales que transfieren recursos a adultos mayores, personas con discapacidad y mujeres.
La dimensión del desembolso plantea un desafío para las finanzas públicas: cómo sostener compromisos que seguirán demandando recursos presupuestarios en los próximos años, en un país que también necesita financiar salud, educación, infraestructura y otras prioridades.
De acuerdo con las cifras del análisis que acompaña las estimaciones presupuestarias, el gasto conjunto en pensiones institucionales y sociales pasaría de 730.00 millones de pesos en 2017 a 2,48 billones en 2027. El monto previsto para el próximo año equivale a alrededor de 6,5% del producto interno bruto (PIB) y supera en aproximadamente 60% los Requerimientos Financieros del Sector Público (RFSP), indicador amplio de las necesidades de financiamiento gubernamental, estimados en 1,56 billones de pesos para 2027.
La comparación revela un cambio importante en la composición del gasto pensionario. Mientras las pensiones institucionales aumentaron por las obligaciones acumuladas de los sistemas existentes, las transferencias sociales crecieron a un ritmo mucho más acelerado, hasta convertirse en un componente de gran tamaño dentro del presupuesto.
Dos sistemas, dos presiones presupuestarias
Las pensiones institucionales —que incluyen las correspondientes al IMSS, ISSSTE, Pemex, CFE y otros sistemas laborales— pasarían de aproximadamente 720.000 millones de pesos en 2017 a 1,84 billones en 2027. Esto representa un incremento de alrededor de 2,6 veces en diez años.
Se trata de compromisos vinculados con los sistemas de seguridad social y los derechos pensionarios de sus beneficiarios. Aunque las reformas a los esquemas de retiro modificaron las condiciones bajo las cuales se financian las pensiones de distintos grupos de trabajadores, las obligaciones de los regímenes anteriores no desaparecieron de inmediato.
En paralelo, las pensiones sociales experimentarían una expansión mucho mayor: de 12.600 millones de pesos en 2017 a unos 640.000 millones en 2027, más de 50 veces su nivel inicial.
Este segundo componente comprende programas como la Pensión para el Bienestar de las Personas Adultas Mayores, la pensión para personas con discapacidad y Mujeres Bienestar. A diferencia de los sistemas contributivos, estas transferencias se financian mediante asignaciones presupuestarias y no mediante una cuenta individual que acumule recursos para cubrir todos los pagos futuros.
Los 640.000 millones de pesos proyectados equivaldrían a cerca de 35% del gasto en pensiones institucionales. Por sí solos, los programas sociales representarían un monto equivalente a alrededor de 41% de los RFSP estimados para 2027.
La distinción importa porque las dos categorías tienen mecanismos de financiamiento diferentes. Las obligaciones institucionales están relacionadas con derechos laborales y compromisos pensionarios acumulados, mientras que las pensiones sociales dependen de decisiones presupuestarias recurrentes para mantener y ampliar su cobertura.
La reforma pensionaria no eliminó el costo de la transición
Hace una década, la perspectiva sobre la evolución de los pasivos pensionarios era distinta. En 2017, el diagnóstico de Hacienda apuntaba a que el cambio de los esquemas tradicionales de beneficio definido hacia sistemas de cuentas individuales contribuiría a reducir gradualmente la presión fiscal.
En el modelo de beneficio definido, el sistema promete una pensión calculada conforme a determinadas reglas. Cuando las aportaciones y los recursos disponibles resultan insuficientes para cubrir las obligaciones, el Estado puede tener que asumir el faltante. Con las cuentas individuales, en cambio, la pensión depende principalmente de los recursos acumulados por cada trabajador y sus rendimientos, conforme a las reglas aplicables.
La transición, sin embargo, no implicaba que las obligaciones del régimen anterior desaparecieran. Los trabajadores que conservaron derechos bajo esquemas previos y los pensionados existentes continuaron generando compromisos de pago.
Según las cifras del análisis original, la estimación de los pasivos pensionarios institucionales descendió de 60.5% del PIB en 2012 a 49% en 2017. Para el horizonte actual, el pasivo se calcula en alrededor de 37% del PIB.
Este último indicador debe interpretarse con cuidado: representa una estimación de obligaciones futuras y no un desembolso que deba realizarse íntegramente en 2027. El análisis sostiene que cubrirlo hoy mediante deuda requeriría un endeudamiento adicional cercano a 70% de la deuda pública actual, un ejercicio que ilustra su magnitud, pero que no equivale a una necesidad inmediata de financiamiento.
Además, esa estimación se refiere a las pensiones institucionales. El análisis señala que todavía no existe una medición equivalente del pasivo de largo plazo para las pensiones sociales dentro del paquete económico considerado.
El crecimiento se modera, pero la base de gasto ya es elevada
El aumento de las pensiones sociales ha sido particularmente acelerado durante los últimos años. De acuerdo con el análisis, entre 2021 y 2026 estos recursos crecieron a una tasa nominal promedio de 34% anual. Para 2027, en cambio, se prevé un incremento nominal de 3.3%, cercano a la inflación contemplada en el escenario presupuestario. La desaceleración reduciría el ritmo de expansión, pero no el tamaño del compromiso ya incorporado al gasto público.
El proyecto de presupuesto para 2027 contempla, por ejemplo, 543.500 millones de pesos para la Pensión para el Bienestar de las Personas Adultas Mayores y alrededor de 37.500 millones para la pensión de personas con discapacidad permanente.
La presión futura dependerá tanto de la evolución demográfica como de las reglas de acceso, los montos de los apoyos y las decisiones sobre la continuidad de los programas. El envejecimiento de la población aumentará la importancia de contar con mecanismos sostenibles para financiar el retiro, mientras que modificar las transferencias sociales supone decisiones con consecuencias económicas y sociales.
El problema, por tanto, no se reduce a cuánto crecerá el gasto el próximo año, sino a cómo se financiará una base presupuestaria cada vez mayor durante los siguientes ejercicios.
El reto fiscal: compromisos de largo plazo frente a recursos limitados
El crecimiento del gasto pensionario coincide con la necesidad de mantener bajo control el déficit público. Para 2027, Hacienda proyecta unos Requerimientos Financieros del Sector Público equivalentes a 3.9% del PIB, como parte de su estrategia de reducción gradual del déficit.
En ese contexto, las pensiones compiten por espacio presupuestario con otros gastos y con la inversión pública. Su importancia social y el carácter recurrente de una parte considerable de las obligaciones limitan la flexibilidad del gobierno para reasignar recursos en el corto plazo.
El desafío también obliga a distinguir entre garantizar ingresos a quienes ya se encuentran en retiro y construir mecanismos que permitan financiar las necesidades de las generaciones futuras. La sostenibilidad no depende únicamente del monto destinado cada año, sino de la evolución del empleo formal, las contribuciones, la productividad, los ingresos públicos y las reglas que determinan los beneficios.
La comparación entre 2017 y 2027 no demuestra, por sí sola, que la reforma de cuentas individuales haya fracasado. Sí muestra que esa transformación no eliminó los compromisos del sistema anterior y que, en paralelo, surgió un componente de transferencias sociales cuyo peso presupuestario aumentó de manera extraordinaria.
La lección para la política pensionaria mexicana es que una reforma al sistema de retiro y la creación o ampliación de programas sociales requieren evaluar no solo sus beneficios presentes, sino también su financiamiento a largo plazo. De lo contrario, el país corre el riesgo de consolidar compromisos crecientes sin una previsión equivalente de los recursos necesarios para cubrirlos.
La discusión sobre las pensiones, en consecuencia, ya no consiste únicamente en cómo garantizar el retiro de los trabajadores o apoyar a los adultos mayores. También exige resolver cómo sostener ambas responsabilidades sin reducir de manera desordenada el margen de maniobra de las finanzas públicas.
La geopolítica dejó de ser una variable que los inversionistas observan desde lejos. La desglobalización ya no significa necesariamente menos actividad económica, sino una redistribución de las cadenas de suministro; en este sentido la infraestructura dejó de ser sinónimo exclusivo de carreteras, aeropuertos o servicios regulados, hoy la inteligencia artificial está obligando a replantear incluso negocios considerados defensivos, y el crédito privado comienza a separar con mayor claridad a los gestores capaces de originar y administrar riesgo de aquellos que simplemente se beneficiaron de la abundancia de capital.
Ese fue, en buena medida, el hilo conductor del segundo día de trabajo del Alternatives Summit by LarrainVial and CIO Invest, en el que inversionistas y gestores internacionales analizaron desde el impacto de la geopolítica sobre el private equity hasta la transformación de la infraestructura y los nuevos desafíos para el crédito privado.
El debate comenzó con una conclusión que habría sido difícil de imaginar hace algunos años: la macroeconomía y la geopolítica sí importan —y cada vez más— para el capital privado.
En el panel Geopolitics as a Portfolio Variable: Defense, Industrials & the Reshoring Premium, los participantes coincidieron en que las tensiones entre grandes potencias, la modernización militar, la relocalización de cadenas productivas y la necesidad de contar con proveedores confiables están modificando directamente las oportunidades de inversión.
La discusión pasó rápidamente de lo macro a lo micro. La guerra en Ucrania, por ejemplo, está cambiando la naturaleza de la actividad militar y creando oportunidades para empresas capaces de trasladar tecnologías desarrolladas en Europa hacia Estados Unidos. Entre los ejemplos mencionados estuvieron compañías alemanas vinculadas con tecnologías de misiles y drones.
Pero quizá uno de los puntos más relevantes para México apareció cuando el debate llegó al reshoring y al friend-shoring. Para los inversionistas, México sigue siendo una alternativa atractiva para las compañías estadounidenses que buscan reducir su exposición a Asia. Incluso con la incertidumbre comercial, la proximidad geográfica mantiene al país dentro de la ecuación de inversión.
La lógica que plantearon los participantes es más amplia que la relación bilateral entre México y Estados Unidos: el verdadero eje de reorganización de las cadenas productivas sería, en su visión, el que divide a China y Occidente, con Estados Unidos, Europa y sus aliados latinoamericanos formando parte de una red económica cada vez más integrada. El cambio no es solamente geográfico. También está modificando el atractivo de cierto tipo de compañías.
Los gestores señalaron que buscan negocios vinculados con necesidades de largo plazo, como la modernización de la defensa, las comunicaciones seguras, la resiliencia espacial y determinadas áreas de tecnología gubernamental. El objetivo es evitar inversiones cuyo atractivo dependa exclusivamente de una prioridad política o presupuestaria temporal.
En ese contexto, incluso una compañía con un solo cliente puede ser considerada defensiva si su producto es crítico, existe una base instalada difícil de sustituir y cuenta con contratos o necesidades de mantenimiento de largo plazo. La concentración, en otras palabras, no necesariamente equivale a mayor riesgo si detrás existe una demanda estructural y difícil de reemplazar.
La selectividad también apareció en las valoraciones. Los múltiplos de las compañías relacionadas con defensa y electrónica han aumentado, llegando en algunos casos a acercarse a 20 veces EBITDA, según los participantes. Frente a ese encarecimiento, algunos gestores están dispuestos a pagar precios elevados cuando consideran que existe suficiente crecimiento orgánico y capacidad de adquisiciones para reducir el múltiplo de entrada mediante estrategias de buy-and-build. Otros, en cambio, prefieren desplazarse hacia sectores donde todavía encuentran una mejor relación entre precio y potencial de creación de valor.
En esta línea, aparece el potencial de la inteligencia artificial como palanca de generación de valor, el consenso no fue que la IA vaya a sustituir indiscriminadamente a las empresas existentes, sino que está cambiando la naturaleza de la competencia. En tecnología gubernamental, por ejemplo, puede acelerar la modernización de sistemas heredados y abrir espacio tanto para los operadores establecidos como para nuevos participantes. La capacidad de combinar experiencia sectorial, tecnología y conocimiento de los clientes se vuelve así una fuente de valor.
La misma cautela apareció frente al auge de los centros de datos. Algunos inversionistas prefieren no apostar directamente por negocios cuya suerte dependa completamente del crecimiento del capex asociado con la IA. En cambio, buscan los llamados “picks and shovels”: empresas que suministran productos y servicios necesarios para esa expansión, pero cuya supervivencia no dependa exclusivamente de que el auge de los centros de datos continúe al mismo ritmo.
La infraestructura ya no cabe en una definición tradicional
La conversación encontró continuidad en el panel Investing in the Backbone of Tomorrow: Infrastructure in a Changing World. Aquí la pregunta dejó de ser qué activos son infraestructura para pasar a una más relevante para los inversionistas: ¿qué necesidades esenciales de la economía requieren capital, tienen barreras de entrada y pueden sostener flujos de efectivo previsibles?
La respuesta amplía considerablemente el universo. Hace dos décadas, la infraestructura podía asociarse principalmente con carreteras, aeropuertos o ferrocarriles. Después llegaron las redes de fibra óptica, ahora los centros de datos, las baterías, la energía para instalaciones digitales e incluso determinados negocios de arrendamiento de equipos pueden formar parte de esa categoría.
El criterio, explicaron los participantes, no debería ser la etiqueta del activo sino la existencia de una necesidad esencial, barreras de entrada, capacidad de crecimiento mediante capex y previsibilidad de los flujos de efectivo.
La expansión de los centros de datos es quizá el mejor ejemplo de esta transformación, que comenzaron a invertir en el segmento desde 2016, cuando la expansión de la nube empezó a generar una demanda estructural por instalaciones críticas. Pero, el mensaje fue igualmente claro: un gran tema no garantiza una buena inversión.
Los inversionistas deben considerar la ubicación del activo, la disponibilidad de energía, la cadena de suministro, la financiación, la inflación, la concentración de clientes y la capacidad del equipo gestor para ejecutar proyectos complejos. Un activo puede pertenecer a un sector extraordinariamente atractivo y, aun así, ser una mala inversión.
La desglobalización también apareció aquí bajo una perspectiva diferente. Para los gestores de infraestructura, la fragmentación de las cadenas de suministro no necesariamente destruye oportunidades: puede crear nuevas necesidades de resiliencia en manufactura, distribución, logística y almacenamiento.
“La desglobalización es un factor de disrupción, pero no significa que vaya a recortar la actividad económica; simplemente la redirige”, fue una de las ideas centrales del panel. Y esa redirección también está cambiando el concepto de infraestructura. Servicios considerados secundarios hace una década pueden convertirse en activos esenciales cuando las empresas y los gobiernos buscan reducir vulnerabilidades en sus cadenas de suministro.
La infraestructura, por tanto, comienza a adquirir un papel que va más allá de ofrecer rendimiento: se convierte en una forma de invertir en la resiliencia de la economía.
El crédito privado entra en una etapa de selectividad
El último gran tema del día llevó esa misma lógica al crédito privado. En el panel Private Credit: Separating Signal from Noise in a Crowded Market, la discusión partió de un mercado que durante años recibió cantidades crecientes de capital y que ahora enfrenta una etapa distinta: menores diferenciales, mayor competencia, presión sobre algunas carteras y un entorno de tasas diferente al que acompañó buena parte de las originaciones recientes.
La conversación señaló que el mercado pasó de una situación de abundancia a una de mayor escasez. Durante el periodo de abundante capital, la competencia por colocar dinero llevó a una relajación de términos, mayores niveles de apalancamiento y, en algunos casos, a una menor calidad crediticia de las nuevas operaciones. El cambio actual, paradójicamente, puede ser una buena noticia para los gestores más selectivos: menos capital persiguiendo operaciones puede traducirse en diferenciales más amplios, mejor documentación y mejores condiciones para los prestamistas.
El verdadero examen, sin embargo, está en las añadas de 2021 y 2022, originadas en un contexto de tasas extraordinariamente bajas. Lo cual puso el acento en algo que puede ser decisivo para diferenciar a los gestores: el análisis del crédito no termina cuando se firma el préstamo.
La detección temprana de señales de deterioro, la capacidad de intervenir antes de que un problema se convierta en una crisis y contar con equipos especializados en reestructuración forman parte de la gestión del riesgo. La cultura interna también importa: los analistas deben tener incentivos para advertir que una operación comienza a deteriorarse, en lugar de ocultar el problema por haber participado originalmente en su aprobación.
La IA añadió otra capa a la discusión. El software continúa siendo atractivo para el crédito privado por sus ingresos recurrentes, márgenes y generación de efectivo, pero la tecnología está creando ganadores y perdedores. Por eso, la evaluación ya no puede limitarse a observar el crecimiento histórico de una compañía. Los gestores están buscando negocios con un moat suficientemente fuerte para resistir la sustitución tecnológica: software crítico para operaciones, con datos sensibles, barreras regulatorias o elevados costos de cambio.
En otras palabras, el riesgo no está necesariamente en prestar a una empresa de software; está en prestar a la empresa de software equivocada. Y ese fue quizá el mensaje que terminó conectando los distintos debates del segundo día: en un mercado donde abundan las grandes narrativas —defensa, reshoring, infraestructura, centros de datos, IA o crédito privado— el reto del gestor no es descubrir la tendencia, sino distinguir entre una tendencia estructural y una moda cara.
De perseguir tendencias a entender necesidades
Los distintos paneles terminaron convergiendo en una misma idea. El nuevo entorno de mercados privados exige una combinación mucho más sofisticada entre visión macro y análisis micro. La geopolítica puede determinar dónde se construye una fábrica; la desglobalización puede crear una nueva necesidad de infraestructura; la IA puede convertir una compañía tecnológica en ganadora o perdedora; y un cambio en las tasas puede revelar las debilidades ocultas de una cartera de crédito. Pero ninguno de esos factores, por sí mismo, garantiza un buen retorno.
El segundo día del Alternatives Summit dejó así una visión menos complaciente de los mercados privados. Hay oportunidades, y muchas, pero también hay capital abundante persiguiendo algunas de ellas, valoraciones que ya reflejan buena parte del entusiasmo y riesgos que no siempre aparecen en los titulares.
La respuesta de los gestores parece ser volver a principios bastante tradicionales: entender profundamente el activo, conocer al equipo que lo opera, analizar la duración de la demanda, protegerse frente a escenarios adversos y, sobre todo, distinguir entre crecimiento estructural y euforia temporal.
En defensa, eso significa buscar necesidades que puedan sobrevivir varios ciclos políticos. En infraestructura, activos que respondan a necesidades esenciales y tengan flujos previsibles. En crédito, prestar a compañías capaces de soportar los ciclos y contar con la capacidad de detectar los problemas antes de que se vuelvan pérdidas.
Y quizá esa sea la conclusión más importante del segundo día: en un mundo cada vez más incierto, la ventaja de los mercados privados no estará necesariamente en asumir más riesgo, sino en saber dónde vale la pena asumirlo.