LinkedInAlberto Silva, gerente de Family Office y asociado de Valor A Family Office
Después de cuatro años y medio liderando la unidad de multi-family office de BTG Pactual en Chile, el ejecutivo Alberto Silva tiene una nueva misión. Y es que el profesional se incorporó a la firma de gestión patrimonial independiente Valor A Family Office (VAFO), con el objetivo de contribuir con sus dos décadas de trayectoria al desarrollo de la propuesta de asesoría patrimonial e inversiones de la firma.
Silva informó del cambio a su red profesional de LinkedIn, recientemente inició una nueva etapa profesional en la firma, apoyando el desarrollo de su propuesta de valor en el cargo de gerente de Family Office y asociado.
“Después de más de 18 años en la industria financiera, trabajando con inversionistas institucionales y familias de alto patrimonio, estoy convencido de que una buena asesoría requiere independencia, rigor y una visión de largo plazo”, recalcó en su publicación.
El objetivo de Valor A Family Office, según detalló, es “acompañar a familias empresarias e inversionistas institucionales, combinando una visión global de los mercados, arquitectura abierta y soluciones de inversión personalizadas, junto con una mirada integral del patrimonio que conecta familia, empresa e inversiones”.
El profesional trae consigo mismo sobre dos décadas de experiencia en la industria de inversiones. Entre febrero de 2022 y julio de este año, Silva trabajó en BTG Pactual Chile, donde formó parte del área Investment Advisory Group, alcanzando los cargos de Executive Director y Multi Family Office Director.
Antes de eso, tuvo múltiples pasos por la industria local de gestión de activos. Trabajó como Head de Rates & FX en Credicorp Capital Chile y se desempeñó como portfolio manager en las gestoras Santander Asset Management, AFP Habitat, Bci Asset Management y BBVA Chile.
VAFO es una nueva iniciativa de René Sepúlveda, ex gerente general de Alcalá Inversiones –el brazo de multi-family office de LarrainVial–, operando con un modelo de asesoría integral.
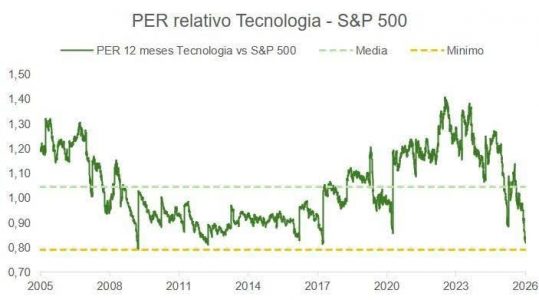
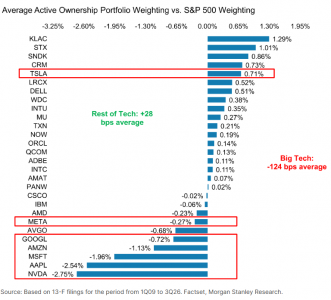
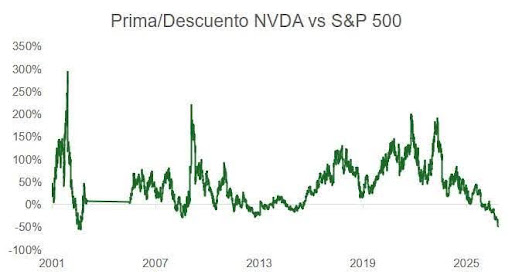
El final de la corrección de las últimas semanas puede estar cerca. Las dudas renovadas sobre la rentabilidad de las enormes inversiones en infraestructura de IA y su monetización, la victoria demócrata en las elecciones de medio mandato y la accidentada salida de Jensen Huang de Nvidia han resultado en una corrección saludable dentro de un segmento del mercado que mostraba excesiva concentración de inversiones. La valoración del sector tecnológico estadounidense relativa al S&P 500 se sitúa, después del ajuste, cerca de mínimos de los últimos veinte años. Según un informe reciente de Morgan Stanley, al cierre del tercer trimestre, y a pesar de la excesiva concentración en algunas empresas de componentes y hardware, los grandes nombres y los hiperescaladores se mantenían infraponderados en las carteras de los inversores institucionales.
Más regulación a los centros de datos tras las elecciones
Como explicamos la semana pasada, la preocupación por una moratoria sobre la construcción de centros de datos en estados como Texas, Ohio y Virginia parece exagerada, aunque sí es probable —dada la posición común de ambos partidos al respecto— que el marco regulatorio se endurezca y, sobre todo, que se exija un plan concreto para no encarecer la electricidad. Los estados con gobernador demócrata concentrarán cerca del 80% de la capacidad de computación planificada y en construcción.
Como ha puesto de manifiesto el resultado de las legislativas, la prioridad de los votantes estadounidenses de ambos partidos es el encarecimiento del coste de vida y la mejora del poder adquisitivo. A los demócratas no les interesa una confrontación con las grandes empresas tecnológicas, y tampoco cuentan con la mayoría de dos tercios en el Congreso necesaria para superar un veto presidencial. Tendrán que responder a las promesas hechas a sus bases con una regulación más estricta, pero necesitan la inversión para generar riqueza y posicionarse de cara a la Casa Blanca. Saben que la ubicación de un centro de datos depende más de las facilidades e incentivos fiscales que de la latencia.
Trump y los republicanos, por su parte, tratarán de reconstruir capital político de cara a las presidenciales de 2028. El presidente vetará cualquier propuesta regulatoria o medida que dañe el liderazgo tecnológico de Estados Unidos frente a China o que pueda lastrar el crecimiento económico. Conviene recordar que la inversión en software y equipos informáticos supone algo más del 5% del PIB.
Nvidia sin Huang: resultados sólidos y valoración en mínimos
Según ha explicado el presidente del consejo de Nvidia, Harvey Jones, la salida de Huang se debe a “comportamientos personales incompatibles con el código de conducta, los estándares y las normas culturales de la empresa” y no a preocupaciones sobre la implicación de la compañía en el contrabando de chips hacia China. No se ha probado, de momento, que Alice Huang —exdirectiva de Megaspeed, sin parentesco con el fundador— sea una espía, y parece más probable que la filtración del affaire tenga que ver con el posicionamiento de Marco Rubio como candidato republicano a las presidenciales de 2028. The Washington Post, citando a una única fuente conocedora del asunto, sostiene que Marco Rubio elaboró un memorando sobre la relación extramatrimonial de Huang a partir de un informe de la CIA, cuyas conclusiones reformuló en términos más contundentes.
Las investigaciones de la SEC o del FBI pueden seguir limitando la capacidad de recuperación en precio, pero la presentación de resultados del martes despejó dudas relevantes a nivel financiero para los años fiscales de 2027 y 2028. Colette Kress, consejera delegada interina, aunque de forma más mesurada que su predecesor, también mostró su intención de seguir apoyando a clientes y proveedores, con garantías que suponen una exposición máxima de 118.000 millones de dólares y otros 32.000 millones en compromisos con neoclouds. Un riesgo a vigilar a medio plazo, pero no a corto.
La valoración de Nvidia era atractiva antes de la salida de Huang y ahora es mucho más interesante. El PER sobre los beneficios del ejercicio fiscal 2028 está ya en un dígito, su descuento respecto al S&P 500 se sitúa en los niveles alcanzados tras el pinchazo de la burbuja puntocom y la acción se encuentra entre el 15% más barato del índice MSCI de renta variable mundial. Las ventas crecieron un 103% interanual, con márgenes brutos próximos al 75% (74,8%), aunque la guía para el cuarto trimestre los sitúa entre el 71% y el 72% por el arranque de Rubin, y el equipo gestor revisó al alza el crecimiento de ingresos previsto para el ejercicio fiscal 2028, del 70% al 75%.
Y aunque el presidente de la compañía ha descartado categóricamente el regreso de Huang, los mercados de predicción aún otorgan en torno a un 35% de probabilidades a que vuelva antes de que termine 2027.
Implicaciones de la salida de Huang para la IA
Para Huang, Nvidia es más poderosa cuando la demanda se reparte en lugar de concentrarse en los hiperescaladores. Amazon (AWS) con Trainium y Alphabet (GCP) con sus TPU ofrecen ya (o se preparan para ofrecer) sus chips a terceros, compitiendo directamente con Nvidia. Meta desarrolla los suyos propios. La estrategia del exconsejero delegado y cofundador ha sido facilitar el crecimiento de las neoclouds mediante acuerdos de financiación y fomentar el auge de los modelos de IA abiertos. Por ejemplo, ante los cuellos de botella en el suministro de aceleradores, Huang dio prioridad de abastecimiento a CoreWeave, se comprometió a comprarle 6.300 millones de dólares en capacidad durante los próximos seis años e invirtió otros 2.000 millones en sus acciones. En el ámbito de los modelos abiertos, lanzó la Nemotron Coalition, defendió en público que prohibirlos perjudicaría los intereses de Estados Unidos y acordó la compra de Hugging Face por 12.900 millones de dólares.
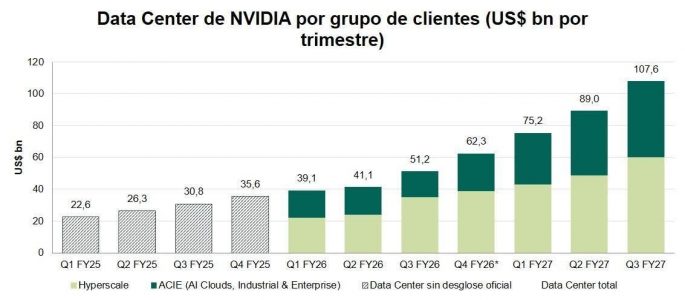
Su estrategia estaba funcionando. En la presentación de resultados, Nvidia explicó que el segmento ACIE (nubes de IA, industria y empresa, donde entran las neoclouds) pasó del 31% al 44% de los ingresos de centros de datos en un año, mientras que los laboratorios de modelos punteros (OpenAI, Anthropic…) representarán en torno al 15% de los ingresos de centros de datos este año.
Si Colette Kress cumple con su compromiso de “seguir siendo disciplinados y selectivos” en el uso del capital, a las neoclouds les costará crecer rápido y seguir arañando cuota a los hiperescaladores. Y si Washington endurece los controles sobre el acceso a chips y computación avanzada —la Oficina de Industria y Seguridad (BIS) acaba de imponer una licencia obligatoria para exportar a Indonesia, Malasia, Singapur, Tailandia y Brasil, en un intento de cortar el acceso de China a la computación avanzada—, Amazon, Microsoft, Meta o Alphabet ganarán poder de negociación en la compra de chips y afrontarán menos competencia en la oferta de computación.
Amazon (un 14,7% tras la salida a bolsa, que podría llegar al 23,8% si convirtiera todas sus notas) y Alphabet (13,7%) tienen además participaciones relevantes en Anthropic, y los grandes laboratorios de IA se verán temporalmente menos presionados por los modelos abiertos chinos, que en el ámbito empresarial se consideran cada vez más inseguros.
En un estudio reciente (julio de 2026), encargado por Ubicloud y realizado por Superagent, se evaluó la seguridad de Claude Opus 4.8 frente a tres modelos abiertos (DeepSeek V4 Pro, Kimi K2.6 y Nemotron 3 Ultra) de dos maneras. En los benchmarks públicos, que funcionan como un examen tipo test con preguntas fijas, Kimi y Nemotron quedaron prácticamente empatados con Claude y solo DeepSeek se quedó atrás. El panorama cambió al usar otro modelo como atacante automatizado. Este atacante ensayaba un ataque, aprendía de cada negativa, cambiaba de táctica y revisaba también el razonamiento interno de cada modelo, no solo su respuesta visible. Así, los tres modelos abiertos bajaron entre 35 y 44 puntos y Claude solo 5, aunque los propios autores advierten de que este índice adaptativo es orientativo.
El acceso a referencias de clientes es la razón número uno por la que los asesores bancarios eligen unirse a sus firmas (53%), lo que apunta a una ventaja competitiva crítica para los gestores de patrimonio bancarios, según la última edición de Cerulli Edge—The Americas Asset and Wealth Management Edition. La importancia de estas referencias cobra mayor relevancia a medida que una proporción creciente de los activos invertibles de EE.UU. se concentra entre los hogares de alto patrimonio (HNW) y ultra alto patrimonio (UHNW).
En todo Estados Unidos, la riqueza se ha canalizado de forma constante hacia los hogares HNW y UHNW durante los últimos 10 a 15 años. Los hogares HNW, que representan aproximadamente el 3% de todos los hogares estadounidenses, poseen actualmente alrededor del 57% de todos los activos invertibles, según las estimaciones de Cerulli al cierre de 2025. De los cerca de 103 billones de dólares en activos invertibles en manos de hogares estadounidenses, los hogares HNW y UHNW poseen más de 58 billones, de los cuales aproximadamente la mitad está en manos de inversores UHNW.
A medida que menos hogares controlan una mayor proporción de los activos invertibles, los bancos poseen una ventaja estratégica duradera en el mercado de gestión patrimonial: las referencias. La capacidad de aprovechar las relaciones de banca, préstamos, tesorería y fideicomisos crea un flujo natural de clientes potenciales que resulta difícil de replicar para muchas firmas independientes.
Sin embargo, esta ventaja no puede darse por sentada. “Con el auge de la banca en línea y la consiguiente disminución sustancial de la afluencia presencial a las sucursales, los programas patrimoniales de los bancos han tenido que adaptarse a las cambiantes estructuras de referencia y desarrollar aún más modelos de afiliación fuera de las estrategias tradicionales de derivación en sucursal del banquero o del responsable fiduciario al asesor”, señala Chayce Horton, director asociado.
Las instituciones mejor posicionadas para el éxito a largo plazo serán aquellas que aprovechen al máximo las oportunidades de referencia integradas en sus franquicias bancarias más amplias, entre otros factores. “En un entorno en el que la riqueza sigue concentrándose y la competencia tanto por los clientes como por los asesores es intensa, la adaptabilidad puede resultar en última instancia la característica definitoria que separe a los líderes del sector del resto”, concluye Horton.
La recta final del año es un buen momento para hacer balance de cómo han evolucionado nuestras inversiones y tomar decisiones financieras y fiscales que pueden influir en la próxima declaración de la renta, que se presentará entre abril y junio de 2027. Aunque la planificación fiscal no debe limitarse a aprovechar las deducciones o reducir la factura tributaria de un ejercicio concreto, realizar una revisión global antes del 31 de diciembre ofrece una oportunidad para mejorar la rentabilidad financiero-fiscal del patrimonio y tomar mejores decisiones. Para ello, es importante que las operaciones que se realicen no afecten a la planificación financiera de largo plazo del contribuyente. Una decisión fiscal tiene sentido cuando se ajusta a los objetivos financieros y personales.
Para ello, el equipo de Asesoramiento Patrimonial de Abante ha elaborado una guía que recoge los puntos que el inversor debe tener en cuenta para optimizar la tributación de su patrimonio.
La base del ahorro mantiene sus tipos
Este año, el contribuyente no apreciará cambios en la base liquidable del ahorro con respecto al ejercicio anterior. Desde 2025, la escala del ahorro contempla un máximo del 30% para la parte de la base liquidable que supere los 300.000 euros, mientras que los tramos inferiores tributan a tipos que oscilan entre el 19% (hasta 6.000 euros) y el 27% (entre 200.000 y 300.000 euros).
Esta escala de tipos se aplica en el caso de rendimientos del capital mobiliario, que incluyen los intereses de depósitos y cuentas corrientes, dividendos, cupones, rendimientos de seguros de vida y la transmisión o amortización de renta fija (bonos, letras, etc.). También se aplica en caso de ganancias y pérdidas patrimoniales derivadas de transmisiones de activos como acciones, fondos, ETF, inmuebles, monedas virtuales y demás activos.
También hay que considerar que algunos productos financieros quedan excluidos de esta escala, como los planes de pensiones, los planes de previsión asegurados (PPA), los seguros de dependencia y algunos seguros colectivos ya que tributan como renta del trabajo.
Compensar ganancias y pérdidas antes de cerrar el ejercicio
En esta revisión del estado financiero del patrimonio, que conviene realizar antes de que finalice el año fiscal, es importante que el inversor tenga en cuenta cómo tributa cada producto financiero. Por ello, antes de realizar operaciones que generen ganancias patrimoniales, es importante analizar las plusvalías acumuladas, la posibilidad de compensarlas con pérdidas y el efecto en el conjunto de la declaración.
Por su parte, la ley del IRPF permite compensar determinadas ganancias patrimoniales de manera ilimitada con pérdidas derivadas de transmisiones y limitadamente con los rendimientos del capital mobiliario, de acuerdo con determinadas reglas. Lo mismo ocurre en sentido inverso. Por ejemplo, se pueden compensar los rendimientos positivos generados por los dividendos de unas acciones con los rendimientos negativos acumulados por la venta de un bono. Cuando el saldo de alguna de estas categorías resulta negativo, puede compensarse de forma cruzada con los saldos positivos de la otra, con un límite general del 25%.
Además, antes de realizar ventas de fin de año, es importante que el contribuyente sea consciente de que debe cumplir las normas antiaplicación. Estas impiden aplicar la compensación de pérdidas y ganancias en valores homogéneos si se han adquirido durante los dos meses anteriores o posteriores a la venta, en el caso de valores cotizados, como acciones, títulos de renta fija o fondos de inversión; o dentro del año anterior o posterior, en el caso de valores no cotizados. La pérdida queda diferida hasta la transmisión de los valores recomprados.
También es importante recordar que no todos los productos tienen la misma fiscalidad. Por ejemplo, los fondos de inversión permiten realizar traspasos sin tributar en ese momento por las plusvalías acumuladas, a diferencia de lo que sucede con otros productos financieros.
En cuanto a los importes que no se hayan podido compensar, pueden trasladarse a los cuatro ejercicios siguientes. En este sentido, 2026 es el último año para aprovechar las pérdidas y los rendimientos negativos pendientes de 2022. Por tanto, puede ser apropiado revisar las ganancias acumuladas y los importes pendientes de años anteriores.
“La optimización fiscal de nuestras inversiones no debe centrarse únicamente en pagar menos impuestos a final de año. El ahorro fiscal no es un fin en sí mismo, sino una herramienta que debe estar al servicio de nuestros objetivos financieros. Lo importante es tomar decisiones que encajen con nuestra estrategia de inversión y nos ayuden a alcanzar nuestros proyectos a largo plazo, evitando que una ventaja fiscal puntual termine perjudicando nuestro plan financiero”, ha explicado Paula Satrústegui, socia de Asesoramiento patrimonial de Abante.
Planes de pensiones: revisar tanto las aportaciones como el rescate
Los planes de pensiones no registran cambios generales en el IRPF de 2026. Los límites de aportación se mantienen en los mismos niveles que el año anterior. El límite general sigue en 1.500 euros anuales, con el tope del 30% de los rendimientos netos del trabajo y de actividades económicas. Este importe puede incrementarse hasta en 8.500 euros mediante sistemas de empleo, en función de las contribuciones empresariales.
En el caso de los trabajadores autónomos, el incremento puede alcanzar los 4.250 euros, por lo que pueden aportar hasta 5.750 euros en total. En ningún caso, la suma de ambos incrementos puede superar los 8.500 euros. Si se supera el límite, los excedentes que no hayan podido reducirse podrán trasladarse a los cinco ejercicios siguientes.
Antes de realizar aportaciones adicionales a los planes de pensiones, conviene analizar las necesidades futuras de liquidez, ya que estos productos presentan limitaciones para rescatar las cantidades aportadas.
El contribuyente también puede aplicarse una serie de deducciones por aportar al plan de pensiones de su cónyuge. Si uno de los cónyuges obtiene rendimientos netos del trabajo o de actividades económicas inferiores a 8.000 euros al año, el otro puede aportar hasta un máximo de 1.000 euros anuales, cantidad que también puede reducir de su base imponible. En el caso de las aportaciones a sistemas de previsión social constituidos a favor de una persona con discapacidad con la que exista una relación de parentesco hasta el tercer grado inclusive, el límite puede alcanzar los 10.000 euros. El límite para la propia persona con discapacidad es de 24.250 euros y la suma de todas las aportaciones nunca podrá superar esa cantidad.
¿Cuánto devuelve Hacienda por aportar a un plan de pensiones? La reducción obtenida será mayor cuanto mayor sea el tipo impositivo. Por ejemplo, si se aplica un tipo marginal del 19% y se realiza una aportación de 1.500 euros al año, el ahorro fiscal será de 285 euros. Si, en cambio, el tipo es del 47%, con idéntica aportación, el ahorro será de 705 euros.
Si el objetivo es rescatar el plan, hay que tener en cuenta que las cantidades desembolsadas tributan como rendimientos del trabajo. Cuando se invierte en un plan de pensiones, se difiere el pago del impuesto hasta el momento en que se dispone del dinero, tanto por las contingencias previstas por la ley como en los supuestos de liquidez. Lo más habitual es realizar el rescate cuando ya se ha producido la jubilación y se cobra la pensión pública. En ese momento, la base imponible puede ser menor, dado que la pensión suele ser inferior al salario percibido durante la etapa laboral.
No existe obligación de rescatar el plan de pensiones inmediatamente después de dejar de trabajar, aunque la ley lo permite. Antes de tomar la decisión, conviene valorar cuál es el momento más oportuno y la fórmula más eficiente desde el punto de vista fiscal y financiero. La respuesta dependerá de la situación de cada contribuyente.
Si se rescata en forma de capital, a las aportaciones realizadas hasta el 31 de diciembre de 2006 se les puede aplicar una reducción del 40%, siempre que se respeten los plazos establecidos: quienes se jubilaron a partir de 2016 disponen del ejercicio de jubilación y de los dos siguientes para aplicarla. Por tanto, 2026 es el último año para quienes se jubilaron en 2024.
Además, una resolución del Tribunal Económico-Administrativo Central, de 24 de octubre de 2022, permite rescatar las aportaciones realizadas hasta el 31 de diciembre de 2006 en distintos planes de pensiones, aunque pertenezcan a la misma entidad o a entidades diferentes, en ejercicios fiscales distintos, siempre que se respeten los plazos legales establecidos para aplicar la reducción del 40%.
Vivienda habitual y deducciones
Como novedad, este año se ha introducido, a través del Real Decreto-ley 29/2026, un paquete de medidas centrado en el alquiler de vivienda habitual. Por primera vez, determinados inquilinos podrán aplicar una deducción estatal del 10% de las cantidades pagadas por el alquiler de la vivienda, con una base máxima de 11.630 euros y un límite de renta de 33.007,20 euros.
En paralelo, los propietarios que firmen nuevos contratos de alquiler de vivienda habitual a partir del 1 de diciembre de 2026 podrán reducir hasta el 100% o el 75% del rendimiento neto positivo, en función del precio pactado y del cumplimiento de los requisitos de estabilidad de la Renta.
La reforma incorpora, además, otras dos novedades relevantes. Durante 2026 se aplicará un porcentaje de imputación de rentas inmobiliarias del 1,1% en aquellos municipios que realicen una revisión catastral. Y se amplía el concepto de vivienda habitual para las personas mayores que deban trasladarse a una residencia o al domicilio de familiares, una medida destinada a mantener la exención en la venta posterior del inmueble considerado vivienda habitual.
Por otro lado, se mantienen sin cambios la exención por la venta de la vivienda habitual de los mayores de 65 años, la exención por reinversión en otra vivienda habitual en un plazo de dos años y la deducción transitoria por adquisición para compras anteriores a 2013. En este último caso, el contribuyente puede deducirse el 15% de las cantidades aportadas durante el año al pago de la hipoteca, sobre un máximo de 9.040 euros, por lo que la deducción máxima es de 1.356 euros.
Rentas vitalicias
Las rentas vitalicias mantienen un tratamiento fiscal especialmente favorable para los ahorradores de mayor edad. Los mayores de 65 años están exentos de tributar por la ganancia obtenida con la venta de cualquier elemento patrimonial si reinvierten el importe en una renta vitalicia asegurada en un plazo de seis meses, con un máximo acumulado de 240.000 euros.
En las rentas vitalicias inmediatas, sólo tributa como rendimiento del capital mobiliario una parte de cada anualidad, que depende de la edad del beneficiario en el momento de constituirla: desde el 40% para menores de 40 años hasta el 8% a partir de los 70 años. Este porcentaje queda fijado durante toda la vigencia de la renta.
Donativos
También es recomendable revisar y planificar, antes del 31 de diciembre, los donativos realizados a fundaciones o instituciones benéficas. Estas aportaciones tienen una deducción del 80% de los primeros 250 euros donados y del 40% del resto. Este último porcentaje sube al 45% cuando el contribuyente ha donado a la misma entidad una cantidad igual o superior en los dos ejercicios anteriores.
Así, una donación de 1.000 euros generaría una deducción de 500 euros, que se elevaría a 537,50 euros en caso de donación recurrente. Para aplicar el beneficio, es imprescindible contar con el certificado de la entidad beneficiaria. Además, si se donan bienes en lugar de dinero, la posible ganancia patrimonial generada queda exenta para el donante.
Inversión en empresas nuevas o de reciente creación
La deducción por inversión en empresas nuevas o de reciente creación se mantiene en el 50%, con una base máxima anual de 100.000 euros, siempre que se cumplan los requisitos relativos a la antigüedad y los fondos propios de la empresa, la participación del inversor y el plazo de permanencia.
La inteligencia artificial abre nuevas oportunidades de innovación y crecimiento en compañías con ventajas competitivas sólidas y retornos elevados sobre el capital. Es una de las principales conclusiones que Santalucía AM prevé para el próximo año 2027 y que, desde la gestora, están implementando con el futuro lanzamiento de un vehículo que combina gestión humana con las tecnologías robóticas, para poner a disposición del cliente las capacidades que se utilizan internamente.
“La evolución positiva de la compañía tiene como objetivo ampliar nuevas líneas de negocio, con el lanzamiento de productos como Santalucía Pagarés, Santalucía Renta Fija, Santalucía Renta Fija Flexible y el lanzamiento reciente de convertibles”, ha señalado Carlos Babiano, CEO de Santalucía AM. Según la visión de la gestora, el entorno macroeconómico está marcado por una creciente desglobalización, que provoca la acumulación de riqueza desigual y un aumento del populismo. A ello se suma las políticas proteccionistas de Estados Unidos, que son contrapuestas por las de China. Este contexto está interconectado entre sí, y la aceleración de la IA es el catalizador que impulsa las demás fuerzas.
Respecto a las condiciones estructurales de este nuevo régimen, Agustín Bircher, director de Inversiones de Santalucía AM, ha destacado que está marcado por las tensiones geopolíticas y financieras, con tipos de interés volátiles y gobiernos con poco margen de maniobra. Además, el CAPEX en IA compite por la financiación corporativa, que actúa como pilar central pero cada vez más concentrado en la economía global. A nivel general, la economía se encuentra en un ciclo económico tardío, con crecimiento frágil y dependiente de catalizadores externos.
La proyección de cara a 2027 es que se produzca una transición macroeconómica, con un cambio en el crecimiento y en el consumo; una desaceleración marcada por el menor impulso fiscal y la renta laboral contenida. Por su parte, existirá una desinflación gradual, condicionada al precio del crudo; así como una bajada de la expansión de la IA, que seguirá creciendo aunque a un menor ritmo y con mayor escrutinio, que abrirá camino a una menor intensidad laboral consecuencia de la adopción de la IA. En este contexto, el impulso fiscal será menor y se producirán subidas de los tipos.
Proyecciones estratégicas de cara a 2027
Desde la firma, consideran que el crédito de calidad ofrece rentabilidades atractivas en comparación a Gobiernos, al aprovechar que la volatilidad de este vehículo es de menos de la mitad para reposicionar sus carteras. El TIR se sitúa en niveles del 2009 y prevén un próximo fin de ciclo de subida de tipos en Europa, con una sobreponderación de 4,25 años. Este ciclo es más débil en Europa, y Santalucía concentra sus carteras en España e Italia, infraponderando Francia y destaca que hay que ser selectivo en qué países invertir. Respecto a la curva, se sitúa más favorable en el tramo de 3 a 5 años.
“Los tramos largos están más presionados por inversores especulativos y por la volatilidad. Además los hiperescaladores ligados a la IA se sitúan en tramos largos, por lo que ejerce una presión adicional”, ha matizado Luis Merino, responsable de Renta Fija de la gestora.
La inteligencia artificial, el pilar de la economía
Las bolsas serán más baratas gracias a los beneficios, en una economía cuyo crecimiento mundial aumentará en un 3,4% en 2027 según el FMI, con hiperescaladores que concentran casi la mitad de la inversión del S&P 500. En este marco, hay que construir capacidad que genere ingresos pero, ¿quién captura el valor económico de esta inversión? Ante esta pregunta, Antonio Manzano, responsable de Renta Variable, ha explicado: “Las compañías que controlan cuellos de botella estructurales y sean capaces de convertir esa ventaja competitiva en crecimiento rentable y retornos elevados sobre el capital”.
En cuanto a sectores donde Santalucía AM predice valor en 2027, señala los semiconductores, con oportunidades selectivas como el Semicapex o empresas como Nvidia. Además, creen que sigue habiendo valor en el Software, que está mejorando su recorrido; y muestra una valoración positiva en hiperescaladores, con negocios dominantes, capacidad de financiar el crecimiento y potencial para generar retornos. Respecto al mercado aeroespacial y la tecnología médica, prevé beneficios de futuro gracias a constituir un mercado estructural cuya demanda es estable.
Para concluir, el responsable de Renta Fija de Santalucía AM ha remarcado que, aunque existiese el riesgo de que la inversión en IA y los beneficios no cumplan lo esperado, el futuro está en: “Las compañías con ventajas sólidas y retornos elevados sobre el capital, en los segmentos que capturan el valor de la IA”.
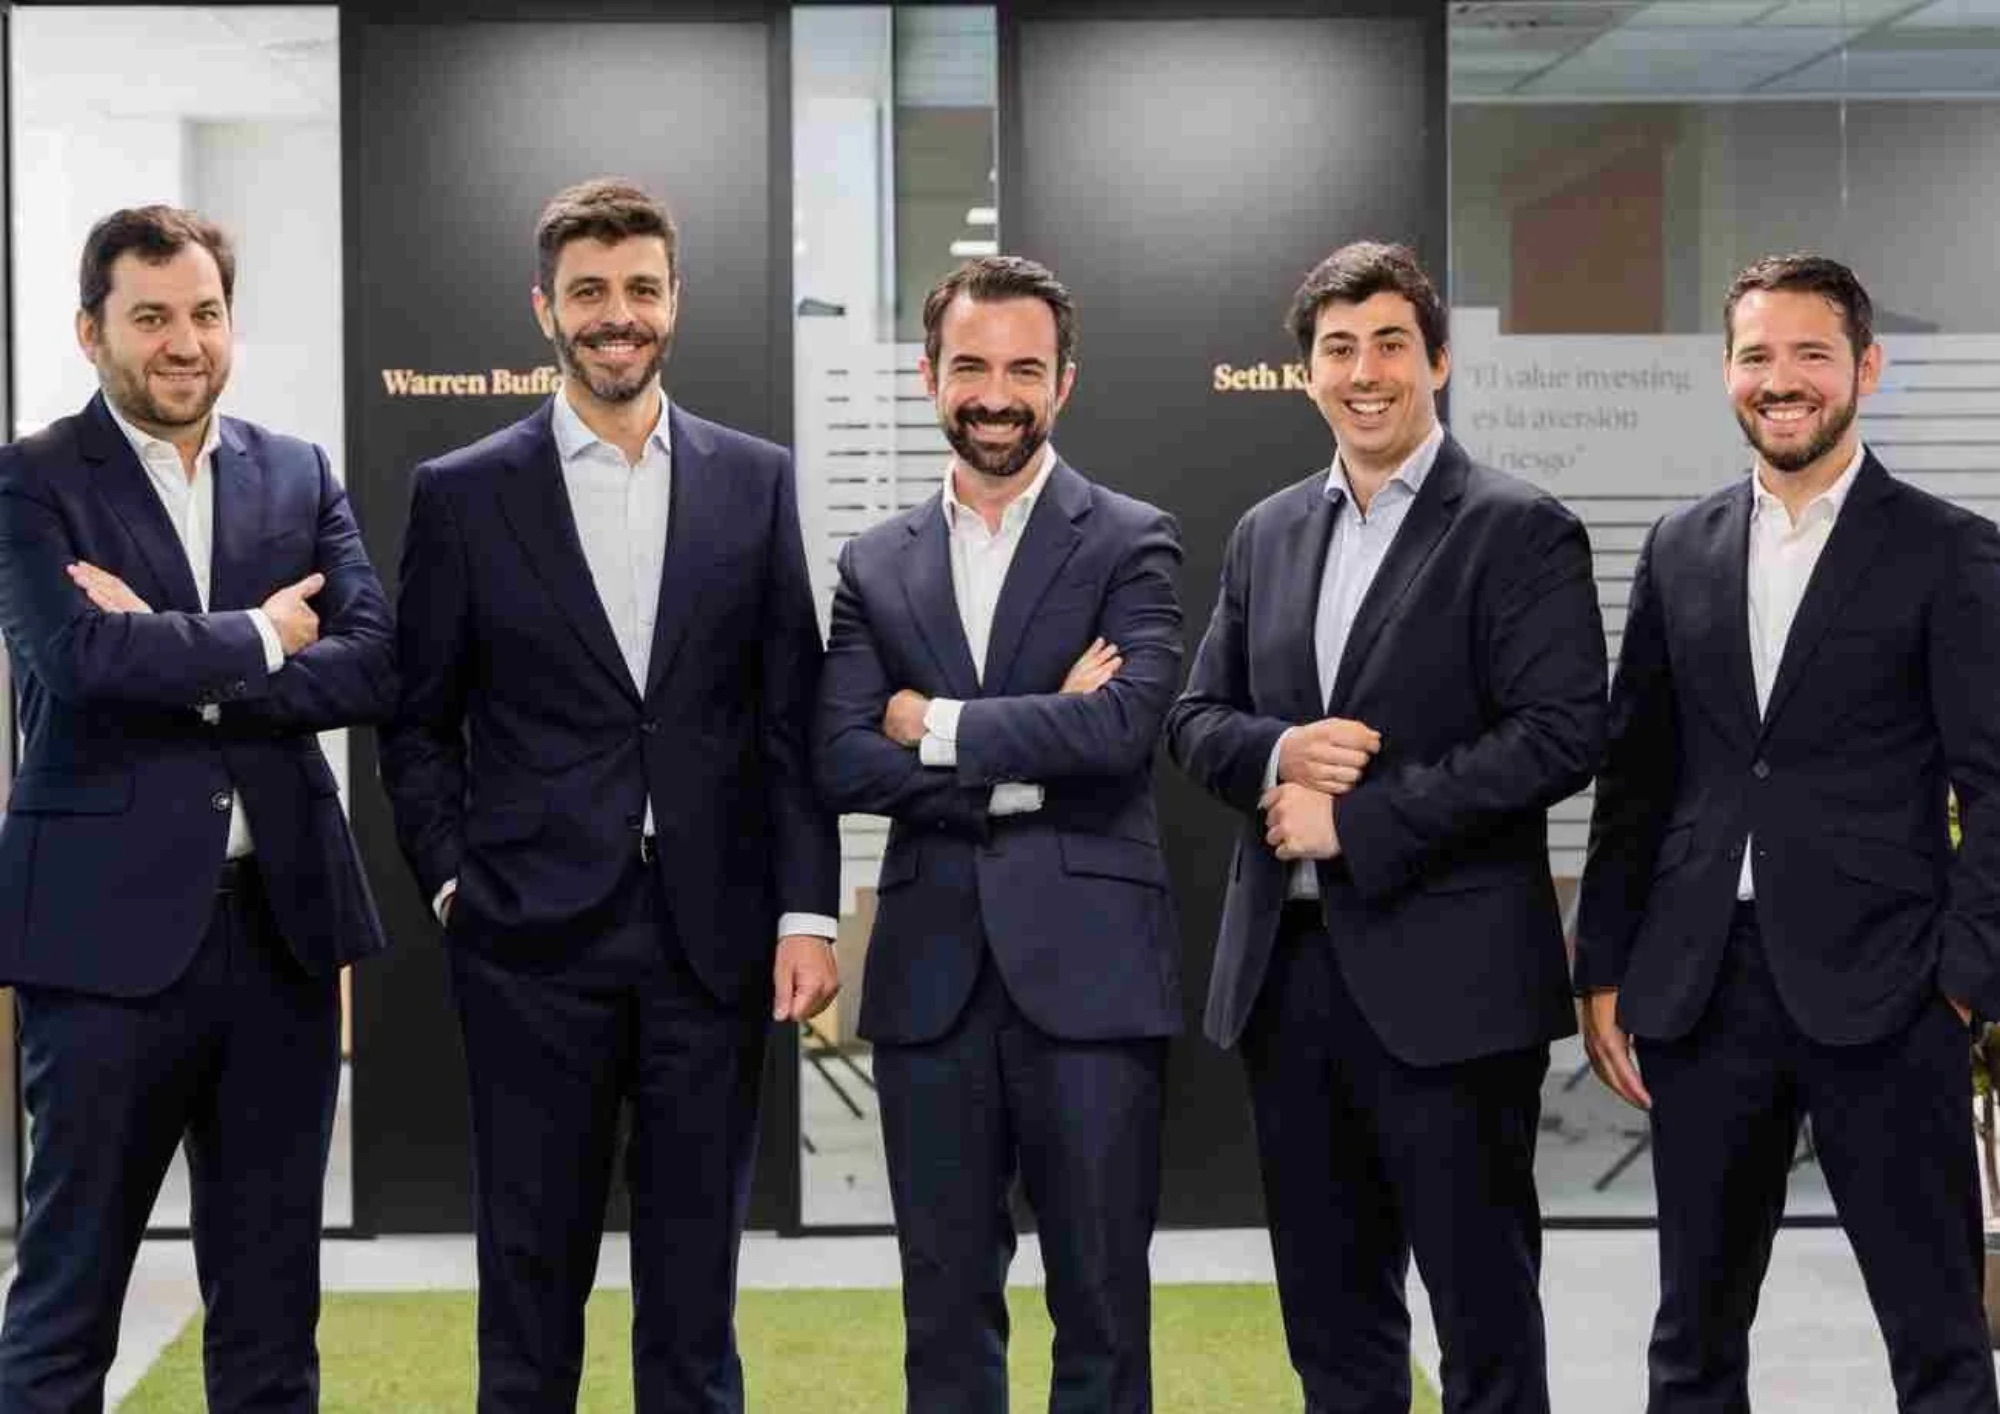
Foto cedidaJuan Luis Fresneda, Miguel Rodríguez, Javier Ruiz, Diego Maraña y Alejandro Martín de Horos AM
El contexto actual está marcado por una serie de factores que invitan a la cautela como el riesgo de unos precios energéticos elevados durante más tiempo, una mayor inflación y una presión financiera sobre algunos Estados europeos no vista desde la crisis del euro de 2011-2012. Es la principal conclusión de la “Carta a los Inversores del Tercer Trimestre” de Horos AM, en la que adelantaba su visión de mercado y en la que profundizaría semanas después en su VIII Conferencia Anual de Inversores. En ella mencionaronlas dudas sobre el crecimiento de los ingresos y la generación de caja de los grandes laboratorios de inteligencia artificial, así como sobre la sostenibilidad del negocio de los llamados neoclouds.
El encuentro acogió más de dos centenares de asistentes y, durante la cita, José María Concejo, CEO y socio de Horos AM, y los gestores Javier Ruiz, Alejandro Martín y Juan Luis Fresneda repasaron la evolución de la firma y su visión de mercado. El encuentro nació con la vocación de rendir cuentas sobre la gestión, compartir la visión de mercado del equipo y mantener un contacto directo con los partícipes, en un formato que permite a los asistentes trasladar sus dudas a los gestores personalmente. Desde su primera edición, el evento se ha convertido en una cita de referencia para la industria de la inversión de activos española.
“Nos alegra tener la oportunidad de conocer personalmente a nuestros inversores cada año. Tras ocho ediciones de nuestra conferencia anual, queremos seguir reservando este espacio para explicarles cómo trabajamos y responder directamente a sus preguntas; algo que consideramos que es cada vez más necesario a medida que crecemos”, ha destacado José María Concejo, consejero delegado de la gestora.
Cautela ante un entorno de mercado complejo
Según la firma, la volatilidad derivada de este entorno está generando un sentimiento muy negativo, en algunos casos injustificado, en determinados sectores y mercados, algo que la gestora ha aprovechado para mover sus carteras. Entre los principales movimientos del tercer trimestre destacaron la entrada de Horos Value Iberia en Laboratorios Farmacéuticos Rovi y el refuerzo en Acciona Energía, que se ha convertido en la principal posición del fondo ibérico; así como las nuevas posiciones de Horos Value Internacional en Yum China, operador de KFC y Pizza Hut en el país asiático; y en Mobility Global, propietaria de CARFAX.
Horos Patrimonio cumple su primer año
La conferencia llegó tras la celebración del primer aniversario de Horos Patrimonio, el primer fondo de renta fija mixta de la gestora, que obtuvo la aprobación de la CNMV a finales de octubre de 2025. El vehículo nació como una alternativa de diversificación más allá de la renta variable para aquellos partícipes que buscan invertir a plazos más cortos de los que requiere la bolsa, o bien diversificar sus posiciones en renta fija y depósitos.
Por su parte, Horos Patrimonio, liderado por Juan Luis Fresneday cogestionado por Alejandro Martín, Miguel Rodríguez y Javier Ruiz, aprovecha las sinergias del análisis de compañías que realiza el equipo de gestión de Horos AM para invertir en empresas con negocios contrastados, balance sólido y elevada capacidad de generación de caja. Durante el tercer trimestre, el fondo incorporó a su cartera bonos de Panoro Energy, Forum Energy Technologies, Sampa y Virgin Media O2.
Además de Horos Patrimonio, la gama de productos de Horos AM incluye dos estrategias de renta variable —Horos Value Internacional y Horos Value Iberia— y tres planes de pensiones que replican el fondo internacional: Horos Internacional PP, Horos Internacional Empleo y Horos Internacional Autónomos.
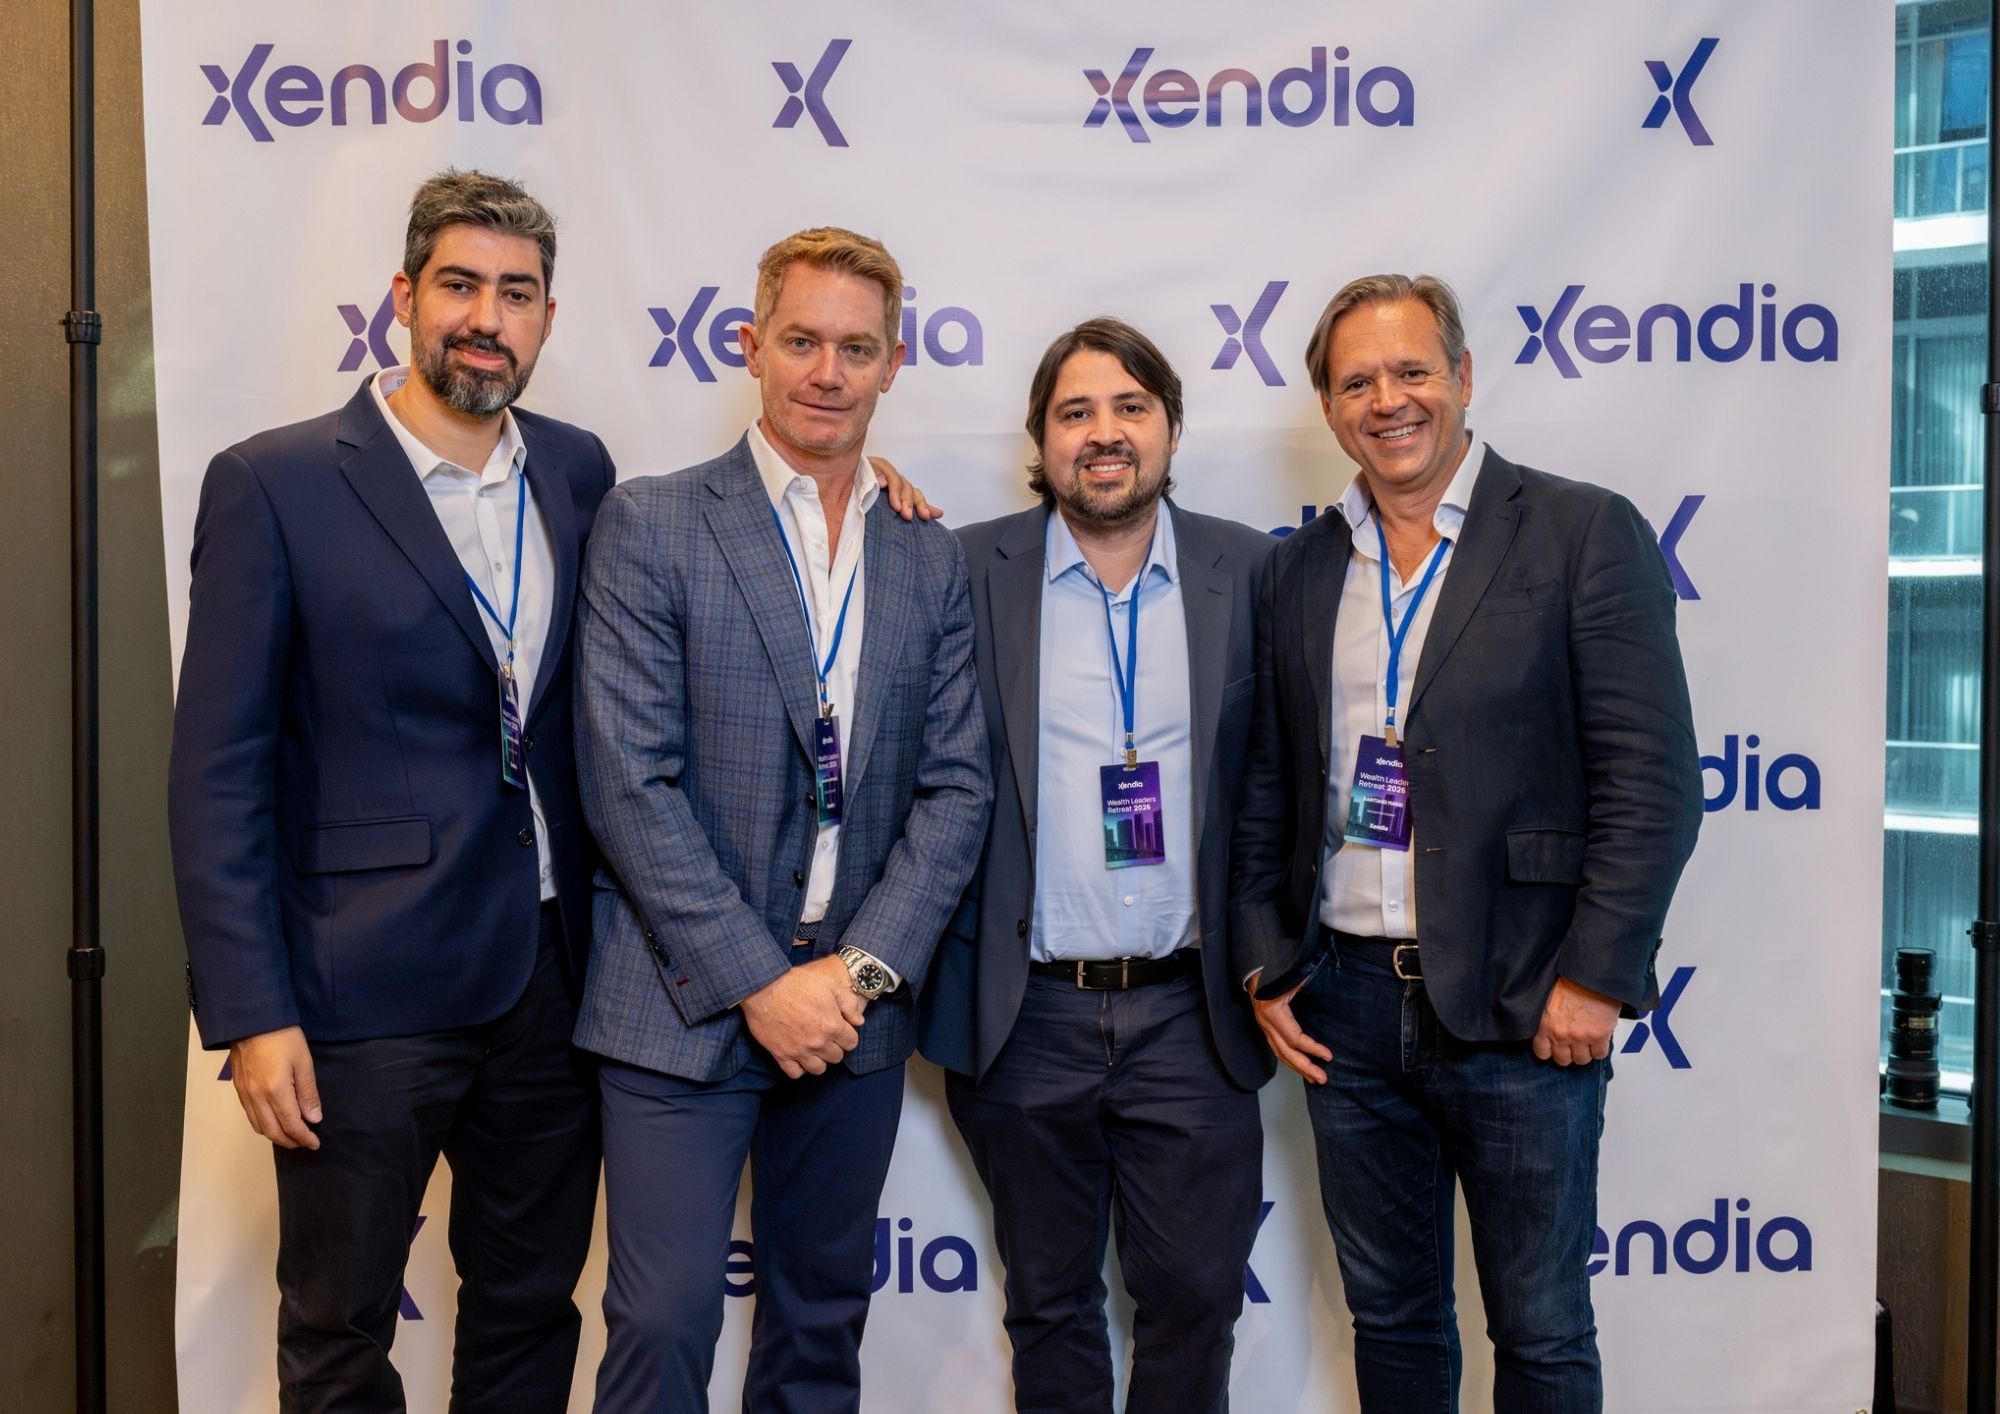
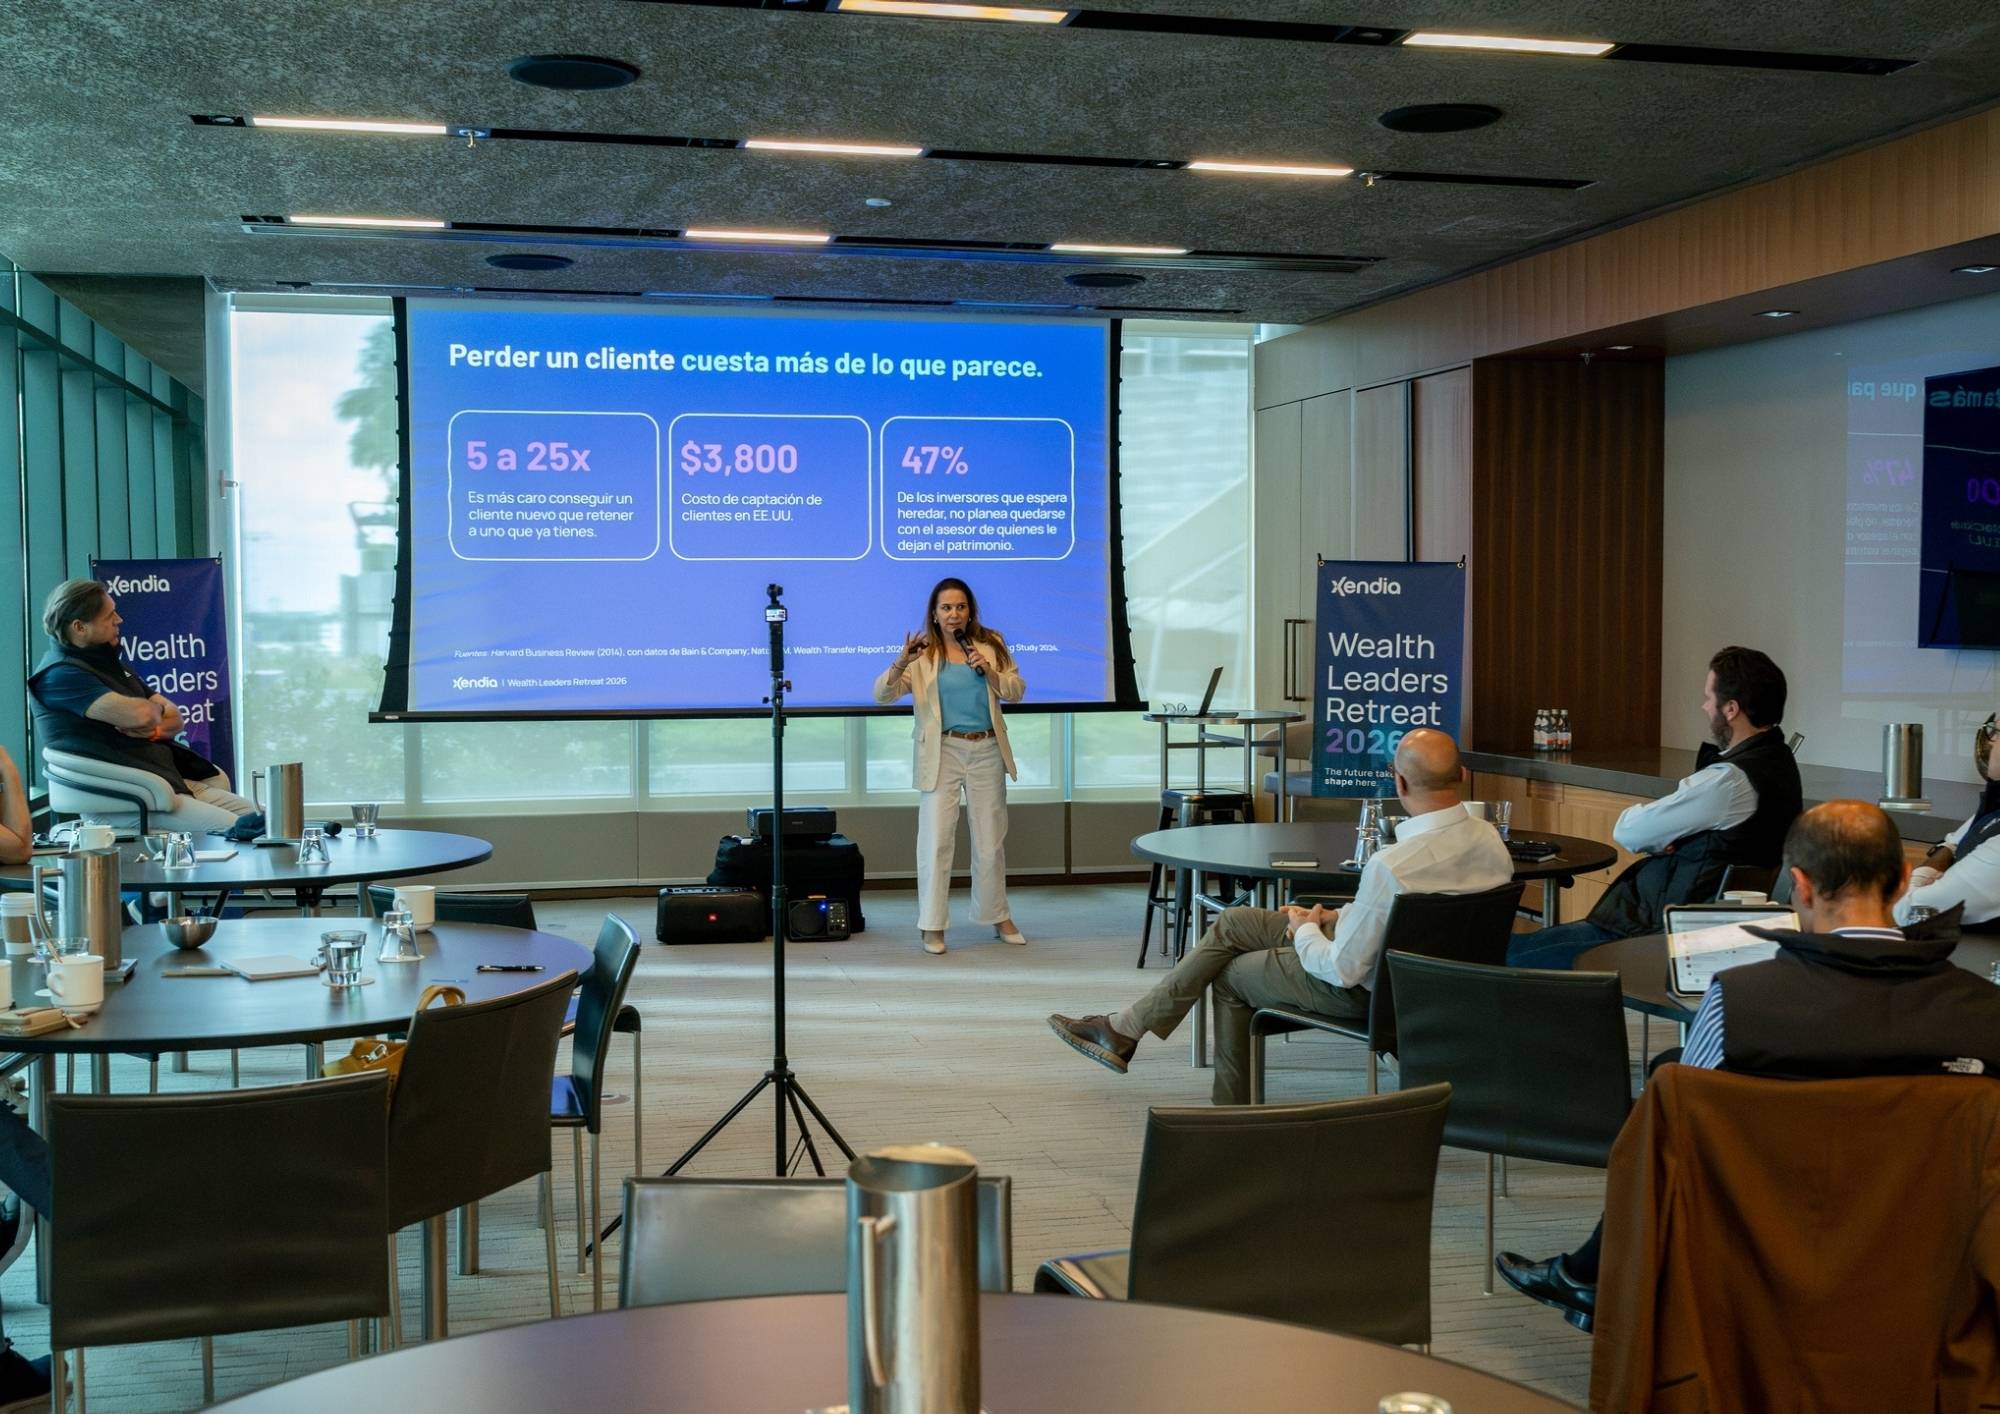
Foto cedidaEvento Xendia en el Shruberry East Hotel
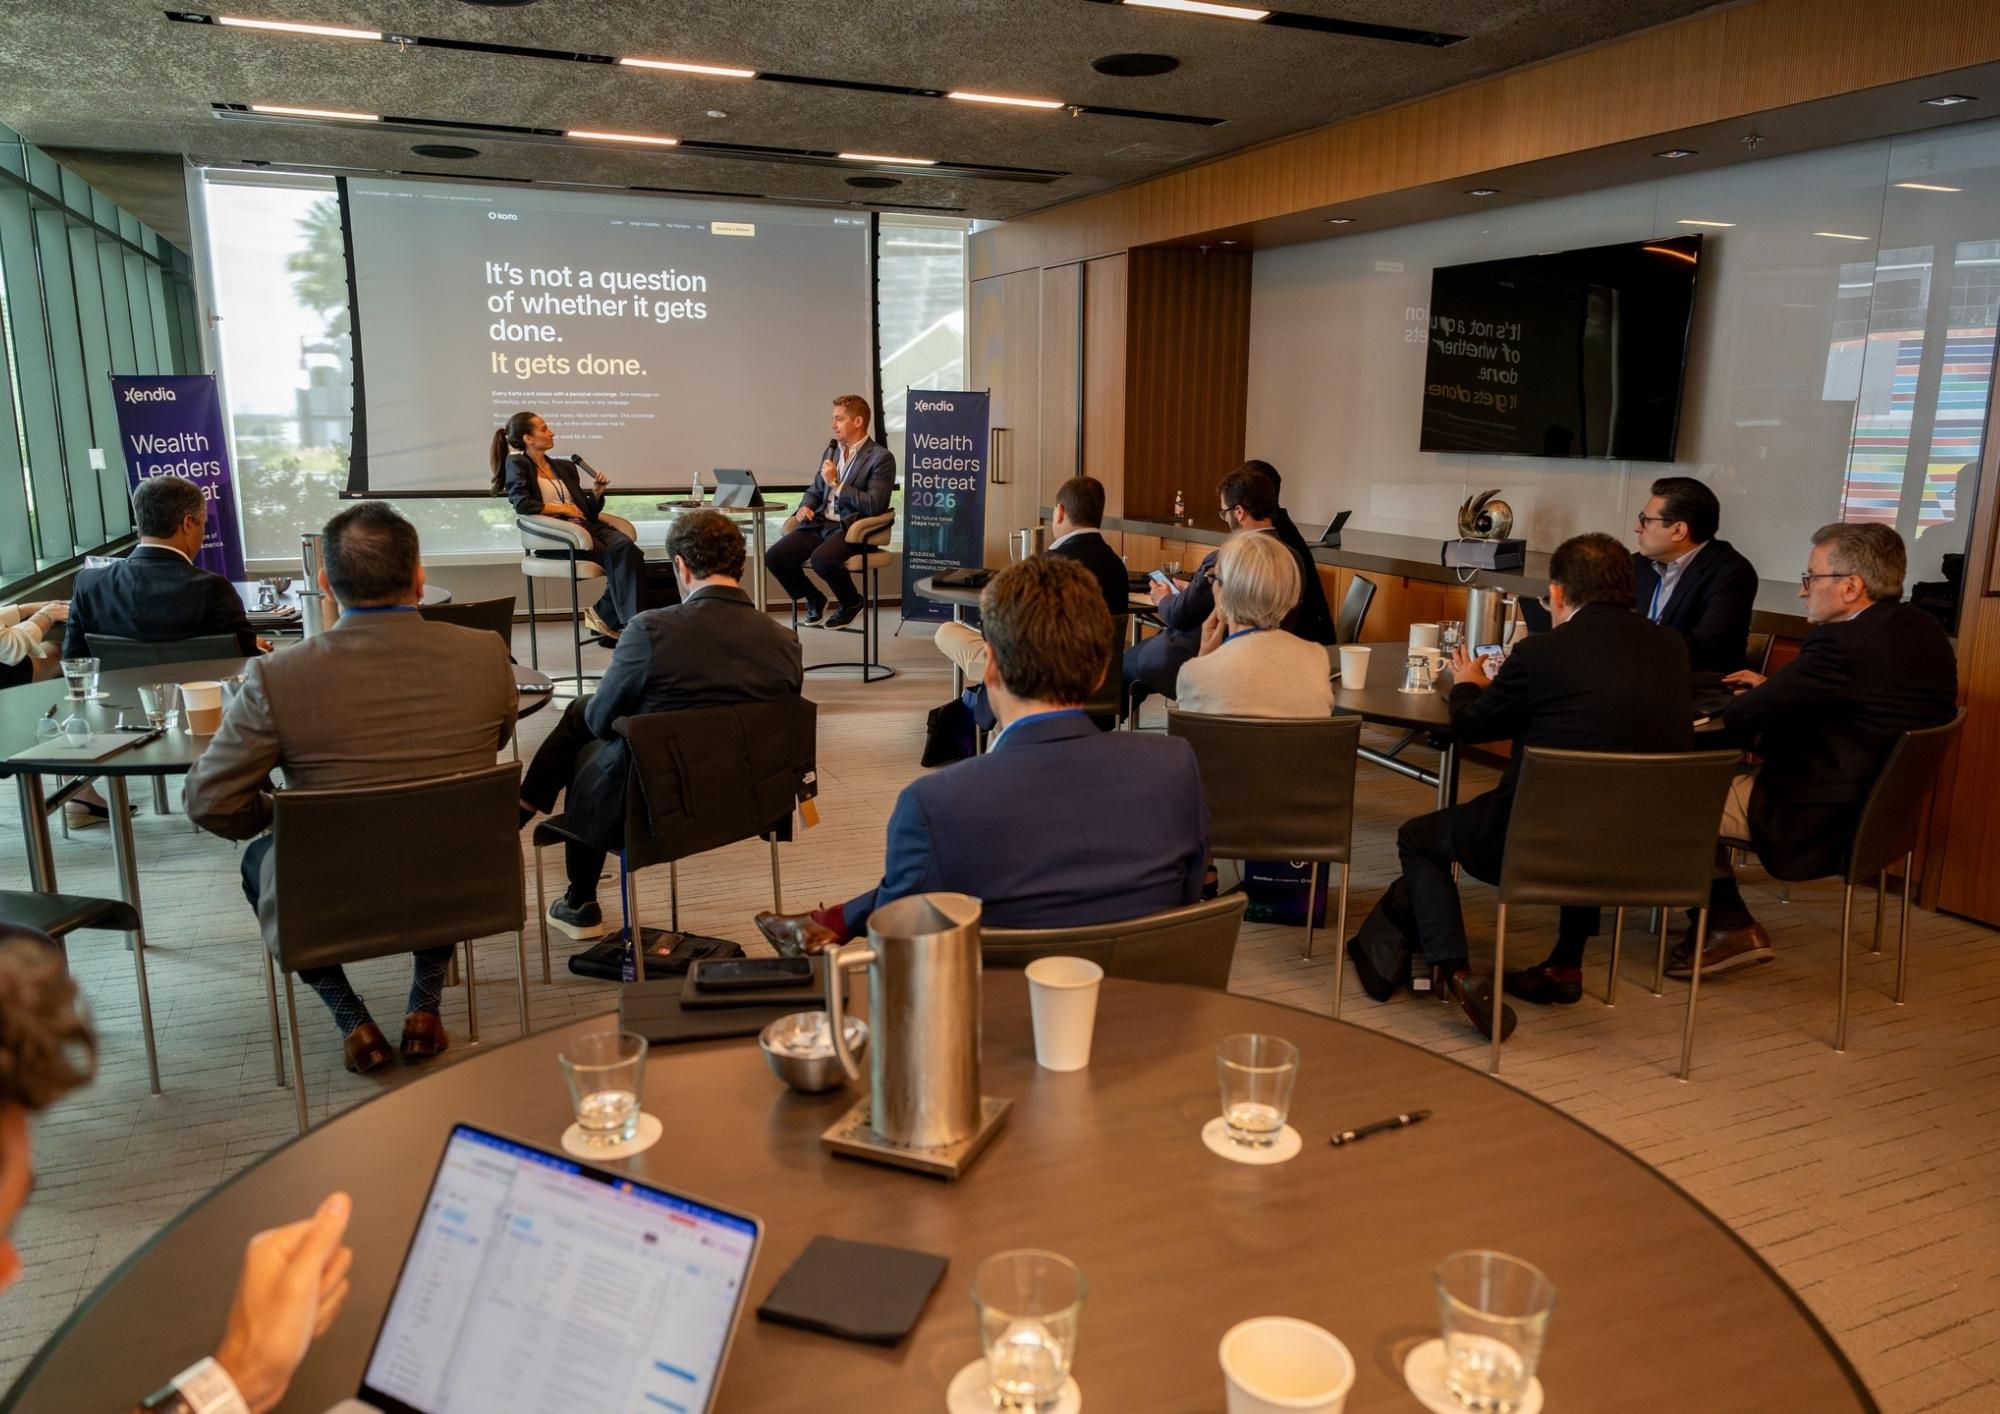
Xendia reunió del 11 al 13 de noviembre a CEOs, fundadores y altos ejecutivos de instituciones financieras latinoamericanas en el Wealth Leaders Retreat 2026, un encuentro privado por invitación para compartir experiencias, debatir desafíos y estrechar relaciones. Con el EAST Miami Hotel como sede principal, participaron representantes de Alianza Valores, Grupo Aval, Banco Plata, BBVA, BGV Securities, Bradesco Bank, Cibest Capital, Credicorp Capital, Davivienda, Galicia, GBM, Inviu, Invex, Macro, Mifel, Miura Capital, Monex y Mora Capital Group. La diversidad de mercados enriqueció el diálogo sobre las expectativas de los clientes y la evolución de la gestión patrimonial.
BlackRock, DriveWealth, Karta, Scalto y BR Law Group patrocinaron el encuentro y contribuyeron al programa. Xendia trabajó estrechamente con los sponsors y ponentes para desarrollar contenido especializado y relevante para las decisiones de los invitados.
“Sabemos el esfuerzo que implica hacerse un espacio en la agenda y viajar para estar aquí. Reunir a este grupo en una misma sala es un privilegio y una responsabilidad. Queríamos aprovechar ese tiempo para escucharnos, debatir y conversar con franqueza. Contar con speakers de este nivel, dispuestos a compartir lo que saben y seguir conversando después de sus sesiones, hizo especialmente valioso el encuentro”, comenta Mauricio Armando, CEO y cofundador de Xendia.
Evento Xendia. Fuente: Xendia
Una agenda conectada con las decisiones de los líderes
La agenda reunió a expertos de la industria para analizar el presente y el futuro del wealth management, las perspectivas de mercado y el avance de los activos tokenizados. También abordó la evolución de la relación con el cliente afluente y el papel de la automatización y la inteligencia artificial en la atención al cliente.
Las ponencias aportaron, además, una mirada sobre los desafíos legales y de compliance para la banca internacional, así como las oportunidades, los riesgos y el uso responsable de la inteligencia artificial en la gestión patrimonial.
Mauricio Armando y Santiago Maggi, anfitriones del evento, compartieron aprendizajes de su experiencia en liderazgo, modelos de servicio, conocimiento del cliente y responsabilidad sobre los resultados.
Evento Xendia. Fuente: Xendia
El valor de un retreat: tiempo para escuchar y participar
Bajo el concepto “Shaping the Future of Wealth in Latin America”, el formato favoreció el intercambio de experiencias entre líderes de distintas instituciones y mercados.
“Elegimos el formato de retreat para dar tiempo a conocerse y profundidad a las conversaciones. Queríamos que cada participante pudiera preguntar, compartir un desafío o contar algo que no salió como esperaba, con la confianza de estar entre colegas. ‘Shaping the Future of Wealth in Latin America’ significa reunir esas experiencias y construir una mirada de futuro con quienes toman decisiones todos los días en esta industria”, señaló Santiago Maggi, presidente y cofundador de Xendia.
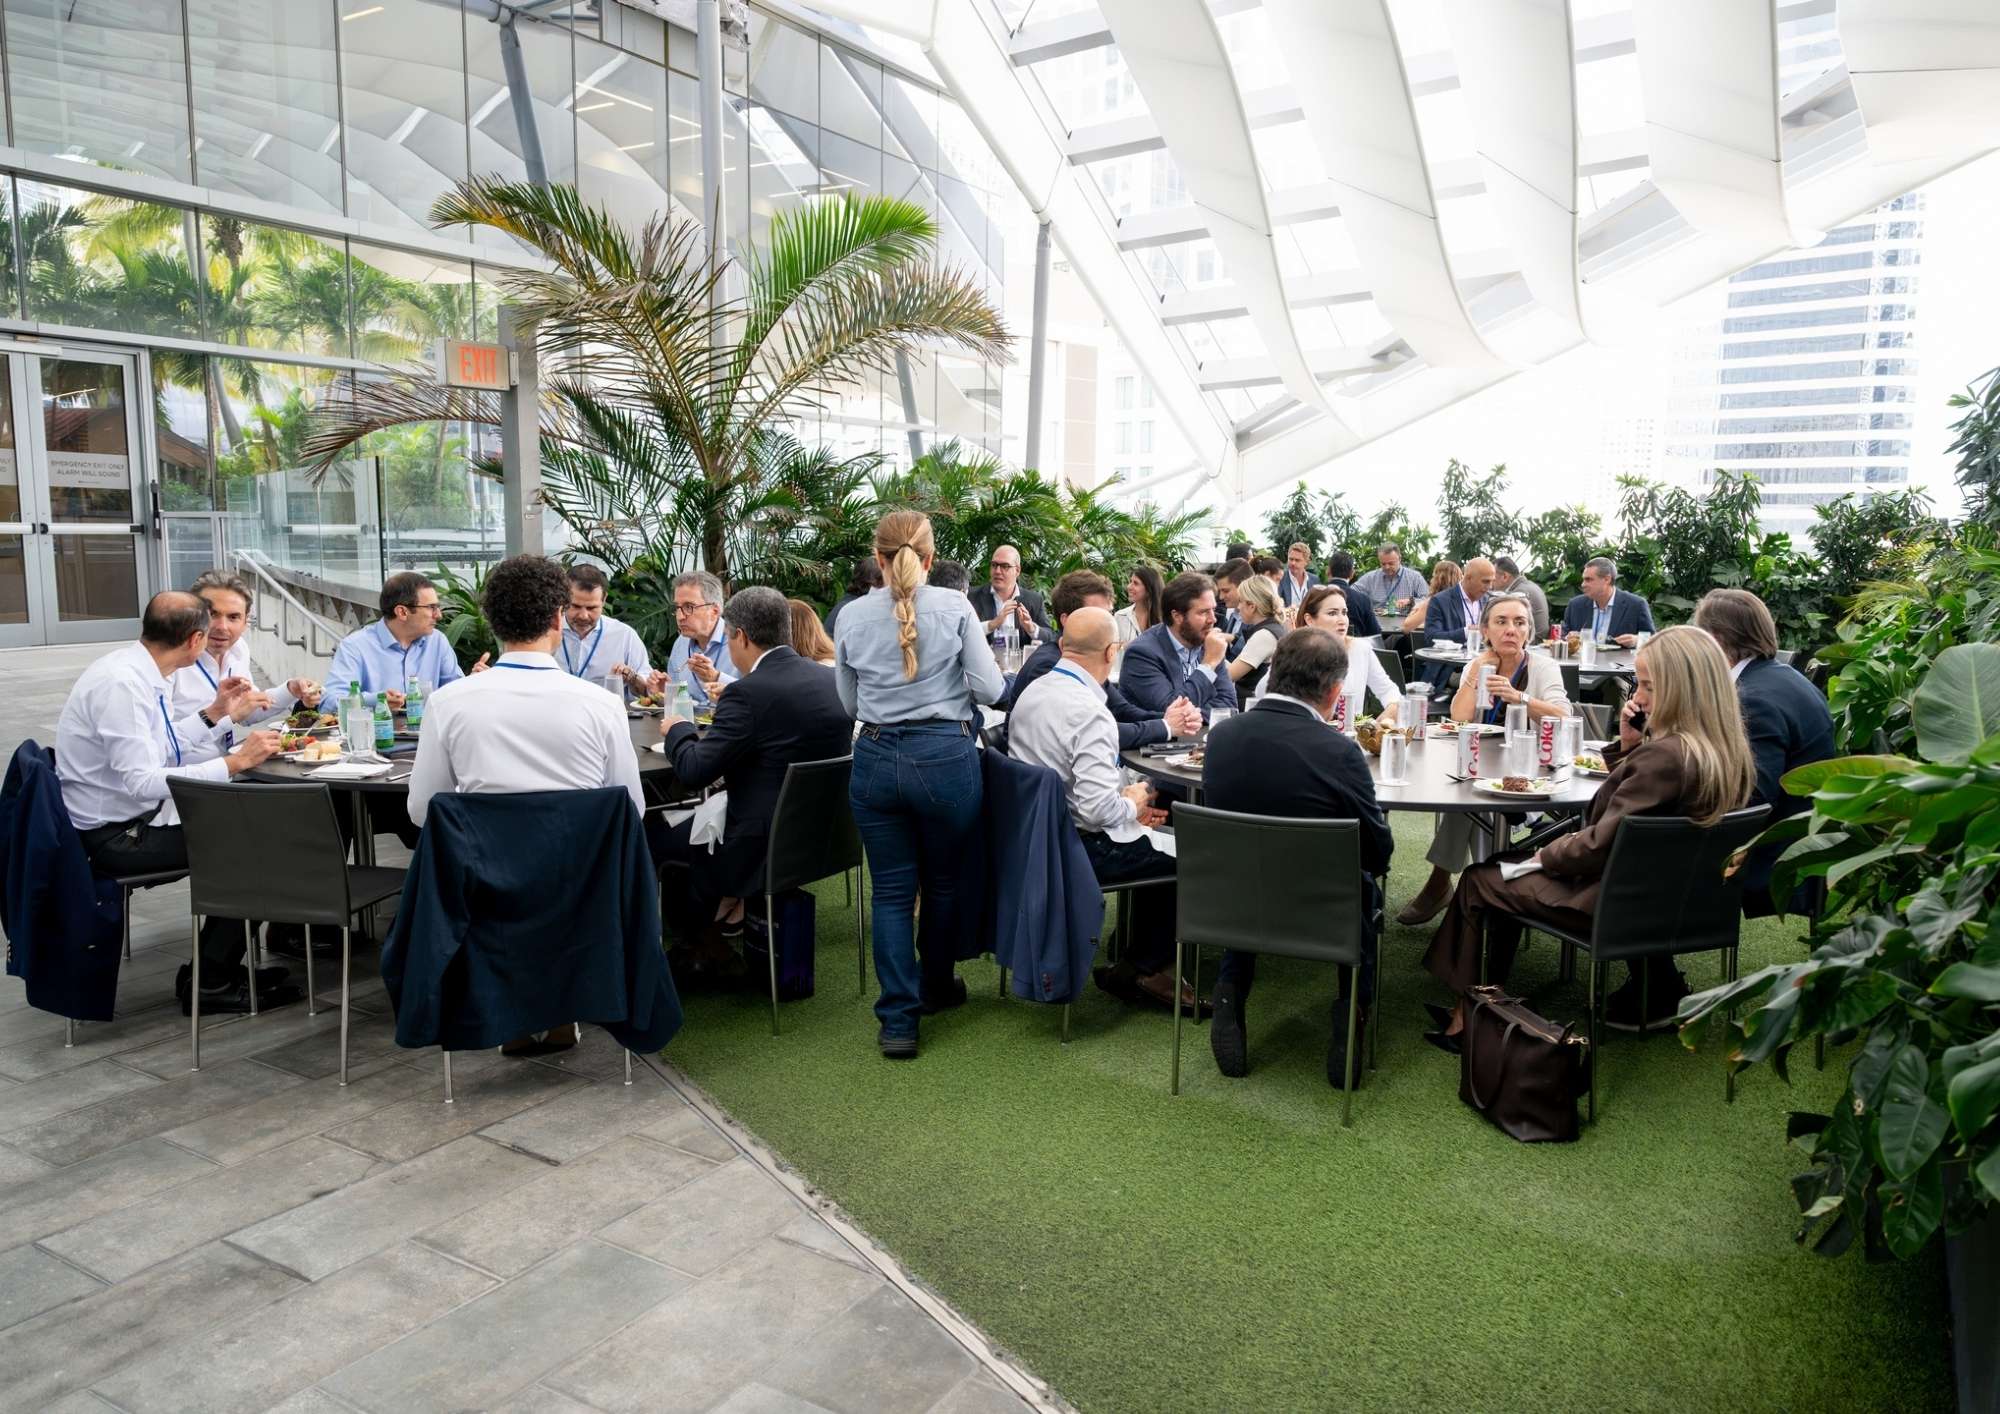
Almuerzo Xendia Shruberry East Hotel. Fuente: Xendia
La calidad del contenido y la posibilidad de conversar directamente con los ponentes, profundizando en los temas más allá de sus intervenciones, fueron de los aspectos más valorados por los invitados. Esa cercanía abrió oportunidades para construir nuevas relaciones y contrastar formas de abordar desafíos compartidos.
En un momento en el que la inteligencia artificial está transformando la manera de buscar información, tomar decisiones y conectar con los profesionales de la industria financiera, Funds Society quiere dar un paso más: evolucionar de medio de comunicación especializado a socio estratégico de las gestoras de activos. Con este objetivo nace VIDA, una nueva propuesta que combina Visibilidad, Inteligencia, Datos y Acceso para ayudar a sus clientes a conectar con las audiencias que realmente importan y generar nuevas oportunidades de negocio.
La iniciativa fue presentada en un encuentro exclusivo con clientes de Funds Society, conducido por Elena Santiso, socia fundadora y directora de Ventas, y Madina Kurbanova, jefa de Marketing. Ambas explicaron cómo la transformación que el medio lleva impulsando durante los últimos dos años ha permitido desarrollar nuevas capacidades que ahora pone al servicio de sus clientes.
De atraer tráfico a convertirse en una fuente de referencia para la IA
El cambio responde a una transformación profunda del ecosistema de la información. Durante años, los medios han competido por atraer visitas a sus páginas web a través de los buscadores. Hoy, los motores de inteligencia artificial ofrecen respuestas directamente a los usuarios, sin que estos necesiten acceder a las fuentes originales.
En este escenario, el verdadero activo diferencial ya no es únicamente el tráfico, sino la capacidad de generar información fiable, especializada y relevante que sea reconocida y utilizada por las nuevas plataformas de inteligencia artificial.
Funds Society lleva cerca de dos años preparándose para este cambio, con una estrategia basada en tres pilares: reforzar la producción de contenido propio y exclusivo, adaptar sus publicaciones para facilitar su interpretación y citación por los modelos de IA y diversificar sus canales de distribución, incorporando plataformas como Google Discover.
Los resultados comienzan a ser visibles. Según auditorías externas realizadas para evaluar su presencia en los principales motores de inteligencia artificial, incluidos ChatGPT y Gemini, Funds Society concentra el 51,5% de las citas relevantes del sector y alcanza una cuota de citación del 32,4%, frente al 19,2% de su competidor más cercano. Los análisis también reflejan un elevado reconocimiento de su autoridad de marca en las consultas relacionadas con la industria.
Una audiencia profesional cada vez más conectada
Paralelamente, Funds Society ha reforzado su relación directa con los profesionales de la gestión de activos y patrimonios, reduciendo su dependencia de los buscadores y consolidando canales propios de distribución.
Sus newsletters cuentan actualmente con más de 22.000 suscriptores activos, un 26% más que hace un año. En los últimos seis meses, las tasas de apertura han crecido más de un 8% y el ratio de clics, más de un 43%.
LinkedIn se ha convertido también en uno de los principales motores de crecimiento de la audiencia, con más de 35.000 seguidores y un incremento superior al 34%. Cerca del 70% de esta comunidad corresponde a perfiles profesionales de alto nivel, con niveles de interacción superiores a las referencias medias del sector.
A ello se suma La Selección del Editor, la newsletter de Funds Society en LinkedIn, que supera los 10.000 suscriptores y registra una tasa de apertura del 35%.
El desarrollo audiovisual, a través de Funds Society Play, completa esta estrategia multicanal. Entrevistas con gestores, análisis especializados y nuevos formatos de vídeo permiten ampliar el alcance de los contenidos y conectar con los profesionales de la industria allí donde consumen información.
VIDA: convertir el conocimiento y la audiencia en oportunidades para las gestoras
Todas estas capacidades confluyen ahora en VIDA, una propuesta que busca ir más allá de los servicios tradicionales de comunicación y marketing.
La combinación de Visibilidad, Inteligencia, Datos y Acceso permitirá a Funds Society acompañar a sus clientes con un conocimiento más profundo de sus mercados, una distribución de contenidos más eficaz y nuevas oportunidades para conectar con los profesionales que toman las decisiones de inversión.
El objetivo no es únicamente aumentar la exposición de las marcas, sino ayudar a las gestoras a identificar y alcanzar a sus audiencias prioritarias, reforzar su posicionamiento y construir relaciones de mayor valor en los mercados en los que opera Funds Society.
Esta evolución parte de una convicción: la inteligencia artificial no representa simplemente una nueva herramienta, sino una oportunidad para transformar los modelos de negocio. Como se recordó durante la presentación, la llegada de la electricidad a las fábricas no produjo grandes avances de productividad hasta que las empresas rediseñaron sus procesos para aprovecharla. Con la IA sucede algo similar: su verdadero potencial aparece cuando cambia la forma de trabajar.
The Society: una nueva forma de relacionarse con los clientes estratégicos
En esta nueva etapa se enmarca también The Society, una iniciativa exclusiva concebida para estrechar las relaciones con los clientes estratégicos de Funds Society.
Su propósito es ofrecer un acceso privilegiado al conocimiento de la industria, las conexiones profesionales y las oportunidades que genera la presencia de Funds Society en sus distintos mercados, construyendo relaciones que trasciendan las colaboraciones comerciales tradicionales.
Con VIDA y The Society, Funds Society aspira a abrir una nueva etapa en su relación con la industria de la gestión de activos: pasar de ser un canal a través del cual las gestoras comunican sus mensajes a convertirse en un socio que las ayuda a comprender sus mercados, conectar con sus audiencias y desarrollar nuevas oportunidades de negocio.
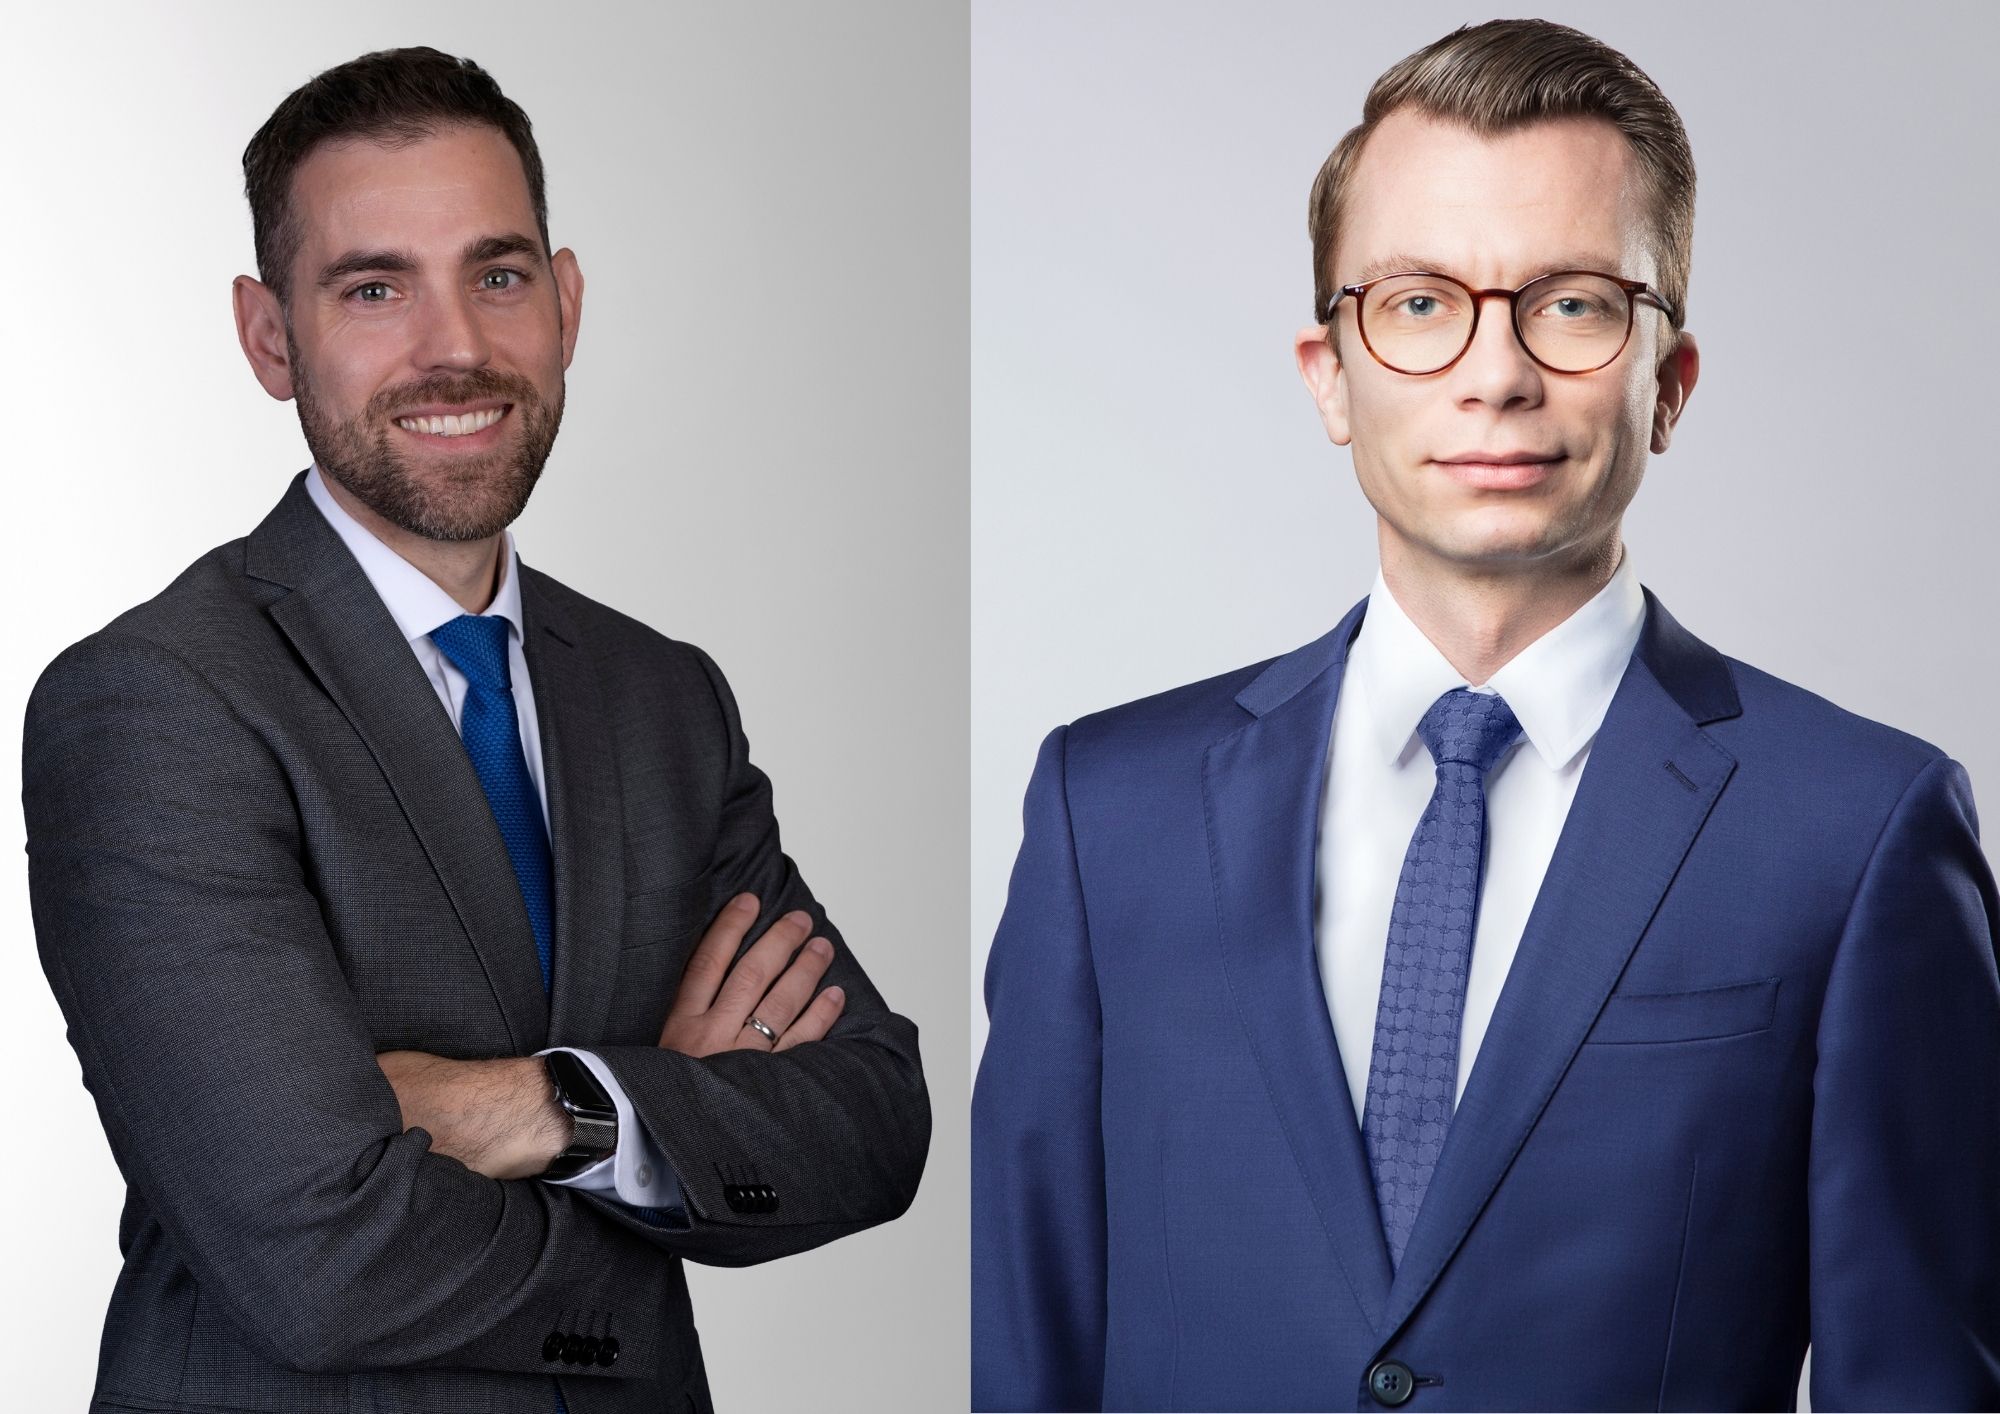
Foto cedidade izquierda a derecha: Julian Book, codirector de inversiones en el equipo de inversión sistemática en renta variable de Allianz GI & Patrick Vosskamp, Codirector de inversiones en el equipo de inversión sistemática en renta variable en Allianz GI
Allianz Global Investors (AllianzGI) ha anunciado el nombramiento de Patrick Vosskamp y Julian Book como codirectores de inversiones en el equipo de inversión sistemática en renta variable. Los nombramientos serán efectivos a partir del 1 de enero de 2027 y ambos reportarán directamente a Michael Heldmann, director de Inversiones de Renta Variable de Allianz Global Investors.
El anuncio de esta nueva estructura, específica para el área de renta variable sistemática,coincide con un hito para la estrategia estrella de esta división, Best Styles, que ha alcanzado los 102.000 millones en activos bajo gestión a 31 de octubre de 2026.La filosofía de inversión de Best Styles está basada en la convicción de que los estilos de inversión (como el value o el momentum) incorporan primas de riesgo que pueden aprovecharse de forma disciplinada y sistemática, con relativa independencia del entorno económico o de mercado, con el objetivo de generar rentabilidades consistentes para los clientes.
Estos nombramientos no supondrán ningún cambio en el proceso ni en la filosofía de inversión de Best Styles. Michael Heldmann, director de Inversiones de Renta Variable de AllianzGI, señala: “Superar los 100.000 millones de euros en activos bajo gestión supone un hito importante para Best Styles, una de las estrategias más reconocidas de AllianzGI. A medida que sigue consolidando su crecimiento, la nueva estructura de codirección nos proporciona un modelo de liderazgo escalable y preparado para afrontar futuras oportunidades de crecimiento. A su vez, preserva el enfoque de inversión y la experiencia que han sustentado nuestra plataforma desde que pusimos en marcha el equipo a mediados de los años noventa. El nombramiento de Patrick y Julian demuestra la solidez y profundidad del talento con el que cuenta AllianzGI en inversión sistemática en renta variable”.
Patrick Vosskamp lleva más de una década en AllianzGI y, hasta ahora, ocupaba el cargo de codirector de Gestión de Carteras de renta variable sistemática. Ha desempeñado un papel destacado en el desarrollo de la oferta de inversión sostenible del equipo y en la ampliación del alcance de la plataforma. Por su parte, Julian Book, que también lleva más de diez años en AllianzGI y ha compartido hasta ahora con Patrick la codirección de Gestión de Carteras, ha sido clave en la expansión del negocio institucional y en el desarrollo de las avanzadas capacidades de gestión cuantitativa del equipo.
La inversión sistemática en renta variable busca batir al mercado mediante un enfoque replicable y con una gestión rigurosa del riesgo. El equipo de renta variable sistemática de Allianz Global Investors se fundó en 1996 y ha sido pionero en numerosas innovaciones en este ámbito, como la integración de criterios de sostenibilidad en el proceso de inversión o el uso de la inteligencia artificial en sus metodologías desde hace más de una década.
Los mercados privados permiten acceder a oportunidades de inversión más allá de los cotizados, pero exigen planificar cuánto capital puede mantenerse comprometido durante varios años. La dificultad para recuperar la inversión antes de lo previsto hace que la liquidez del patrimonio sea un factor determinante a la hora de dimensionar la exposición a estos activos.
Antes de invertir, conviene analizar qué parte del patrimonio ya está comprometida en activosilíquidos, qué recursos pueden destinarse al largo plazo y cómo evolucionarán los desembolsos y las distribuciones de capital. Creand Asset Management repasa cinco aspectos clave para incorporar los mercados privados a una cartera de forma coherente con las necesidades financieras y los objetivos de cada inversor.
Evaluar la iliquidez del patrimonio global
El punto de partida consiste en analizar qué proporción del patrimonio se encuentra ya comprometida en activos de difícil conversión en efectivo. Esta evaluación no debe limitarse a los fondos de mercados privados, sino que ha de incorporar otras inversiones, como inmuebles, participaciones empresariales o activos cuya venta pueda requerir tiempo o implicar costes relevantes.
Según explica la firma, dos inversores con patrimonios de valor similar pueden presentar situaciones muy diferentes. Por ejemplo, quien dispone de una cartera financiera mayoritariamente líquida y fuentes estables de ingresos tendrá, en principio, más flexibilidad para asumir compromisos a largo plazo que quien concentra gran parte de su riqueza en inmuebles o negocios familiares.
Este análisis permite conocer el peso real de los activos ilíquidos en el conjunto del patrimonio y valorar si existe margen para incorporar nuevas inversiones sin aumentar excesivamente la concentración en este tipo de activos.
Determinar qué capital puede comprometerse a largo plazo
Una vez identificada la estructura patrimonial, el siguiente paso es distinguir entre el valor total de los activos y los recursos que pueden destinarse realmente a nuevas inversiones. No todo el patrimonio financiero disponible debe considerarse capital invertible a largo plazo, ya que una parte puede estar destinada a atender gastos recurrentes, obligaciones fiscales, proyectos familiares o necesidades extraordinarias previstas para los próximos años.
“Antes de establecer cuánto destinar a mercados privados, es necesario identificar qué recursos pueden mantenerse invertidos durante varios años sin comprometer otras prioridades patrimoniales. La asignación debe partir, por tanto, del capital realmente disponible y no únicamente del valor total del patrimonio”, ha explicado Sergio Muñoz, responsable de Activos Alternativos de Creand Asset Management en España.
Anticipar los desembolsos y las distribuciones de capital
A diferencia de muchas inversiones cotizadas, en determinados fondos de mercados privados el capital se desembolsa de forma progresiva, a medida que los gestores identifican oportunidades de inversión. Del mismo modo, su recuperación depende de cuándo se venden los activos, por lo que puede retrasarse respecto a las previsiones iniciales.
Por ello, es importante planificar cuándo habrá que realizar nuevas aportaciones y cuándo se espera recuperar el capital. Si varios fondos solicitan desembolsos al mismo tiempo y las devoluciones de otras inversiones se retrasan, el inversor puede necesitar más liquidez de la prevista para cumplir sus compromisos. Para reducir este riesgo, conviene realizar proyecciones de flujos bajo distintos escenarios, incluidos aquellos en los que los desembolsos se aceleran o la recuperación del capital tarda más de lo esperado.
Diversificar las inversiones y los momentos de entrada
La construcción de una cartera de mercados privados no depende únicamente de seleccionar activos o estrategias atractivas, sino también de cómo se distribuyen las inversiones a lo largo del tiempo. Concentrar las inversiones en una misma añada puede aumentar la dependencia de las condiciones de mercado de ese periodo. Por el contrario, distribuirlas entre distintas añadas permite diversificar los momentos de entrada y reducir la exposición a una fase concreta del ciclo económico.
A esta diversificación temporal debe añadirse una distribución adecuada entre estrategias, geografías y gestores. En mercados privados, los resultados pueden variar considerablemente entre fondos, por lo que resulta especialmente importante analizar la trayectoria de cada gestor, su estrategia de inversión y su capacidad para generar valor.
En este contexto, contar con asesoramiento especializado resulta especialmente relevante para construir una cartera de mercados privados adaptada al perfil y los objetivos de cada inversor. Este acompañamiento permite evaluar las distintas oportunidades de inversión desde una perspectiva global, teniendo en cuenta aspectos como la diversificación, los horizontes temporales y las necesidades de liquidez.
En este sentido, Sergio Muñoz, ha señalado: “Una buena estrategia de diversificación no consiste en acumular inversiones, sino en seleccionar aquellas que realmente se complementan y contribuyen a construir una cartera más equilibrada a largo plazo”. De esta forma, cada nueva inversión debe valorarse no solo por su atractivo individual, sino también por cómo complementa las posiciones existentes y contribuye al equilibrio global de la cartera.
Revisar la exposición y adaptar los nuevos compromisos
La asignación a mercados privados no debería entenderse como una decisión estática, ya que tanto la situación patrimonial del inversor como la composición de su cartera pueden cambiar con el tiempo. Además de las nuevas necesidades financieras o de la evolución de los objetivos personales y familiares, los movimientos del mercado pueden modificar el peso relativo de las inversiones privadas. Por ejemplo, una caída de las valoraciones en los mercados cotizados puede aumentar su proporción dentro de la cartera, incluso sin realizar nuevas aportaciones.
Este efecto hace especialmente importante analizar la exposición existente antes de asumir compromisos adicionales, teniendo en cuenta tanto el capital ya invertido como las aportaciones pendientes de desembolso.