Invesco: «En China, es importante invertir donde el apoyo político y las prioridades estratégicas a largo plazo estén alineados»

  |   Por  |  0 Comentarios

Foto cedidaDavid Chao, Global Market Strategist de Invesco.

David Chao, Global Market Strategist de Invesco, desgrana la situación económica de China, su papel en el desarrollo de la IA dentro del tablero global y las oportunidades existentes en otros países asiáticos. Chao admite una estabilización de la economía china tras la crisis inmobiliaria, además de puntualizar que la economía del gigante asiático «es mucho más que el sector inmobiliario». Uno de los sectores en los que el país se está haciendo fuerte es la IA, donde el país hace hincapié en el desarrollo de código abierto y rentable, con el fin de «fomentar la rápida adopción de la IA en toda la economía en general».

Sobre el resto de la región Asia-Pacífico, ve oportunidades en India, Taiwán, Corea del Sur, así como Japón, Indonesia y Vietnam.

China ha sufrido una crisis inmobiliaria que ha lastrado la economía en su conjunto. ¿Cuál es la situación actual de la economía china? ¿Ha superado por completo los efectos de la crisis inmobiliaria?

La economía china se ha estabilizado en comparación con el momento más crítico de la recesión inmobiliaria, pero aún no ha superado por completo los efectos de la crisis inmobiliaria. El sector inmobiliario sigue siendo un obstáculo para el crecimiento, la confianza de los hogares y las finanzas de las administraciones locales. Históricamente, las recesiones inmobiliarias en todo el mundo suelen durar unos 5 años de media antes de que la situación comience a normalizarse de nuevo. Por ejemplo, la crisis inmobiliaria en España duró unos siete años, entre 2007 y 2014, antes de que los precios tocaran fondo.

La corrección del mercado inmobiliario chino comenzó de verdad en 2021; creo que se puede afirmar con seguridad que China ya ha superado la peor fase del ajuste, pero es probable que el sector siga atravesando una fase de debilidad durante algún tiempo más. Creo que es posible que empecemos a ver algunos brotes de recuperación a partir del año que viene, pero la normalización también llevará algún tiempo.

Dicho esto, la economía china actual es mucho más que el sector inmobiliario. El crecimiento está impulsado cada vez más por la fabricación avanzada, la tecnología, los vehículos eléctricos, las energías renovables y las inversiones relacionadas con la inteligencia artificial. Los responsables políticos también han introducido medidas de apoyo fiscal y monetario específicas para amortiguar la desaceleración del sector inmobiliario y respaldar la demanda interna.

En mi opinión, la economía china está atravesando una fase de transición. El antiguo modelo de crecimiento, que dependía en gran medida de la inversión inmobiliaria y en infraestructuras, está dando paso a otro impulsado por la innovación, la tecnología y la fabricación de mayor valor añadido. Creo que los inversores deberían prestar más atención a estos motores de crecimiento.

¿Se está recuperando el interés de los inversores por el mercado chino?

Sí, el interés de los inversores ha mejorado en comparación con la actitud muy cautelosa que observamos en los últimos años. Los inversores globales se están volviendo más selectivos, en lugar de limitarse a evitar por completo a China.

Una razón clave es la valoración. Las acciones chinas siguen cotizando con un descuento significativo respecto a muchas de sus homólogas de los mercados desarrollados, especialmente en los sectores de la tecnología y la innovación. Los inversores también están reconociendo que muchas empresas chinas se han centrado más en la rentabilidad, la rentabilidad para los accionistas y la disciplina de capital.

Sin embargo, la recuperación de la confianza no es uniforme. He observado un notable repunte en el interés de los clientes institucionales y de los medios de comunicación (medido en función del número de presentaciones a clientes, reuniones y entrevistas) por los activos chinos procedente de regiones como Oriente Medio, Latinoamérica, el Sudeste Asiático y, ahora, algunas zonas de Europa. Los inversores siguen mostrándose cautelosos con respecto a los sectores estrechamente vinculados al sector inmobiliario y al consumo interno. En cambio, el interés se ha concentrado en áreas alineadas con las prioridades nacionales, entre las que se incluyen la inteligencia artificial, los semiconductores, la fabricación avanzada, la robótica y los vehículos eléctricos.

En lo que respecta al sector tecnológico, ¿puede China competir de igual a igual con Estados Unidos en el desarrollo de la inteligencia artificial?

Sí, pero quizá no de la forma en que muchos inversores esperan. Estados Unidos sigue siendo líder en el desarrollo de IA de vanguardia, gracias a sus instituciones de investigación de primer nivel, sus semiconductores avanzados y sus principales plataformas tecnológicas. Sin embargo, China está aplicando una estrategia diferente. En lugar de centrarse exclusivamente en crear los modelos de IA más grandes y costosos, China está haciendo hincapié en el desarrollo de IA de código abierto y rentable. El objetivo es fomentar la rápida adopción de la IA en toda la economía en general, incluyendo la industria manufacturera, la logística, la sanidad y las aplicaciones de consumo. Este enfoque diferenciado podría permitir a China lograr aumentos de productividad más rápidamente y a un menor coste.

En mi opinión, es poco probable que la carrera mundial por la IA se resuelva con un resultado en el que el ganador se lo lleve todo. Es posible que EE. UU. siga liderando el desarrollo de modelos de vanguardia, las GPU y los semiconductores más rápidos y la construcción de los centros de datos más extensos, mientras que China podría convertirse en líder en el despliegue a gran escala, la comercialización y la aplicación industrial de la IA. China también ha logrado avances significativos en ámbitos como la robótica, la fabricación inteligente y la automatización industrial basada en la IA.

¿Qué repercusiones tendrá el aplazamiento de la salida a bolsa de OpenAI? ¿Crees que habrá más decisiones como esta en el futuro?

El aplazamiento de la salida a bolsa de OpenAI refleja el hecho de que muchas empresas líderes en IA siguen teniendo acceso a un capital privado considerable y, por lo tanto, no se enfrentan a una presión inmediata para salir a los mercados públicos. No lo interpreto necesariamente como algo negativo.

En términos más generales, la IA se encuentra aún en una fase temprana de desarrollo, y las empresas líderes están realizando importantes inversiones en infraestructura, investigación y talento. Mantener la condición de empresa privada durante más tiempo puede proporcionar a los equipos directivos una mayor flexibilidad mientras desarrollan sus modelos de negocio a largo plazo.

No me sorprendería que otras empresas de IA retrasaran su salida a bolsa si las condiciones de financiación siguen siendo favorables. Sin embargo, la demanda de los inversores por invertir en IA sigue siendo fuerte, y espero que haya una buena cartera de salidas a bolsa relacionadas con la IA en los próximos años, a medida que el sector madure y la rentabilidad sea más evidente.

¿Cómo puede beneficiarse un inversor de China?

Los inversores deberían centrarse en los temas estructurales que marcarán la próxima fase de crecimiento del país. Veo oportunidades muy interesantes en inteligencia artificial, fabricación avanzada, robótica, semiconductores, vehículos eléctricos, innovación sanitaria y servicios digitales. Para dejarlo bien claro, China se ha convertido en un ejemplo de innovación. No creo que los inversores deban quedarse de brazos cruzados esperando la recuperación cíclica de China antes de volver a invertir.

Es especialmente importante adoptar un enfoque selectivo. Una exposición generalizada al mercado podría no permitir aprovechar plenamente las oportunidades más atractivas. En su lugar, los inversores deberían centrarse en empresas y sectores que puedan beneficiarse del apoyo gubernamental, los avances tecnológicos y el aumento de la productividad. Como suelo decir a los inversores, en China es especialmente importante invertir allí donde el apoyo político y las prioridades estratégicas a largo plazo estén alineados.

Aparte de China, ¿qué oportunidades de inversión ve en otros países de la región de Asia-Pacífico?

La región de Asia-Pacífico ofrece un amplio abanico de oportunidades más allá de China. La India sigue siendo una de las historias de crecimiento a largo plazo más atractivas de la región, respaldada por una demografía favorable, un consumo interno en expansión, la inversión en infraestructuras y las reformas económicas en curso.

En el norte de Asia, sigo viendo oportunidades en Taiwán y Corea del Sur, especialmente entre las empresas relacionadas con los semiconductores, la infraestructura de inteligencia artificial y las cadenas de suministro tecnológicas. La demanda de chips avanzados, servidores, equipos de red e infraestructura de centros de datos sigue impulsando el crecimiento de los beneficios en estos mercados.

Japón también merece mención. Las reformas en el gobierno corporativo, el aumento de la inflación, la subida de los salarios y la mejora de la rentabilidad para los accionistas han creado un entorno de inversión más propicio del que he visto en décadas.
Por último, el sudeste asiático ofrece oportunidades selectivas a medida que las empresas diversifican sus cadenas de suministro y su presencia industrial en toda la región. Mercados como Indonesia y Vietnam siguen beneficiándose de una demografía favorable y de una participación cada vez mayor en las cadenas de suministro globales.

En general, Asia-Pacífico sigue siendo una de las regiones de inversión más dinámicas a nivel mundial, impulsada por una combinación de tecnología, demografía, innovación y el aumento del consumo de la clase media. Creo que Asia ofrece una buena herramienta de diversificación para la cartera de un inversor.
Private equity: las soluciones de liquidez están aquí para quedarse

  |   Por  |  0 Comentarios

PIXABAY
Pixabay CC0 Public Domain

Después de los episodios de liquidez de los años anteriores, a partir del punto bajo del año pasado, el private equity está en proceso de mejora. Pese a las mejores cifras y algo más de liquidez en el mercado, la expectativa de la consultora McKinsey es que las soluciones de liquidez que ha estado modelando la industria en los últimos años sigan vigentes. Este tipo de vehículos de liquidez, aseguraron en la última versión de su Global Private Markets Report, está aquí para quedarse.

“Los LPs demandan más que solo retornos de papel”, advirtió la consultora. “Su comprensible imperativo está provocando que LPs y GPs se apoyen en una batería completa de soluciones de liquidez, como realizaciones parciales y un mercados de secundarios más robusto”, indicó la firma en su reporte. Las realizaciones parciales, explican desde McKinsey, le dan un alivio de liquidez temporal a los gestores, que es algo que pueden traspasar a sus LPs, que están lidiando con los llamados de capital de sus programas de inversión en alternativos.

Así, en un contexto en que el tiempo en cartera de los activos de capital privado se ha ido alargando, “las realizaciones parciales demuestran que los GPs están reconociendo cada vez más la viabilidad de generar liquidez de un activo que está envejeciendo”. Además, las transacciones de secundarios superó su récord de 2024 y alcanzó nuevas alturas en 2025, creciendo un 48% hasta los 240.000 millones de dólares. Esta cifra, indicó la consultora, “fue impulsada por la continua búsqueda de liquidez en un ambiente de bajas distribuciones”.

Mientras tanto, agregaron, el volumen de transacciones lideradas por GPs llegó a 115.000 millones de dólares el año pasado. Esta cifra, detallaron, fue alimentada por un mayor uso de vehículos de continuación, incluso con el rebote en el mercado de IPOs. Con todos estos elementos sobre la mesa, la conclusión de McKinsey es que estas soluciones que se han ganado un espacio en el ecosistema de private equity van a seguir siendo una pieza prominente, pese a la mejora en las condiciones de liquidez.

Están para quedarse

“Las soluciones de liquidez, como las transacciones lideradas por GPs (la mayoría de las cuales son vehículos de continuación), se han más que triplicado en valor en los últimos cinco años, elevándose de 35.000 millones de dólares en 2020 a 115.000 millones de dólares en 2025”, indicó la consultora en su reporte. Las estimaciones actuales apuntan a que un 14% de todos los exits apoyados por un sponsor pase por vehículos de continuación. Y la expectativa de los LPs es que esa cifra aumente: anticipan que un 20% de los negocios de este tipo pasen por vehículos de continuación al finalizar su período en cartera ahora y que un 29% lo haga en los próximos cinco años.

En esa línea, dada la proliferación de este tipo de situaciones, los inversionistas están poniendo más atención a los activos subyacentes y vigilando que la liquidez no se convierta en un caldo de cultivo para la mala gestión. “Los LPs se muestran preocupados porque los vehículos de continuación se puedan usar para esconder activos con mal desempeño. Nuestra encuesta indica que alrededor de 30% de los LPs considera que los activos en este tipo de vehículos están ‘distressed’ o ‘desafiados’”, indicó la firma en su reporte.

Por lo mismo, McKinsey hace hincapié en que esto subraya la necesidad de más transparencia y que haya un alineamiento entre los gestores y los aportantes de los fondos, “a medida que la industria de PE navega un ciclo de vida de inversión más complejo”. Eso sí, el sondeo también mostró que los LPs no están penalizando –por lo general– a los GPs que usan vehículos de continuación para extender la vida de un activo. Casi dos tercios de los encuestados expresan una visión neutral o positiva de invertir con firmas que suelen aplicar este tipo de estructuras.

ETFs globales: un mundo de diferencias

  |   Por  |  0 Comentarios

Pixabay CC0 Public Domain

Los fondos cotizados en bolsa (ETFs) bajo gestión han alcanzado este año niveles récord de más de 22 billones de dólares, pero la evolución de esta industria varía considerablemente según las regiones geográficas. Una situación que plantea una serie de retos y oportunidades únicos tanto para los promotores como para los distribuidores, según desvela un estudio elaborado por Brown Brothers Harriman & Co. (BBH). El reciente evento de BBH celebrado en Londres, titulado «El mundo de los ETFs: perspectivas regionales, visiones globales», ofreció los puntos de vista de los expertos de la firma sobre las principales diferencias regionales y los retos a los que se enfrenta el sector.

Retos del mercado estadounidense

El responsable de servicios de ETFs en Estados Unidos de BBH, Tim Huver, destacó la posición del país como el mercado de ETFs más maduro e innovador a nivel mundial.

Según Huver, las estructuras de ETFs activos representan ahora la gran mayoría de los nuevos lanzamientos de fondos en Estados Unidos, atrayendo una cuota desproporcionada de entradas netas. También señaló la creciente innovación en la producción en áreas como la conversión de fondos de inversión en ETFs y de clases de acciones, la clonación de fondos y los beneficios más amplios que supone el apoyo de la normativa fiscal estadounidense a los ETFs.

Sin embargo, a pesar del auge del negocio de los fondos cotizados en Estados Unidos, siguen existiendo retos en el mercado estadounidense. «En muchos sentidos, las barreras de entrada al mercado nunca han sido tan bajas, pero persisten algunos obstáculos de distribución, especialmente con las plataformas de gestión patrimonial y los wirehouses, cuyos requisitos en cuanto a historial de rendimiento, niveles de activos y liquidez pueden resultar restrictivos», afirmó Huver.

El potencial de Latinoamérica

El debate sobre Latinoamérica se centró menos en la innovación de productos y más en el acceso al mercado y la distribución. El mercado de inversión latinoamericano adolece de una falta de armonización regional, según BBH. Daniel Montoya, director de gestión de relaciones para América de BBH, describió cómo cada mercado local tiene requisitos normativos, fiscales y operativos distintos, lo que genera una complejidad significativa para los gestores de activos y sus distribuidores.

«El éxito de los ETFs en este mercado depende mucho menos del lanzamiento de nuevos productos y mucho más de conseguir socios de distribución locales sólidos y establecer relaciones con los creadores de mercado locales, así como de comprender el comportamiento de los compradores institucionales y adaptar las estrategias país por país», afirmó.

A pesar de estos retos, Montoya cree que existe un gran margen de crecimiento en los mercados regionales y locales de ETF.

«Aunque los mercados locales de ETF siguen siendo relativamente pequeños, la demanda de exposición a ETF globales ya es considerable en países como México y Chile, mientras que Brasil ha construido una sólida base de inversores minoristas en ETF», señaló.

Evolución en Europa

Andrea Murray, directora de servicios de ETFs para EMEA de BBH, describió la adopción regional de los ETFs como un fenómeno impulsado cada vez más por los planes de ahorro, las plataformas de inversión, las reformas de las pensiones y las iniciativas gubernamentales diseñadas para fomentar la transición del ahorro a la inversión.

Murray destacó el auge de las colaboraciones entre plataformas, los ETFs de marca compartida y el lanzamiento por parte de los bancos de sus propios productos de fondos cotizados como importantes avances estructurales.

La adopción de los ETFs activos varía según las regiones geográficas y aunque los ETFs activos siguen representando una pequeña parte del mercado europeo en su conjunto, Murray señaló que están «creciendo rápidamente» debido a los cambios normativos que hacen que este formato resulte más atractivo para los gestores activos tradicionales. «La transparencia europea y los cambios normativos —como los avances hacia una Unión de Ahorro e Inversión (SIU)— están acelerando el lanzamiento de ETFs activos. Europa también está abriendo la distribución minorista en mercados como Alemania y estamos observando una creciente adopción de productos ETF gestionados de forma activa», afirmó.

Sin embargo, Murray también identificó algunos retos clave del mercado, entre ellos la necesidad de contar con conocimientos especializados en mercados de capitales relacionados con los ETFs en una región en la que disponer de socios de distribución de calidad y con amplios conocimientos también puede ser fundamental para el éxito. «Los conocimientos especializados en mercados de capitales siguen siendo el mayor reto operativo para los nuevos emisores en Europa», añadió.

Fragmentación asiática

Chris Pigott, director de servicios de ETFs para Asia de BBH, describió la región como un mercado «próspero», aunque «multifacético y fragmentado», que está experimentando cambios rápidos.

Al describir algunas tendencias de mercado únicas observadas en Asia, Pigott añadió que los programas «Connect» de ETFs con China continental crean importantes oportunidades de crecimiento transfronterizo, mientras que los canales de distribución digitales también están cobrando cada vez más importancia en mercados como Hong Kong.

«Los inversores minoristas siguen teniendo una gran influencia en los mercados asiáticos, aunque su comportamiento puede variar drásticamente de un mercado local a otro. El mercado está evolucionando rápidamente, y las aprobaciones de ETFs por parte de China continental podrían abrir un nuevo mercado importante en la región», afirmó.

Conclusiones

En definitiva, los ETFs han dejado de ser una mera categoría de productos para convertirse en un vehículo de inversión verdaderamente global, y que el desarrollo de los ETFs activos se ha convertido en una tendencia de crecimiento mundial cada vez más dominante.

Con Estados Unidos a la cabeza de la innovación, Europa está impulsando la distribución minorista y la adopción de estrategias activas mediante cambios en la normativa. Por su parte, Asia está creando nuevos modelos de crecimiento, mientras que Latinoamérica sigue presentando un importante potencial de mercado sin explotar. En este contexto, la firma cree que los inversores minoristas están cobrando cada vez más importancia en todas partes.

Los expertos señalaron de forma sistemática la distribución como el principal factor que determina el éxito, llegando en muchos casos a ser incluso más importante que la creación de productos. Por el lado negativo, hay indicios, especialmente en Europa, de que escasea la tan necesaria experiencia en mercados de capitales especializada en ETFs.

No obstante, en todas las regiones, los expertos coincidieron en que la combinación de los ETFs activos, el crecimiento de los inversores minoristas y la mejora de la infraestructura de distribución está contribuyendo a dar forma a la próxima fase de expansión del sector.

MFS Investment Management lanza el Euro Opportunistic Bond Fund

  |   Por  |  0 Comentarios

Foto cedidaMatt Weisser, Owen Murfin, Andy Li y Annalisa Piazza, de MFS Investment Management

MFS Investment Management® (MFS) ha lanzado el MFS Meridian® Funds – Euro Opportunistic Bond Fund, una estrategia multisectorial de gestión activa que ofrece a los inversores acceso a oportunidades en todo el universo de renta fija europea. Este fondo tiene acceso desde los segmentos principales de deuda pública y corporativa en euros hasta valores de mayor rendimiento y determinados segmentos del mercado europeo de productos estructurados.

El lanzamiento tiene como objetivo generar una rentabilidad total en euros. El núcleo de la cartera se compone de títulos de deuda pública y corporativa de alta calidad denominada en euros, aunque los gestores también pueden invertir en segmentos de mayor rentabilidad, como la deuda high yield, la deuda emergente y la deuda titulizada, cuando consideren que las valoraciones ofrecen oportunidades atractivas. La selección de valores es una fuente clave de la rentabilidad, y las ideas se sustentan en el análisis fundamental y el análisis de valor relativo. Además, el equipo puede ajustar la exposición sectorial y geográfica y la duración de la cartera en función de la evolución de los mercados, de tal forma que el Fondo pueda diversificar sus fuentes potenciales de rentabilidad y evitar una dependencia excesiva de un único factor. El Fondo se mide frente al índice Bloomberg Euro Aggregate (EUR). 

Se trata del segundo fondo que MFS incorpora este año a su gama de renta fija europea, tras el lanzamiento en junio del MFS Meridian® Funds – Euro Credit Short Term Bond Fund. La firma aclara que, junto con el MFS Meridian® Funds – Euro Credit Fund, disponible desde 2019, amplían la oferta de MFS para los inversores europeos. En términos más amplios, refuerza la oferta global de renta fija de MFS, que comprende 12 fondos de gestión activa disponibles para clientes mayoristas y minoristas de fuera de Estados Unidos y abarca estrategias de crédito global, deuda de mercados emergentes, deuda corporativa estadounidense y deuda pública, todo ello respaldado por más de cinco décadas de experiencia en renta fija.

«Estamos encantados de seguir reforzando nuestra oferta de renta fija europea en un momento que consideramos especialmente atractivo para esta clase de activo. Hemos asistido a una fuerte demanda por parte de los clientes y, a día de hoy, el mercado ofrece unas TIR atractivas junto con crédito de alta calidad. En un entorno que puede cambiar con rapidez, pensamos que la flexibilidad del Fondo nos permite recurrir a distintas fuentes potenciales de rentabilidad, en lugar de depender de una sola», ha afirmado Matt Weisser, director general para Europa.

La empresa MFS gestiona estrategias multisectoriales de renta fija desde 1989, una larga trayectoria en la que se basa el Fondo. El proceso ha evolucionado a medida que se ampliaba la variedad de sectores y valores del universo de renta fija europea, pero sus principios siguen siendo los mismos. Estos cuatro pilares en los que se basa son: el presupuesto de riesgo, la asignación de activos, la generación de ideas y la construcción de carteras. Asimismo, combina el análisis macroeconómico top-down y un análisis crediticio bottom-up, complementados por herramientas cuantitativas. 

Para realizar su trabajo, el equipo se apoya en la plataforma de inversión global de renta fija de MFS, que se compone de 60 analistas de inversión que cubren los principales sectores de renta fija. La colaboración de especialistas sectoriales y otros gestores de carteras proporciona a los gestores del Fondo una perspectiva adicional sobre los fundamentales y las valoraciones de cada segmento del Mercado.

Según explica la firma, el Fondo está cogestionado por Annalisa Piazza y Andy Li, ambos con una larga trayectoria en el equipo de renta fija de la gestora. Owen Murfin es gestor de carteras institucionales, y participa en los análisis y debates sobre las estrategias de inversión, además de trabajar junto con los clientes en el posicionamiento. Por su parte, El MFS Meridian® Funds – Euro Opportunistic Bond Fund está domiciliado y regulado en Luxemburgo, con estructura de «SICAV S.A.», además de estar registrado para la venta en 15 países. 

Elecciones de mitad de mandato en EE.UU. a la vista: ¿dónde poner el foco?

  |   Por  |  0 Comentarios

Canva

¿Ya tienen marcado en su calendario el 3 de noviembre de  2026? La historia sugiere que en las elecciones de mitad de mandato en EE.UU. con un bajo índice de aprobación del presidente en EL cargo podría costar a los republicanos su estrecha mayoría en la Cámara de Representantes, aunque tienen más posibilidades de mantener el Senado. Está claro que su resultado será relevante porque el control del Congreso es importante de cara a la política fiscal, la regulación y el gasto público, tres aspectos que influyen en las inversiones. 

Sin embargo, tal y como reconoce George Brown, economista senior de Schroders, a lo largo de los años, la composición del Congreso ha tenido poca influencia en la rentabilidad de la renta variable estadounidense. “Los beneficios, el crecimiento, la inflación y los tipos de interés han tenido mucha más importancia. Por lo tanto, la consecuencia más plausible de las elecciones de medio mandato es una mayor dispersión entre sectores, y es posible que áreas políticamente sensibles, como la energía, la sanidad y la tecnología, se enfrenten a un mayor escrutinio”, explica.

En opinión de Paolo Zanghieri, economista sénior en Generali AM (parte de Generali Investments) es probable que las elecciones de mitad de mandato de noviembre den lugar a un Congreso dividido, siendo muy probable que los demócratas se hagan con la Cámara de Representantes por una estrecha mayoría. “Esto aumenta el riesgo de un enfrentamiento sobre el techo de deuda en enero de 2027. Sigue siendo posible un acuerdo que amplíe las ayudas sanitarias a cambio de recortes fiscales, pero ello debilitaría aún más las perspectivas fiscales. Esperamos que el déficit cierre 2026 en torno al 6% del PIB”, apunta.

Lo determinante

Por el contrario, para Thomas Mucha, estratega geopolítico de Wellington Management, donde realmente hay que poner el foco para analizar las implicaciones de estas elecciones de medio mandato no es su resultado sino “en lo que no cambia”. Mucha considera que las mayores oportunidades de inversión de la próxima década no van a surgir de cambios radicales en las políticas, sino de la continuación de las mismas. 

“Los mercados dedican una enorme cantidad de tiempo a intentar predecir los resultados electorales. Quizá la pregunta más útil sea: ¿qué tendencias es probable que perduren tras las elecciones, independientemente de quién gane? Cada vez me parece más clara esa lista: la competencia con China; la inteligencia artificial (IA); la capacidad industrial; la modernización de la defensa; los minerales críticos; la resiliencia de las infraestructuras; la ciberseguridad; la seguridad energética; y la resiliencia de la cadena de suministro”, explica el experto de Wellington Management. 

Según su visión, es posible que estos temas avancen más rápidamente bajo el mandato de un partido que de otro. “La pregunta más importante es qué es lo que Estados Unidos ya ha decidido. Creo que es poco probable que las mayores oportunidades de inversión de la próxima década surjan de sorpresas electorales. Surgirán de los cambios estructurales que continúen mucho después de que se hayan contado los votos. Y, cada vez más, esos cambios apuntan en la misma dirección: hacia un mundo en el que la resiliencia, la capacidad, la seguridad nacional y la adaptación importan más que la mera eficiencia económica”, insiste.

El dólar y los bonos

Para los expertos de J. Safra Sarasin Sustainable AM, esta cita electoral podría convertirse en una prueba importante de la confianza de los inversores en la formulación de políticas públicas del país. “Para el dólar, una cuestión clave será determinar si la composición del próximo Congreso modifica la trayectoria de crecimiento mediante cambios en la política fiscal, las relaciones comerciales y la inversión vinculada a la inteligencia artificial. Sin embargo, el resultado electoral también podría desencadenar una reevaluación de las primas de riesgo asociadas a la incertidumbre sobre la política económica estadounidense”, afirma. 

Según su análisis, si los demócratas logran el control de ambas cámaras, ello limitaría la agenda legislativa de la Administración Trump y reforzaría la supervisión ejercida por el Congreso. “Aunque este escenario podría moderar el impulso fiscal, también contribuiría previsiblemente a fortalecer la confianza en las instituciones estadounidenses, reduciendo las primas de riesgo político actualmente incorporadas tanto en las rentabilidades de los bonos del Tesoro estadounidense a largo plazo como en el dólar”, reconocen.

En este sentido, es cierto que junto con la solidez del crecimiento impulsado por la inteligencia artificial, las preocupaciones sobre la sostenibilidad de la deuda pública estadounidense han sido uno de los principales factores que han impulsado al alza las rentabilidades de los bonos del Tesoro de largo plazo durante el verano. “Como consecuencia, la correlación históricamente positiva entre las rentabilidades de largo plazo de Estados Unidos y el dólar se ha roto durante los últimos tres meses, una situación que esperaríamos que se revirtiera en caso de una Blue Sweep”, matizan.

Asimismo, los expertos de J. Safra Sarasin Sustainable AM reconoce que las preocupaciones en torno a la independencia política de la Reserva Federal deberían disminuir a medida que los demócratas adquieran capacidad de influencia sobre la confirmación de futuros nombramientos en el banco central. “En el lado opuesto, esperamos que una política de gasto fiscal más contenida y una posible desaceleración en la construcción de centros de datos reduzcan parte del impulso del crecimiento económico, lo que podría compensar parcialmente los factores de apoyo para el dólar”, concluyen.

Las gestoras de activos apuestan fuerte por la IA en la gestión de riesgos

  |   Por  |  0 Comentarios

Canva

Una nueva investigación de Clearwater Analytics, extraída de su estudio «GenAI and the Data Divide», revela que las gestoras de activos están ampliando los agentes de IA hacia la gestión de riesgos, y casi tres cuartas partes (73 %) esperan que el ritmo de integración de la IA en este ámbito se acelere en los próximos tres años. Esta cifra es inferior a la confianza casi unánime que muestran las empresas en la IA en general, y esa brecha es precisamente la noticia. Incluso en la única función donde la precaución es mayor, la mayoría de las firmas sigue esperando que el papel de la IA continúe creciendo.

«Casi todas las empresas encuestadas (93 %) ya consideran que la integración de agentes de IA es importante o fundamental para sus operaciones, y un 95 % afirma que es clave para alcanzar sus objetivos de gestión de inversiones en los próximos tres años», ha señalado Souvik Das, director de tecnología (CTO) de Clearwater Analytics. «La gestión de riesgos es donde uno esperaría que ese consenso fuera más difícil de encontrar. Que tantas firmas sigan esperando que el papel de la IA crezca en esa área revela una dirección intencionada por parte de empresas que realmente la han probado y confían en lo que están viendo», concluye.

Invertir en los cimientos, no solo en la tecnología

La inversión respalda esta convicción. Más de cuatro de cada cinco gestores esperan que el gasto en IA aumente al menos un 50 % en los próximos 12 meses; un 62 % prevé subidas de entre el 50 % y el 99 %, y un 22 % adicional espera incrementos de entre el 100 % y el 299 %. Poco menos del 5 % espera que el gasto se mantenga estable o disminuya.

Para un sector que asigna el capital con precisión, las empresas han decidido que la IA es una infraestructura central para la gestión de riesgos. Pero la inversión va por delante de los cimientos de los que depende, y esa brecha es exactamente lo que separa a las empresas que están haciendo las cosas bien de las que todavía intentan ponerse al día.

En conjunto, estos hallazgos describen un sector que está situando la IA en el centro de su propuesta competitiva, construyendo la función que desempeña un papel determinante a la hora de saber si se les puede confiar el capital de un cliente.

«Uno esperaría que la parte más cautelosa del negocio fuera la que avanzara más despacio ante algo nuevo. Estos datos dicen lo contrario. Las empresas se están apoyando en la IA en el lugar donde menos pueden permitirse equivocarse», continuó Das. «La gestión de riesgos es donde los datos de una empresa no tienen dónde esconderse. Un informe lento es perdonable; una señal de riesgo basada en malos datos, no. El 79 % de las empresas afirma que sus datos están completos, pero solo el 56 % los considera precisos, y esa brecha es la que decide si se puede confiar en una señal de riesgo. Las empresas que la están cerrando son las que están tomando decisiones más precisas, con mejor información de la que tenían antes», termina de apuntar.

SpainNAB busca escalar la financiación mientras la oferta de capital de impacto alcanza 5.051 millones de euros en 2025

  |   Por  |  0 Comentarios

Foto cedidaEugenio Solla, presidente de SpainNAB

SpainNAB ha situado la oferta de capital de impacto en España en 5.051 millones de euros en 2025, un 51% más que los 3.341 millones de euros registrados en 2023, según su nuevo informe.  Este estudio se ha elaborado junto a IE University, a través de IE Foundation, y se publicó en el marco de la séptima edición de Camino al Impacto, celebrada el 6 de octubre en CaixaForum Madrid. Dentro de este volumen total, destaca la evolución de la inversión de impacto, que se duplicó hasta los 3.217 millones de euros en 2025.

Según explica la firma, este análisis incluye tanto la inversión directa, que creció hasta los 2.644 millones de euros – frente a los 1.517 millones de 2023-, como la inversión indirecta, que aumentó de forma exponencial hasta los 573 millones de euros, comparado con los 84 millones alcanzados en 2023. Por su parte, la financiación bancaria ascendió hasta 1.834 millones de euros, desde los 1.740 millones de euros registrados en 2023.

Con el lema “Escalar impacto: alianzas que transforman”, el encuentro congregó a más de 300 representantes institucionales, del sector empresarial, financiero, social y de la sociedad civil. El principal objetivo de este evento era destacar cómo conectar el capital con la economía social y los territorios, y comentar el papel del blended finance para movilizar financiación. Eugenio Solla, presidente de SpainNAB y director de Sostenibilidad de CaixaBank y Ángela Pérez, presidenta y consejera delegada de COFIDES, abrieron el acto con intervenciones que destacaron cómo el proceso de escalar el impacto va más allá de su crecimiento en volumen.

“El título de esta edición resume bien el momento en el que estamos en la economía y financiación de impacto. Durante los últimos años, hemos demostrado que existe talento, capital, innovación y compromiso para abordar los grandes retos sociales y ambientales. Pero el desafío ahora es llevarlo a escala, y eso significa que las buenas iniciativas dejen de ser excepciones, que puedan crecer, replicarse y llegar a más personas y territorios”, ha señalado Eugenio Solla.

Por su parte,  Ángela Pérez, destacó el papel del Fondo de Impacto Social (FIS) en la consolidación de la economía de impacto en España. “Hemos comprometido la totalidad de los recursos del fondo y movilizado más de 1.330 millones de euros en inversión, demostrando que es posible combinar rentabilidad e impacto positivo. Detrás de estas cifras hay personas y proyectos que mejoran vidas y aportan soluciones a retos sociales y medioambientales. Ese es el verdadero sentido de la inversión de impacto”.

El mercado español de impacto crece y encara el reto de llegar a más proyectos

La encargada de presentar el nuevo informe sobre la oferta de capital de SpainNAB fue Rachida Justo, profesora de IE University y directora de la Cátedra IE de Emprendimiento Social e Inversión de Impacto. Tras su intervención, pasaron a analizar la cuestión representantes de Global Social Impact Investments, WA4STEAM, CAPSA Food, Eurocapital Wealth Management y la Escuela Superior de Música Reina Sofía.

“Los datos del informe ponen en evidencia cómo el capital de impacto está evolucionando en cuanto a volumen y capacidad de movilización, lo que refleja una mayor madurez del ecosistema y una transformación cualitativa en la forma de financiar soluciones con impacto”, afirmó Rachida Justo.

Una de las conclusiones fue que este nuevo marco del desarrollo de la inversión de impacto en España apunta a un mercado en expansión. Pero también apunta a la necesidad de ampliar la base de capital y mejorar la conexión entre inversores y proyectos para que el crecimiento se traduzca en mayor impacto sobre la economía real. Por otro lado, uno de los principales retos analizados durante la jornada fue cómo hacer llegar la financiación de impacto a las organizaciones y empresas de la economía social, un ámbito con un papel creciente en la generación de soluciones sociales y ambientales. 

Representantes del Ministerio de Trabajo y Economía Social, CEPES, Fundación ONCE, Fundación Secretariado Gitano, COFIDES y Suara Cooperativa abordaron las barreras que todavía dificultan esa conexión y las oportunidades que ofrece la inversión de impacto para financiar el crecimiento, la innovación y la transformación de estas entidades.

Blended finance: la necesidad de claridad en el propósito

La tercera palanca abordada durante la jornada fue el blended finance como mecanismo para utilizar recursos públicos o filantrópicos. El objetivo proceso es movilizar capital privado hacia proyectos que, por su nivel de riesgo, horizonte temporal o características territoriales, pueden tener dificultades para acceder a financiación convencional.

Respecto a este tema, Quatorze, Arquitectura Sin Fronteras, Fundación JAV, Asociación Arrabal, Diputación de Lleida y Fundación Biodiversidad llegaron a un consenso claro: ha llegado el momento de ser más exigentes. No solo en cuanto al capital que moviliza el blended finance, sino también respecto a qué impacto y adicionalidad genera, a medida que maduran las capacidades para evaluar sus resultados.

Mercedes Valcárcel, directora general de SpainNAB ha concluido: “La pregunta es sencilla: ¿qué está haciendo posible una estructura de financiación combinada público-privada que no ocurriría sin ella? El debate no debería centrarse en cuánto capital privado conseguimos atraer, sino en qué problemas somos capaces de resolver gracias a esa combinación de recursos, que siguen siendo una de las herramientas más prometedoras para afrontar los grandes retos sociales y ambientales”.

Mutua Madrileña adquiere un 10% del capital de Alter5

  |   Por  |  0 Comentarios

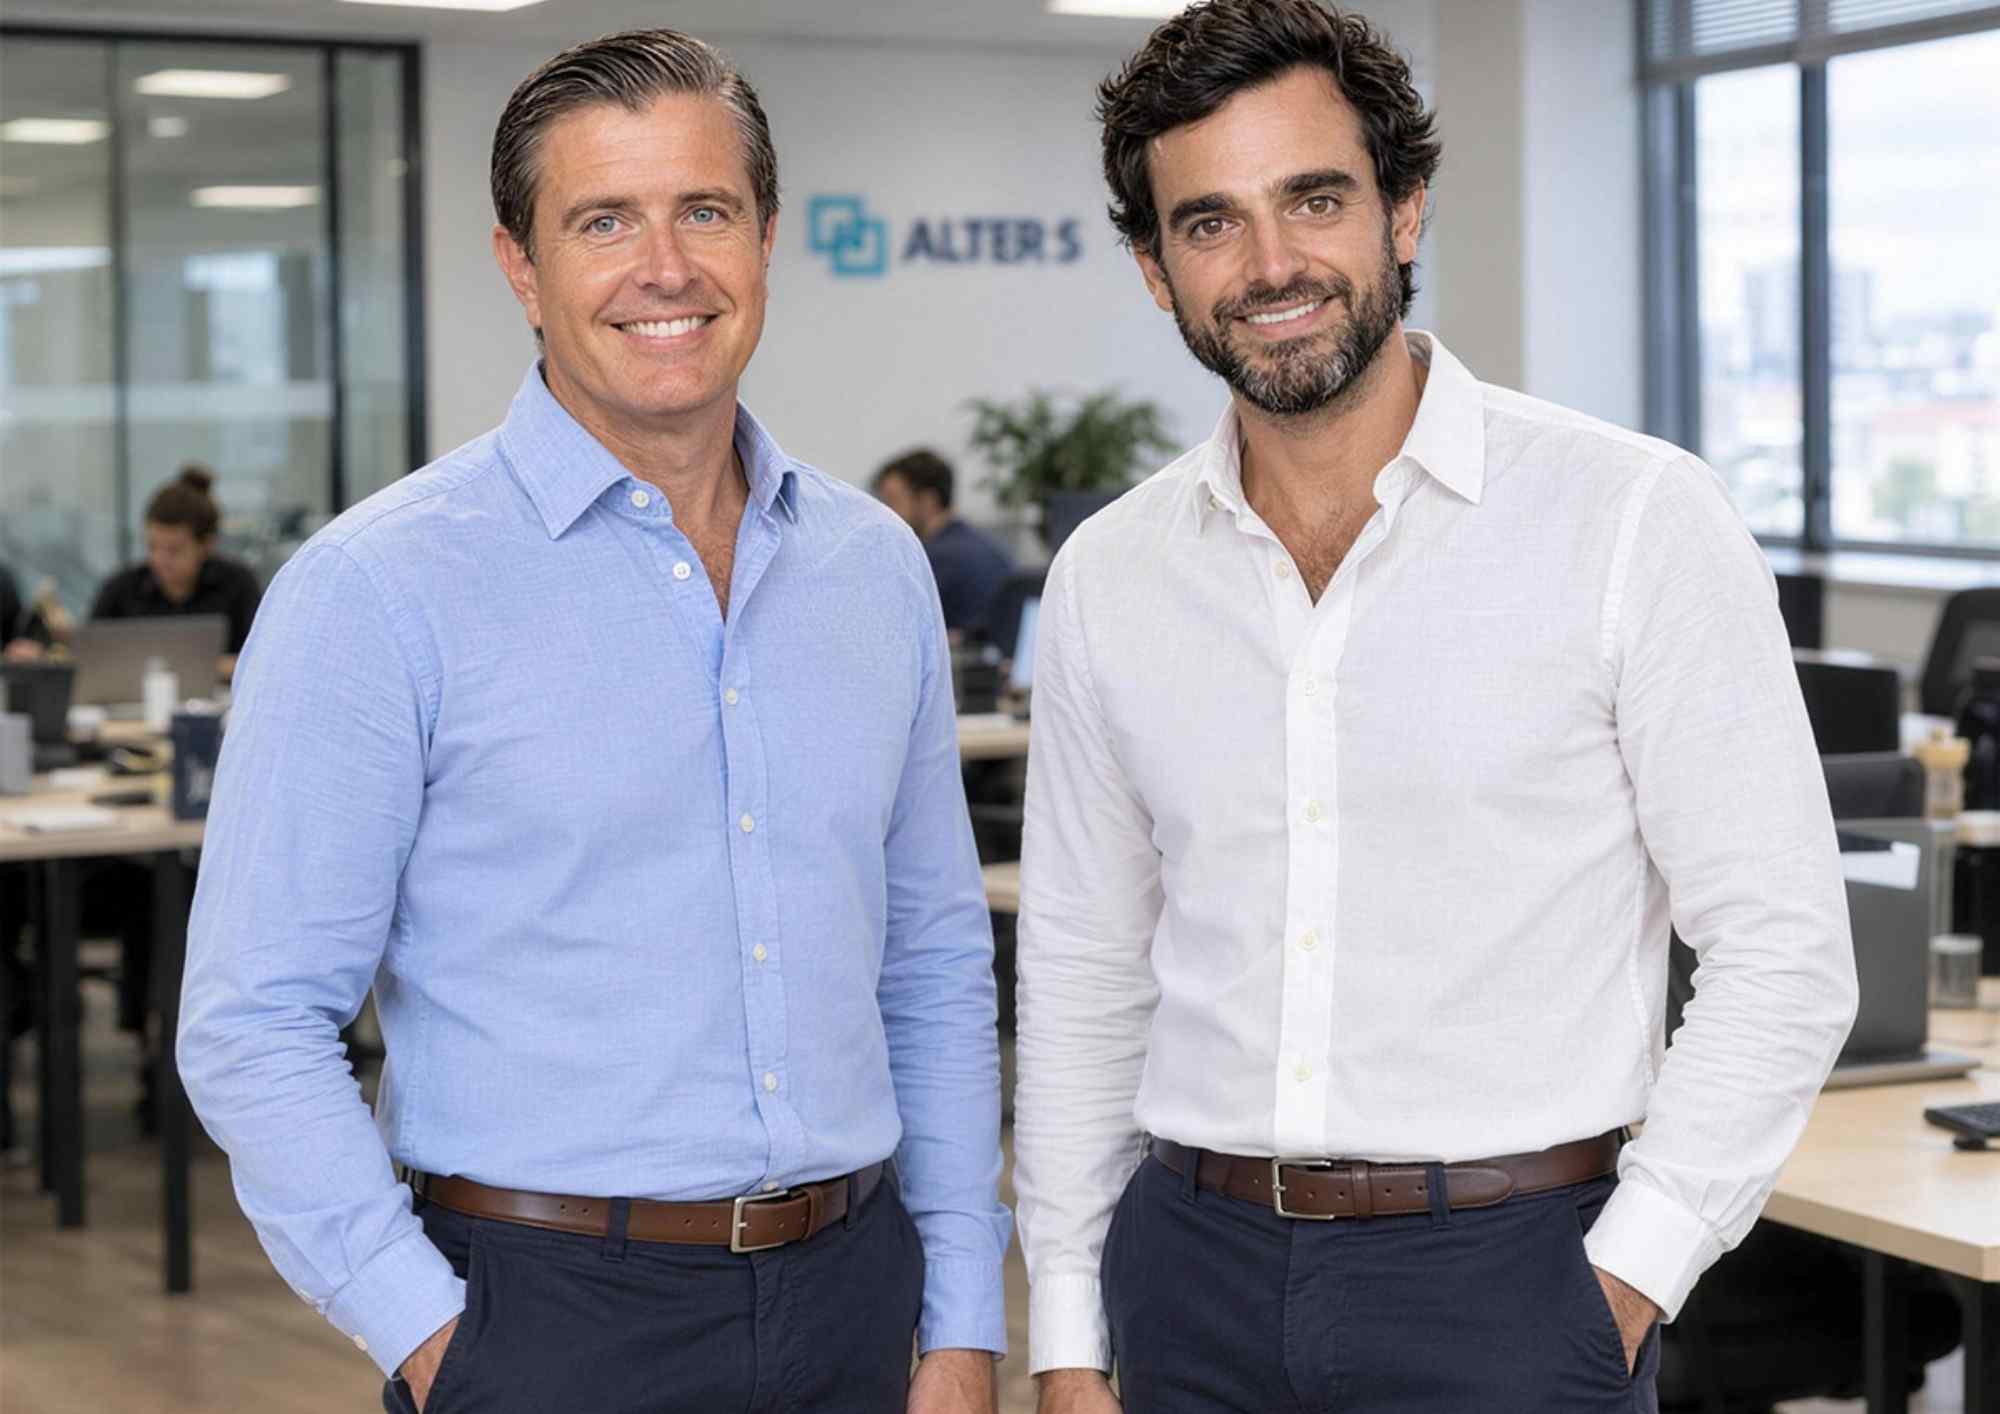
Foto cedidaSalvador Carrillo y Miguel Solana, fundadores de Alter5.

Mutua Ventures, el vehículo de inversión para desarrollar negocios innovadores y acelerar ideas del Grupo Mutua, ha ampliado su cartera de participadas con una nueva inversión: la adquisición de un 10% de Alter5, plataforma española de inteligencia artificial aplicada a los mercados de capitales y a la inversión institucional. La inversión permitirá a Alter5 impulsar su negocio, su desarrollo tecnológico y acelerar sus planes de expansión y crecimiento. 

Fundada en 2021 por Salvador Carrillo y Miguel Solana, Alter5 opera como una infraestructura digital en dos segmentos: la financiación corporativa a pymes y midcaps, orientada a planes de expansión e inversiones en transición energética y sostenibilidad; y la financiación de proyectos de energías renovables e infraestructuras (project finance). 

Desde su creación, la compañía ha originado y distribuido más de 300 millones de euros en financiación y capital para operaciones corporativas y proyectos de energía renovable, almacenamiento energético, movilidad, centros de datos e infraestructuras. La compañía cuenta con una de las mayores bases de inversores institucionales de Europa (bancos, fondos de deuda, gestoras de activos, aseguradoras, fondos de pensiones, family offices). Alter5 cuenta además con el respaldo del Fondo Europeo de Inversiones desde 2021, con nuevos programas de garantías disponibles desde este año. 

Andrés Sánchez, Head of Corporate Venture Capital de Mutua Madrileña, afirma que “Alter5 ha construido una propuesta innovadora en un mercado con un elevado potencial de crecimiento. Destaca por su modelo diferencial, sin riesgo de balance, rentable en EBITDA, con beneficio positivo y con un equipo gestor altamente cualificado y con amplia experiencia en los segmentos financiero y tecnológico”, añade. 

Para Alter5, la entrada de Mutua Madrileña supone un importante respaldo a su modelo de negocio y a su potencial de crecimiento en un sector que está en plena expansión. “La operación llega en un momento en el que bancos, aseguradoras y gestoras buscan aumentar su exposición a los activos reales y a la financiación alternativa, pero siguen dependiendo de procesos intensivos en trabajo manual y redes de distribución fragmentadas. Alter5 aporta la capa tecnológica que multiplica la capacidad de originación y distribución de estas entidades, reduce los tiempos de ejecución y permite fabricar productos de inversión alternativa de forma más eficiente, sin necesidad de construir una plataforma propia”, comenta Miguel Solana, socio fundador de Alter5.

Uno de cada cuatro españoles en edad de trabajar es partícipe de un Plan de Pensiones Individual

  |   Por  |  0 Comentarios

Foto cedidaJosé Luis Manrique, director de Estudios del Observatorio Inverco.

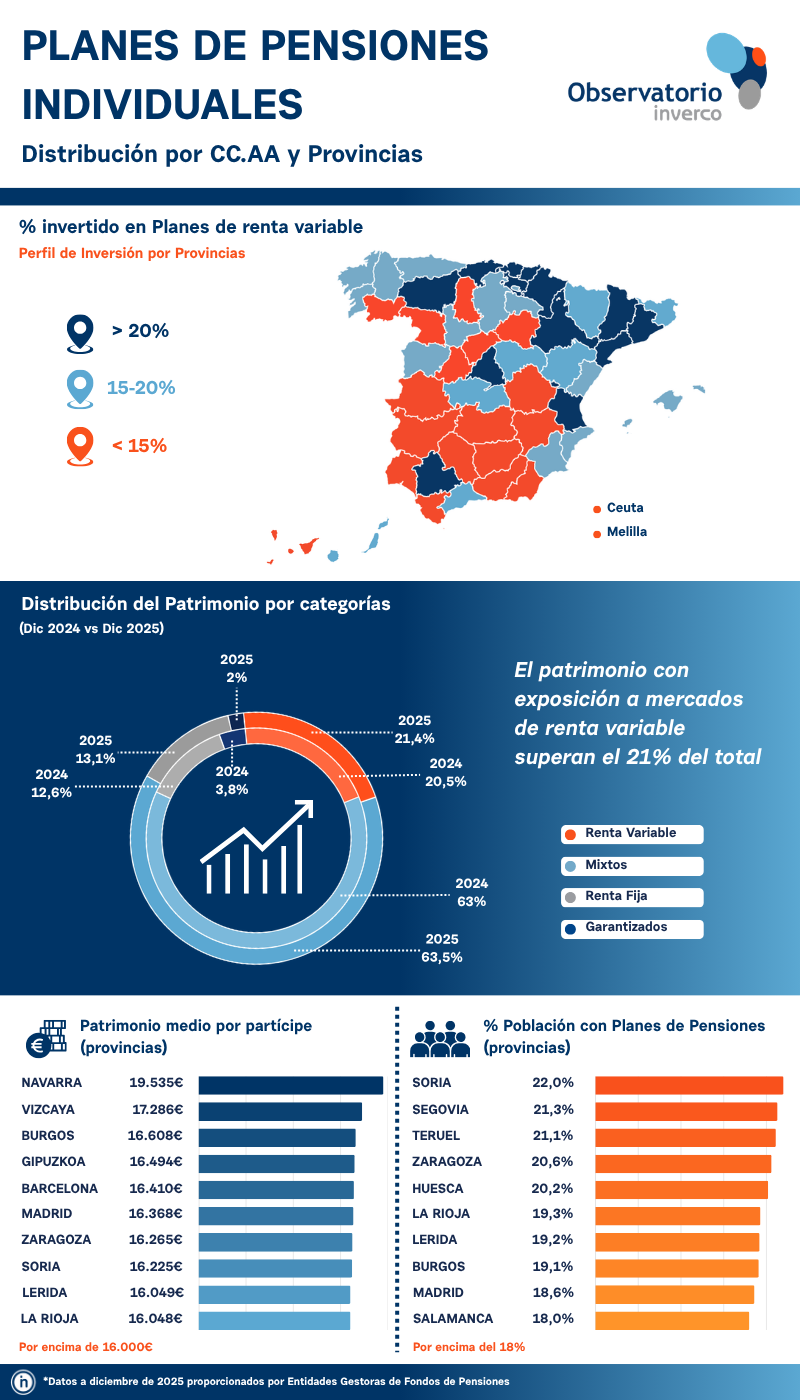
El ahorro acumulado en Planes de Pensiones Individuales por los españoles alcanzó los 96.331 millones de euros a cierre de 2025, un nuevo máximo histórico, tras experimentar un crecimiento del 4,4% en todo ese ejercicio, impulsado por la revalorización de los mercados financieros (la rentabilidad de los Planes alcanzó el 6% en el año), que permitió compensar unas prestaciones que, de nuevo, superaron a las aportaciones. 

A lo largo de los últimos seis años, el patrimonio en Planes de Pensiones Individuales ha pasado de 82.014 millones a 96.331 millones, lo que supone un incremento acumulado del 17,5%, lo que refleja la resiliencia de este instrumento de ahorro a largo plazo en periodos de mercado con incertidumbre y su capacidad de recuperación en contextos de elevada volatilidad.

Por Comunidades Autónomas, País Vasco (7,5%), Islas Baleares (5,3%), Madrid y Cantabria (5,0%, en ambos casos) lideran las subidas del ahorro acumulado en estos productos. Además, Cataluña, Madrid, Andalucía y Comunidad Valenciana acumulan el 65,8% del ahorro en Planes de Pensiones Individuales a cierre de 2025, mientras que su población no llega al 60%. 

Por otro lado, el patrimonio medio por partícipe alcanzó un nuevo máximo histórico a cierre de 2025, hasta alcanzar los 13.312 euros, frente a los 12.616 euros de 2024 (+5,5%). En este caso, Navarra lidera el ranking con un ahorro medio de 19.535 euros, seguida de País Vasco, Madrid, Cataluña, La Rioja y Aragón, todas ellas por encima de los 16.000 euros.

Cifra clave: el 14,7%

El número de cuentas de partícipes en Planes de Pensiones se situó, a cierre de 2025, en 7,24 millones, lo que supone un ligero descenso del 1% respecto a 2024. Tan solo en tres Comunidades Autónomas creció el número de partícipes durante el pasado ejercicio: Islas Baleares, Cantabria y País Vasco.

De este modo, casi el 14,7% de la población española cuenta con un Plan de Pensiones, un porcentaje que se eleva de forma significativa en el caso de Aragón (20,6%), La Rioja (19,3%), Madrid (18,6%) y Castilla y León (18,1%). No obstante, si se excluye a la población menor de 25 años (por cuestión de capacidad de ahorro) -en torno a 11,5 millones-, y a la población jubilada (9,5 millones), el porcentaje de españoles que cuenta con un Plan de Pensiones rondaría el 25%. 

El ahorro acumulado en Planes de Pensiones Individuales se situó en 2025 en el 5,7% del PIB (5,8% en 2024), debido al mayor incremento registrado por el PIB a precios de mercado, respecto al incremento del volumen de activos de los Planes de Pensiones. En el caso de La Rioja, Aragón y Castilla y León, ese porcentaje se sitúa por encima del 8%.

La renta variable sigue ganando peso 

A cierre de 2025, más de ocho de cada diez euros ahorrados en Planes de Pensiones (84,9%) estaban invertidos en productos mixtos o de renta variable, frente al 83,5% de 2024. En los últimos cinco años, el peso de la Renta Variable pura ha crecido del 15,3% al 21,4%. En el caso de Madrid y País Vasco, más de 1 de cada 4 euros en Planes de Pensiones se canaliza a través de vehículos de Renta Variable (28,6% y 26,5%, respectivamente).

Por su parte, el 13,1% del ahorro acumulado en Planes de Pensiones se concentra en la categoría de renta fija, cinco décimas más que el ejercicio anterior. Murcia, Castilla y León, Cantabria y Asturias son las regiones con mayor porcentaje de patrimonio en este tipo de Planes, superando el 15%. 

La necesidad de reformas

El Observatorio Inverco recuerda que, mientras en España el ahorro en Planes de Pensiones Individuales y Planes de Pensiones de Empleo equivale al 8,3% del PIB nacional, la media ponderada en la OCDE se sitúa en el 57,6%, lo que pone de manifiesto el amplio margen de crecimiento y la importancia de reforzar los incentivos al ahorro privado.

Un informe publicado a finales de 2024 por la OCDE sobre la revisión del mercado de capitales en España identifica algunas reformas necesarias para reforzar el ahorro a largo plazo. Entre sus propuestas destacan la necesidad de incentivar los Planes de Pensiones de Empleo, revisar la liquidez a 10 años de los Planes, desvincular los límites financieros de las aportaciones de los límites fiscales y elevar las deducciones fiscales aplicables a los Planes Individuales. 

José Luis Manrique, director de Estudios del Observatorio Inverco, explica que 2025 ha sido un año positivo para los Planes de Pensiones Individuales, que han alcanzado nuevos máximos tanto en patrimonio acumulado como en ahorro medio por partícipe. “Estos datos ponen de manifiesto la capacidad de los Planes de Pensiones para generar ahorro a largo plazo y la importancia de seguir favoreciendo su desarrollo como complemento de cara a la jubilación. Sin embargo, España todavía tiene un amplio recorrido para impulsar el ahorro privado, por lo que es necesario contar con un marco estable y atractivo que incentive las aportaciones y permita que más ciudadanos puedan complementar su futura pensión mediante el ahorro a largo plazo”, apunta.

Crédit Agricole CACEIS y Edmond de Rothschild amplían su alianza en Luxemburgo

  |   Por  |  0 Comentarios

Foto cedidaJean-Pierre Michalowski, consejero delegado del grupo Crédit Agricole CACEIS.

Crédit Agricole CACEIS y Edmond de Rothschild anuncian una alianza estratégica en asset servicing que refuerza su colaboración en Luxemburgo. Según explican, desde 2013, Crédit Agricole CACEIS presta a Edmond de Rothschild en Luxemburgo diversos servicios de custodia y administración de fondos. Ahora, en virtud del nuevo acuerdo, Crédit Agricole CACEIS adquirirá la totalidad del negocio de asset servicing para terceros de Edmond de Rothschild en Luxemburgo, así como las actividades de asset servicing correspondientes a los fondos de capital privado e infraestructuras de Edmond de Rothschild.

Desde la firma destacan que esta operación convierte a Crédit Agricole CACEIS en socio estratégico de Edmond de Rothschild en Luxemburgo y se alinea plenamente con el objetivo de Crédit Agricole CACEIS de consolidarse como uno de los líderes del mercado europeo. Esta sólida alianza permitirá a ambos grupos diseñar conjuntamente soluciones de servicio a medida para fondos, tanto de activos líquidos como ilíquidos. Según destacan, estas soluciones combinarán la experiencia de Edmond de Rothschild en banca privada y gestión de activos con las capacidades de Crédit Agricole CACEIS en Securities Services.

“Sobre la base de la confianza que Edmond de Rothschild ha depositado en nosotros desde 2013, estamos preparados para reforzar nuestra relación comercial y contribuir al proceso de consolidación del mercado europeo de servicios de activos. Los fondos y los nuevos clientes se beneficiarán de la red global de nuestro grupo, de nuestra amplia oferta de productos y de nuestras continuas inversiones tecnológicas, que están elevando los estándares de servicio, eficiencia y seguridad en todo el sector”, ha señalado Jean-Pierre Michalowski, consejero delegado del grupo Crédit Agricole CACEIS.

Por su parte, Yves Stein, consejero delegado de Edmond de Rothschild Europe, ha añadido: “Este acuerdo abre una nueva etapa en nuestra relación de largo recorrido con Crédit Agricole CACEIS. Nos permitirá centrarnos en el desarrollo de nuestras actividades de banca privada y gestión de activos, incluida una amplia gama de servicios para fondos dedicados de activos líquidos e ilíquidos, apoyándonos al mismo tiempo en las capacidades de un socio histórico y de confianza en servicios de activos”.

La operación está sujeta a la autorización de la Commission de Surveillance du Secteur Financier (CSSF) de Luxemburgo. Los términos de la transacción no se han hecho públicos. La operación es coherente con los objetivos del Grupo Crédit Agricole en materia de rentabilidad de la inversión y su impacto sobre la ratio CET1 de Crédit Agricole S.A. no es significativo.